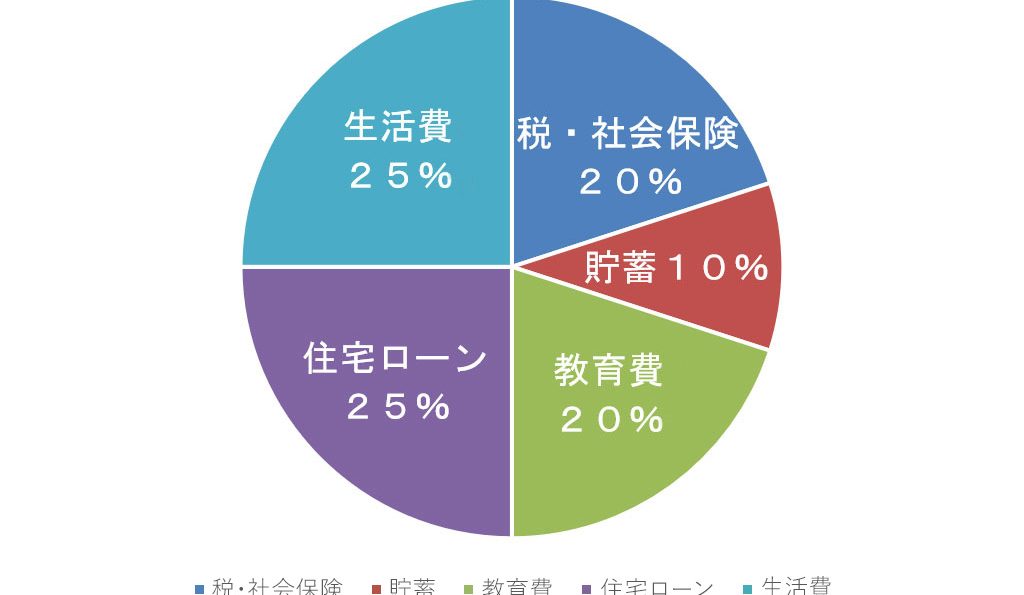
住宅ローンを検討する際に、私たちが最初に考えるべきことは「給料の何割を住宅ローンに充てるべきか」という点です。適切な割合を理解することで、無理のない返済計画を立てられます。 しかし、具体的な数字や基準は地域やライフスタイルによって異なるため、一概には言えません。
住宅ローンの基礎知識
住宅ローンは、家を購入する際に多くの人が利用する金融商品です。返済計画を立てる上で、知識が必要です。私たちも理解しておくべき基本的な情報を以下にまとめます。
住宅ローンとは
住宅ローンは、不動産購入資金を借りるための貸付です。金融機関から資金を借り入れ、購入後は定期的に元利返済します。このプロセスには、金利や手数料などが含まれます。また、担保として購入した不動産が設定されることが一般的です。
住宅ローンの種類
さまざまなタイプの住宅ローンがあります。それぞれ特性が異なるため、自分たちに合ったものを選ぶことが重要です。主な種類は以下の通りです:
- 固定金利型:契約時から返済期間中ずっと同じ金利で安定しています。
- 変動金利型:市場金利に応じて変動し、将来的には支払い額が増減します。
- 新しいタイプ:最近ではフラット35など、多様な選択肢があります。
給料の何割を住宅ローンに充てるべきか
住宅ローンの返済に充てる給料の割合は、生活設計において重要な要素です。一般的には、月収の25%から30%が適正とされています。しかし、この基準は個人の状況によって変動します。
一般的な基準
多くの専門家は、住宅ローン返済額が月収の25%から30%以内であることを推奨しています。この範囲内であれば、無理なく生活費や貯蓄も確保できる可能性が高いです。ただし、大都市圏では物件価格が高いため、35%まで許容される場合もあります。このような地域では、自身のライフスタイルと支出パターンを再評価する必要があります。
生活費とのバランス
住宅ローン返済と生活費とのバランスを考慮することは非常に重要です。他の固定費や変動費との兼ね合いを見ながら、以下のポイントを意識しましょう:
- 家族構成や人数
- 交通費や食費などの日常的な出費
- 教育費や医療費など将来的な支出
給料の何割を住宅ローンに充てる利点
給料の一部を住宅ローンに充てることには多くの利点があります。適切な割合で返済することで、生活設計がより安定します。
返済計画の安定性
返済計画が安定することで、長期的な視野で資金管理が可能になります。一般的に、月収の25%から30%を目安とすることで、無理なく返済できる状態を維持できます。この範囲内であれば、家計全体への影響も最小限に抑えられます。また、大都市圏では35%まで許容される場合もあります。自分たちのライフスタイルや将来の支出を考慮しながら、この割合を見直すことが重要です。
給料の何割を住宅ローンに充てる際の留意点
給料の一部を住宅ローンに充てる場合、慎重な計画が必要です。無理のない返済計画を立てることで、将来への負担を軽減できます。
無理のない返済計画
無理なく返済できる額は、月収の25%から30%が一般的です。ただし、大都市圏では35%まで許容されることもあります。私たちは以下のポイントを考慮して、返済計画を見直すべきです。
- 生活費: 基本的な生活費や光熱費など。
- 貯蓄: 将来への備えとしてどれだけ貯金するか。
- 予期せぬ出費: 急な支出にも対応できる余裕。
これらを踏まえ、自分に合った割合で設定することが大切です。ライフスタイルや家族構成によっても異なるため、一度検討してみます。
金利変動の影響
金利は住宅ローンに直接影響します。固定金利と変動金利ではリスクが異なるため、私たちにはそれぞれの特徴を理解する必要があります。特に注意すべきは以下の点です。
- 固定金利型: 返済額が一定で安定しています。
- 変動金利型: 市場状況によって金利が上下し、不安定になる可能性があります。
まとめ
住宅ローンに充てる給料の割合はライフスタイルや地域によって異なりますが、無理のない返済計画を立てることが重要です。一般的には月収の25%から30%が適正とされていますが、大都市圏では35%まで許容されることもあります。
私たち自身の生活設計を見直しながら、他の固定費や変動費とのバランスを考えることで、より安定した家計管理が可能になります。また金利タイプの選択も重要であり、自分に合ったプランを選ぶことで安心して返済を続けられます。これらのポイントを踏まえつつ、長期的な視野で資金管理に取り組んでいきましょう。