住宅を購入する際、私たちにとって大きな助けとなるのが住宅ローン控除です。しかし、この制度には申請期限があることをご存知でしょうか?多くの人がこの重要な情報を見落としてしまい、せっかくの恩恵を受けられない可能性があります。
住宅ローン控除の概要
住宅ローン控除は、住宅購入者に対する税金の優遇措置です。この制度を利用することで、私たちは所得税や住民税を軽減できます。特に、新築や中古住宅の購入時には大きな支援となります。
住宅ローン控除とは
住宅ローン控除は、借入金利に基づいて税額から一定額を差し引く制度です。具体的には、自宅用のロ-ン残高に応じて年末時点で控除対象となる金額が決まります。この制度は、私たちが新しく家を持つ際の負担を軽減する重要な手段です。
控除対象となる要件
住宅ローン控除による恩恵を受けるためにはいくつかの要件があります。以下はその主な条件です:
申請手続きの流れ
住宅ローン控除の申請には、明確な手順があります。これを理解することで、スムーズに進められます。
申請に必要な書類
申請には以下の書類が必要です。これらを準備しておくと、手続きが簡単になります。
- 源泉徴収票: 所得税を証明するため
- 住宅借入金等特別控除額の計算明細書: 控除額を計算する際に必要
- 売買契約書または登記簿謄本: 物件情報の確認用
- 本人確認書類(運転免許証やマイナンバーカード): 身分証明として
すべての書類は正確で最新であることが重要です。また、不備があると申請が遅れる可能性があります。
申請期間について
申請期間は重要です。通常、毎年1月から3月までに行うことが求められます。この期間内に必要書類を提出しないと、控除を受ける権利を失います。また、新築や中古住宅によっても期限は異なる場合がありますので注意しましょう。
申請期限の詳細
住宅ローン控除を受けるためには、申請期限を理解することが重要です。正しい時期に必要な書類を提出しないと、控除の権利を失う可能性があります。
2023年度の申請期限
2023年度の申請期限は、令和5年1月から令和5年3月までです。この期間内に必要書類を準備して提出することで、住宅ローン控除を受けられます。具体的には、以下の日程が含まれます。
- 受付開始日: 令和5年1月1日
- 受付終了日: 令和5年3月15日
これらの日付は例年変わることがありますので、最新情報を確認することが大切です。
過去の期限との比較
過去数年間の申請期限と比較すると、2022年度も同様に1月から3月まででした。ただし、一部の特例や特定条件により異なる場合があります。過去には次のような変更点がありました。
- 2021年度: 受付期間が短縮されるケースもあった。
- 2020年度: コロナウイルス影響で延長された。
住宅ローン控除のメリット
住宅ローン控除は、私たちにとって非常に重要な制度で、多くの税金軽減の恩恵をもたらします。これは、住宅購入時にかかる負担を軽減し、生活の質を向上させる手助けとなります。
税金軽減の効果
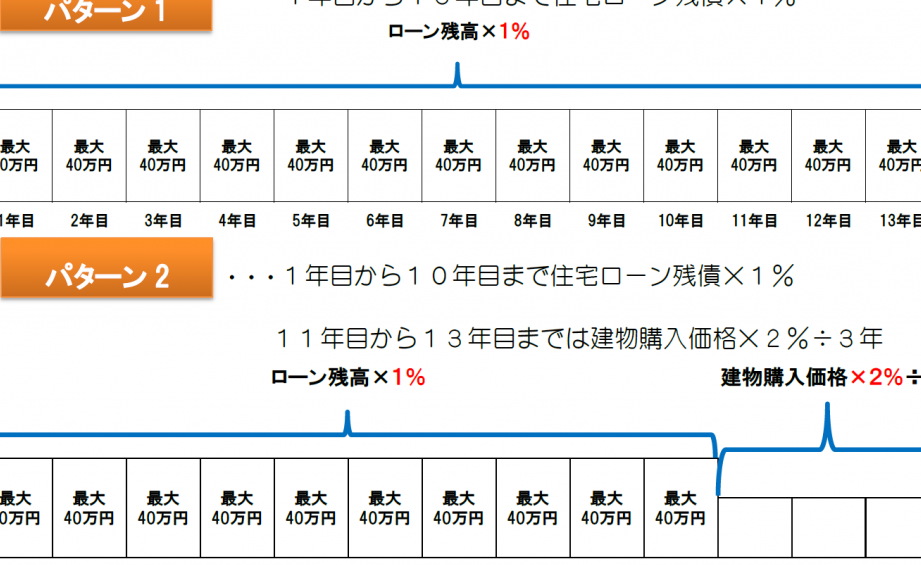
住宅ローン控除によって、所得税や住民税が直接的に軽減されます。具体的には、借入れ額や年数に応じて控除額が決まり、最大で年間40万円以上も削減できるケースがあります。この制度を利用することで、納税額が大幅に下がり、その分を他の生活費や貯蓄に充てることが可能です。また、この優遇措置は新築だけでなく、中古物件にも適用されるため、多くの選択肢があります。それでは、この制度によってどれほど節約できるのでしょうか?
資金計画への影響
資金計画にも大きな影響を与えるのが住宅ローン控除です。例えば、毎月の返済額が少なくなることで家計が楽になり、それによってライフスタイル全体にも余裕が生まれます。さらに、新しい設備投資や教育資金などへ振り分けられる場合も多いです。私たちはこのような計画性を持つことで将来的な不安も軽減できます。また、この制度をうまく活用すれば、高価な物件へのアクセスもしやすくなるでしょう。
結論
住宅ローン控除の申請期限を把握することは非常に重要です。この制度を利用することで、私たちの生活が大きく変わる可能性があります。適切な手続きを踏むことで税金の負担が軽減され、家計に余裕が生まれます。
特に申請期間中に必要書類を準備し提出することは欠かせません。最新の情報を常に確認しながら、期限内に行動することが成功への鍵となります。この貴重な機会を逃さず、賢く活用していきましょう。