住宅を購入する際に避けて通れないのが、住宅ローンの選択です。私たちは、固定金利と変動金利のどちらが得なのかを考えています。どちらの選択肢にもメリットとデメリットがあり、決断が家計に大きな影響を与えることを理解しています。
住宅ローンの基本
住宅ローンは、多くの人にとって大きな財政的決断です。特に、固定金利と変動金利の選択肢があり、それぞれに特徴があります。
固定金利とは
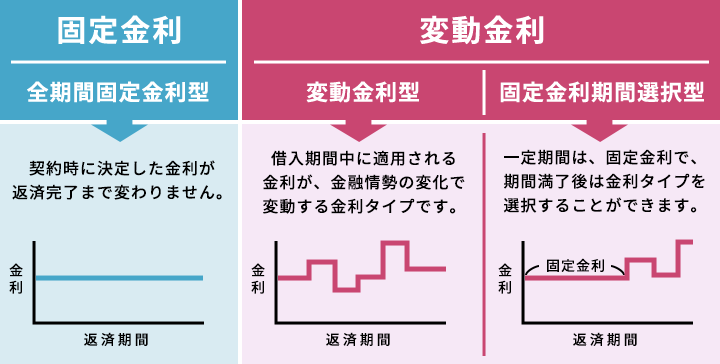
固定金利は、ローンの期間中ずっと金利が一定です。金利が変動しないため、毎月の返済額が予測可能です。例えば、30年固定の住宅ローンでは、金利が最初から最後まで同じままです。
固定金利のメリットには以下が含まれます。
- 返済計画が立てやすい
- 金利上昇のリスクを回避
- 安定した視覚化が可能
しかし、デメリットとしては、高い初期金利が挙げられます。
変動金利とは
変動金利は、市場の金利に応じて変動します。一般的には、定期的に金利が見直されることが多いです。初めは低い金利設定となり、月々の返済額も比較的安く感じます。
変動金利のメリットには下記が含まれます。
- 初期金利が低い
- 経済状況に応じた柔軟性
- 早期返済の可能性
固定金利のメリット
固定金利には多くのメリットがある。まず、返済額が常に一定になり、家計管理がしやすくなる。
予測可能な返済額
固定金利では、毎月の返済額が変わらないため、財政計画が立てやすい。例えば、金利が1.5%の住宅ローンを借りれば、毎月の支払いは明確に予測できる。加えて、将来の金利上昇に悩むことがない。これにより、突然の出費に備えた貯蓄がしやすくなる。さらに、長期的には総返済額の計画が立ちやすく、安心感が得られる。
変動金利のメリット
変動金利には、いくつかの重要なメリットがあります。特に、金利の動向に応じた返済の柔軟性が挙げられます。
低金利の可能性
変動金利は市場の金利に連動するため、初期金利が低く設定されることが一般的です。これにより、私たちの毎月の支払いが少なくなり、家計への影響を軽減できることがあります。たとえば、金融機関によっては初年度の金利が1.0%程度の場合もあり、短期的には経済的な負担が軽いです。このため、他の資金を貯蓄したり、支出に充てたりする余裕が生まれます。
どちらを選ぶべきか
住宅ローンを選ぶ際には、固定金利と変動金利のどちらが自分たちに適しているのかを慎重に検討することが大切です。生活背景や状況、そして経済状況によって、最適な選択肢が変わるからです。
生活背景や状況に応じた選択
家族の構成やライフステージによって、住宅ローンの選択肢は異なります。例えば、子どもがいる家庭の場合、返済額が固定されていることで安定した家計管理が可能です。また、将来の収入が予測できる場合、固定金利のプランが安心できる選択になるでしょう。他方で、独立したばかりの若い世代には、初期金利が低い変動金利が魅力的です。この場合、柔軟な返済計画が立てやすく、他の資金を貯蓄する余裕も生まれます。
経済状況の影響
住宅ローン選択においては、経済状況も無視できません。金利が低いときは、変動金利を選択することで、短期的に返済額を抑えられる可能性があります。しかし、経済が不安定な状況では、金利上昇のリスクが伴うため、固定金利の安定性が求められます。具体的には、以下のようなポイントが影響します。
- インフレ率の上昇
- 経済成長率の変動
- 中央銀行の金利政策
結論
住宅ローンの選択は私たちの未来に大きな影響を与えます。固定金利は安定した返済計画を提供し、長期的な安心感をもたらします。一方で、変動金利は初期の負担を軽減し、経済状況に応じた柔軟性を提供します。
私たちのライフスタイルや将来の見通しを考慮しながら、どちらの選択肢が最適かを見極めることが重要です。経済の動向や家計の状況を踏まえ、自分たちに合った住宅ローンを選ぶことで、安心して家を持つことができるでしょう。