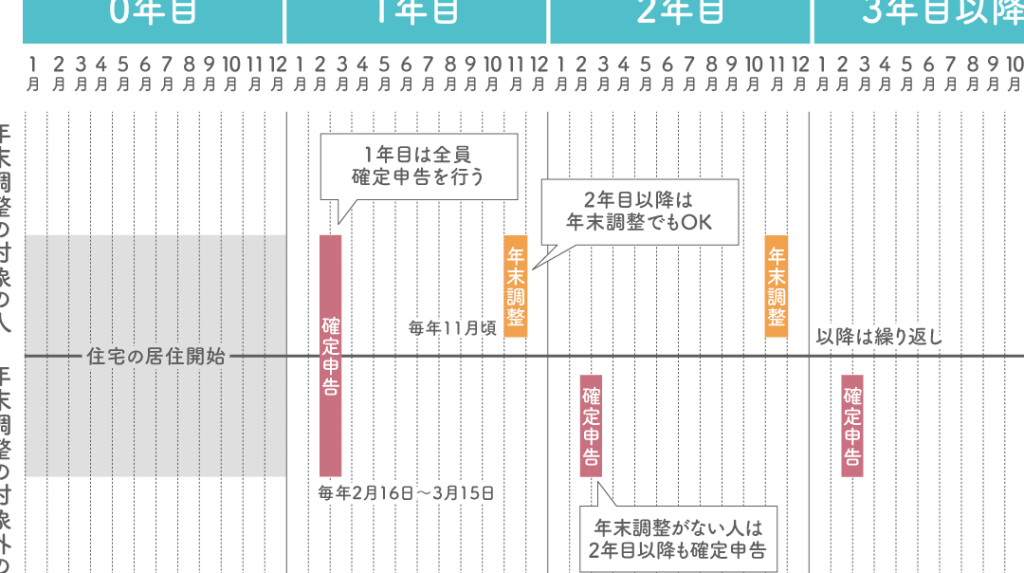
住宅ローン控除は、多くの人にとって大きな助けとなる制度です。しかし、**年末調整でいつこの控除が適用されるのか**を知っている人は少ないかもしれません。私たちは、この重要なタイミングを理解することで、税金の負担を軽減し、賢くお金を管理できるようになります。
住宅ローン控除の基本
住宅ローン控除は、私たちが家を購入する際に活用できる税制優遇制度です。この制度によって、年間の所得税から一定額を控除でき、経済的負担を軽減します。
住宅ローン控除とは
住宅ローン控除は、特定の条件を満たす住宅ローンに対して適用されます。具体的には、自宅として使用するために取得した不動産に関連する借入金利息が対象です。これにより、所得税の還付や軽減が受けられます。また、この控除は最大で10年続くことがあります。
対象となる条件
住宅ローン控除を受けるためにはいくつかの条件があります:
- 自宅要件: 購入した物件が自宅として利用されていること。
- 融資額: 借入金額が上限内であること。例えば、一戸建ての場合、4,000万円以下など。
- 契約期間: ローン契約期間が10年以上である必要があります。
- 年収制限: 所得税法による年収制限も存在し、高所得者の場合は適用外となります。
年末調整の概要
年末調整は、給与所得者が年間の税金を正確に計算し、過不足を清算する重要な手続きです。このプロセスにおいて、住宅ローン控除も適用されるため、多くの人にとって関心が高いテーマとなります。
年末調整の目的
年末調整の主な目的は、所得税や住民税を適切に算出し、納税額を確定させることです。具体的には以下の点が挙げられます。
- 過剰納税分の還付: 収入によって多く支払った税金が返却されます。
- 不足分の清算: 不足していた場合は追加で支払いが必要になります。
- 各種控除の適用: 住宅ローン控除など様々な控除を申請できます。
この手続きによって、一年間の経済状況を確認できるため、私たちの日常生活に役立つ情報も得られます。
手続きの流れ
年末調整は通常11月から12月にかけて行われ、その流れは次のようになります。
- 必要書類の準備: 源泉徴収票や控除証明書などを集めます。
- 申告書類への記入: 所得や控除項目について記入します。
- 提出期限への配慮: 提出期限までに会社へ提出します。
- 結果通知: 調整後、還付または追加徴収額について通知があります。
住宅ローン控除の適用タイミング
住宅ローン控除は、年末調整において特定のタイミングで適用される。これにより、納税者が正確な税金を計算できるようになる。
控除が反映される時期
控除は通常、年末調整の実施後に反映される。具体的には、毎年12月末までに必要書類を提出した場合、その年度の所得税から控除額が差し引かれる。このため、早めに手続きを進めておくことが重要です。 また、新たに住宅を購入した場合や借入金利息が発生した場合でも、その年の年末調整で適用可能となる。
年末調整前の準備
年末調整前にはいくつかの準備が求められる。必要な書類を確認することから始めます。その中には以下のものがあります:
- 借入金残高証明書:金融機関から取得。
- 源泉徴収票:勤務先から受け取ります。
- 住宅取得等資金証明書(該当する場合):これも必須です。
具体的な計算方法
住宅ローン控除の計算は、一定のルールに基づいて行われます。具体的には、借入金残高を元に控除額を求めます。この計算方法を理解することで、実際にどれほどの税金が軽減されるか把握できます。
控除額の計算式
控除額は以下のように計算されます:
- 借入金残高 × 控除率 = 控除額
例えば、借入金残高が3,000万円で、控除率が1%の場合、年間の控除額は30万円となります。この計算により、自分たちの状況に応じた正確な控除額を導き出せます。また、この控除は最大で10年適用されるため、長期的な節税効果も期待できます。
実際のケーススタディ
私たちが考える具体例として、一組の夫婦が2,500万円の住宅ローンを利用している場合を見てみましょう。彼らは次の条件で住宅ローンを組みました:
- 借入金利:0.8%
- 返済期間:35年
- 年収:600万円
この場合、初年度は以下のようになります:
- 借入金残高(初年度):2,500万円
- 控除率(一般):1%
そのため、
- 初年度控除額 = 2,500万円 × 1% = 25万円
Conclusion
住宅ローン控除は私たちの税負担を軽減する力強い武器です。年末調整での適用タイミングを理解することで、賢くお金を管理できるようになります。必要書類や手続きも忘れずに準備し早めに対応していくことが大切です。
また控除額の計算方法を知っておくことで、具体的な節税効果を把握できます。この制度を最大限に活用し、快適な生活と経済的安定を実現していきましょう。