住宅を購入する際、多くの人が考えるのは「住宅ローン 何年 平均」ということではないでしょうか。私たちもこの疑問に直面した経験があります。長期的な借入れは、家計に大きな影響を与えるため、適切な期間を選ぶことが重要です。
住宅ローンの基本
私たちは、住宅購入時に最も重要な要素の一つとして「住宅ローン」を挙げます。住宅ローンは、家を購入するために借りるお金であり、多くの人が数十年にわたり返済します。
住宅ローンとは
住宅ローンは、家を買うための資金を調達するための貸付です。通常、銀行や金融機関から提供されます。この借入れは、自宅を担保として利用し、長期的な返済計画が必要です。一般的には15年から35年の期間で組むことが多いですが、それぞれのお客様の状況によって異なります。
住宅ローンの種類
私たちが知っているように、主な住宅ローンには以下の種類があります:
- 固定金利型:契約時点で決まった金利が適用され続けるタイプ。
- 変動金利型:市場金利に応じて定期的に金利が変動するタイプ。
- フラット35:一定期間(最大35年)固定金利で利用できる制度。
住宅ローンの平均年数
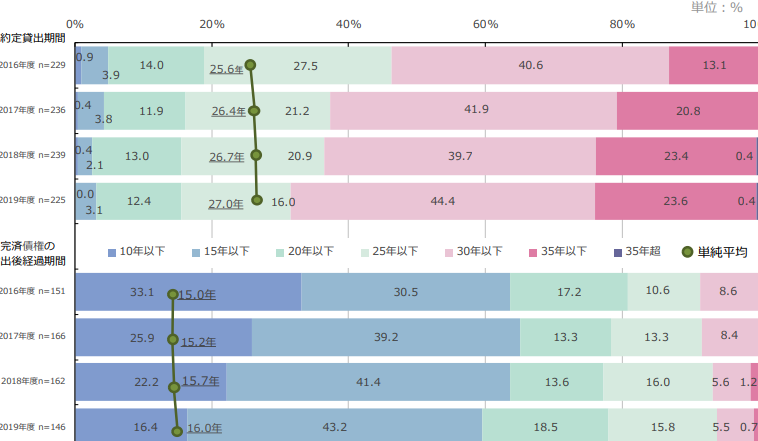
住宅ローンの平均借入年数は、一般的に20年から30年です。この期間中、借入れた金額と利息を返済することになります。多くの人が長期的な計画を立てるため、この範囲内で選ぶことが多いです。
平均年数のデータ
以下は、日本国内における住宅ローンの平均借入年数に関するデータです。
| 年 | 平均借入年数 |
|---|---|
| 2020 | 29.2 年 |
| 2021 | 28.8 年 |
| 2022 | 29.5 年 |
このデータから、近年では約29年前後で安定していることがわかります。特に、若い世代は長期的な返済プランを好む傾向があります。
地域別の差異
地域によっても住宅ローンの平均借入年数には違いがあります。例えば、
- 東京都: 約28年間
- 大阪府: 約30年間
- 福岡県: 約27年間
住宅ローンの返済方法
住宅ローンの返済方法には、いくつかの選択肢があります。返済プランを正しく理解することが重要です。
一般的な返済プラン
一般的な住宅ローンの返済プランには、以下のような種類があります。
- 元利均等返済: 毎月同じ金額を支払う方式で、初期は利息が多く含まれ、徐々に元本が減っていきます。
- 元金均等返済: 元本部分が毎月同じで、利息は残高に応じて変動します。そのため、早期に負担軽減できる可能性があります。
- ボーナス併用型: ボーナス時に追加で支払いを行う方式です。この場合、通常よりも月々の支払額を抑えられます。
これらの選択肢から、自分たちのライフスタイルや収入に合ったものを選ぶことが求められます。
繰上返済のメリット
繰上返済とは、本来設定された期間よりも早く一部または全額を返済することです。これにはいくつかのメリットがあります。
- 利息負担軽減: 繰上げて支払うことで総支払額が減少し、将来的な利息負担も軽くなります。
- 借入期間短縮: 早期完済によって借入期間を短縮できます。精神的にも余裕が生まれるでしょう。
- 資産運用への移行: 借入金が減少すれば、その分投資など他の資産運用へ回す余地も出てきます。
住宅ローンを組む際のポイント
住宅ローンを選ぶ際、いくつかの重要なポイントがあります。これらを理解し、適切に判断することで、より良い条件で借り入れが可能となります。
返済能力の見極め
返済能力は非常に重要な要素です。私たちは次の点を考慮すべきです:
- 収入: 固定的な月収やボーナス含む年収。
- 支出: 日常生活費や他の負債。
- 貯蓄: 緊急時にも対応できる資金。
これらを基に、自分たちが無理なく返済できる額を算出します。また、将来的な収入変動も考慮し、余裕ある返済プランが求められます。
金利の選び方
金利の種類によって返済総額が大きく異なるため、慎重な選択が必要です。以下に主要な金利タイプとその特徴を示します:
- 固定金利型: 借入期間中ずっと同じ金利で安定した返済が可能。
- 変動金利型: 市場金利に応じて変動し、初期は低めだがリスクも伴う。
- フラット35: 長期固定金利で一定額の融資限度あり、安全性重視の場合に人気。
結論
住宅ローンの平均借入年数は約20年から30年で安定しています。この期間を選ぶ際には、私たちのライフスタイルや将来の計画を考慮することが重要です。返済方法も多様であるため、無理のないプランを立てることで安心して家購入に踏み出せます。
また金利選びも大切な要素です。固定金利型と変動金利型など、各自に合った選択肢を理解し賢く利用しましょう。これらのポイントを押さえることで、より良い条件で住宅ローンを組むことができ、充実した生活へとつながります。