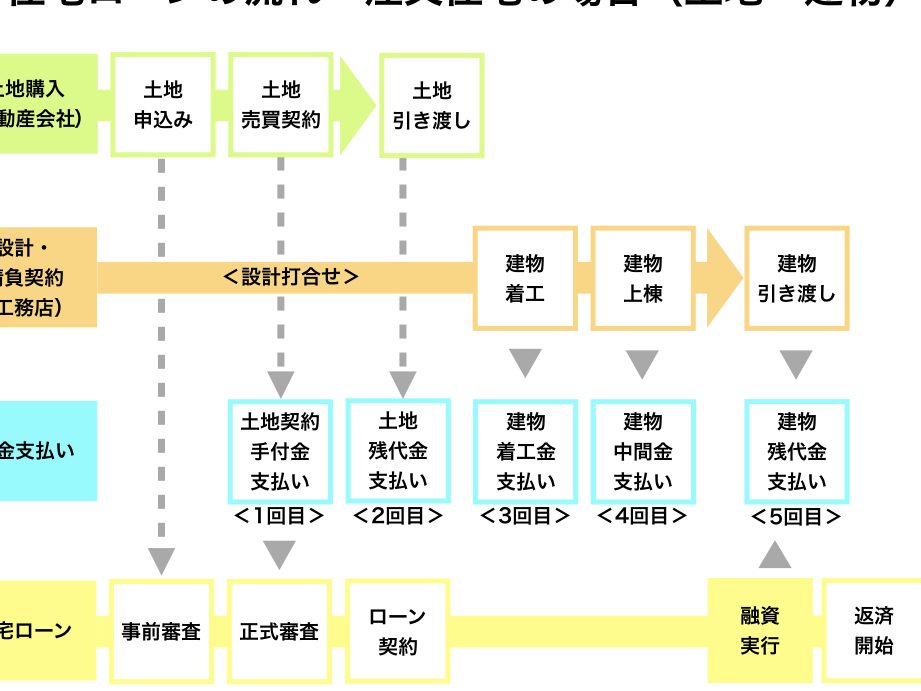
住宅を建てる夢を実現するために、私たちが最も気になるのは住宅ローンがいつ振り込まれるか</strongという点です。特に注文住宅の場合、資金の流れを把握することは非常に重要です。振込のタイミングを理解することで、スムーズな家づくりが可能になります。
住宅ローンの基本
住宅ローンは、住宅を購入または建設するための資金を借りる方法です。資金調達をスムーズに行うためには、住宅ローンについての基本を理解することが重要です。
住宅ローンとは
住宅ローンとは、銀行や金融機関から住宅の購入や注文住宅の建設に必要な資金を借りることを指します。一般的に、借入金額は数百万から数千万日本円に及ぶことが多いです。借りたお金は、利息を付けて分割返済することになります。返済期間は通常10年から35年の間で選択できます。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。主な種類は以下の通りです。
注文住宅とは
注文住宅とは、施主が自分の希望やニーズに合わせて設計し、建設する住宅のことです。この形式では、あらかじめ決まったプランの中から選ぶのではなく、自由に間取りやデザインを決定できます。これにより、個々のライフスタイルや趣向に合わせた家づくりが実現します。
注文住宅の特徴
注文住宅の特徴には、以下の点があります。
- 設計の自由度: 施主が具体的な要望を伝え、個性的な間取りやデザインを設計できます。
- 高い品質管理: 建材や施工方法に対するこだわりが反映され、より高品質な住宅が実現します。
- 土地選び: 施主が自分に合った土地を選べるため、立地に対する自由度が高くなります。
- エネルギー効率の向上: 最新の省エネ技術や設備を選択し、環境に配慮した設計が可能です。
注文住宅のメリット
- 個性豊かな住まい: 自分の好みやライフスタイルに合わせた唯一無二の家が作れます。
- 投資価値の高さ: 注文住宅は将来的に価値のある資産となるため、長期的に見てもメリットがあります。
- 快適な居住空間: 施主自身の意見を反映させることで、快適で使いやすい空間を実現できます。
- アフターサービスの充実: 多くの建設会社はアフターサービスを提供しており、安心して生活を始められます。
住宅ローンの振込タイミング
住宅ローンの振込は、注文住宅の建設において重要な要素です。資金がいつ振り込まれるかを理解することで、スムーズな家づくりが可能になります。
振込のプロセス
振込のプロセスは明確に定義されています。まず、契約締結後に融資の実行通知が届きます。次に、売主や建設会社に対して振込が行われます。この際、以下のステップがあります:
- 最初の振込は、工事着工前に実施されることが一般的です。
- その後、工事の進捗に応じて段階的に振込が行われます。
- すべての振込は、進捗確認後に行われ、質の高い施工が求められます。
重要なのは、工事の途中で振込が必要な場合、現場監督や建設会社からの申請が必要です。
振込の条件
振込にはいくつかの条件が存在します。融資を受けるためには、以下の条件を満たすことが求められます:
- ローン契約の内容に従った建設が行われていること
- 定期的に進捗報告が提出されること
- コンプライアンスのために必要な書類が整っていること
振込後の注意点
振込後には、いくつかの重要な注意点があります。資金の使い道や返済計画をしっかり把握しておくことが大切です。
住宅ローン返済の流れ
住宅ローンの返済は、購入した住宅に応じたスケジュールに沿って行われます。一般的に、融資契約締結後に初回の返済が始まります。以下は、返済の主な流れです。
- 契約締結: 住宅ローンの契約が完了します。
- 資金振込: 建設会社へ資金が振り込まれます。
- 返済開始: 資金振込後、指定した日に初回の返済が始まります。
- 進捗確認: 定期的に住宅の進捗状況を確認します。
また、返済金額や期間は借入時に決定され、毎月の支払いが家庭の財政に影響します。返済が滞った場合は、金融機関と相談し、早めに対策を講じる必要があります。
追加費用に対する考慮
注文住宅では、基本的な住宅ローン以外にも追加費用が発生する場合があります。これに備えて、以下の点を考慮することが重要です。
- 土地代: 購入した土地の価格に注意が必要です。
- 建設費用: 建材や工事代金が予算を超えることがあるため、余裕を持った計画を立てます。
- 維持費用: 家が完成した後も、維持管理に費用がかかります。
結論
住宅ローンの振込タイミングを理解することは、注文住宅をスムーズに建設するために欠かせません。資金の流れを把握することで、計画的に進められます。各振込の条件を確認し、必要な書類を整えることが大切です。
また、振込後の資金の使い道や返済計画についても十分に考慮しなければなりません。住宅ローンは長期的な契約であり、毎月の返済が家庭の財政に影響を与えます。私たちが安心して新しい住まいで生活を始めるためには、これらのポイントをしっかり押さえておくことが重要です。