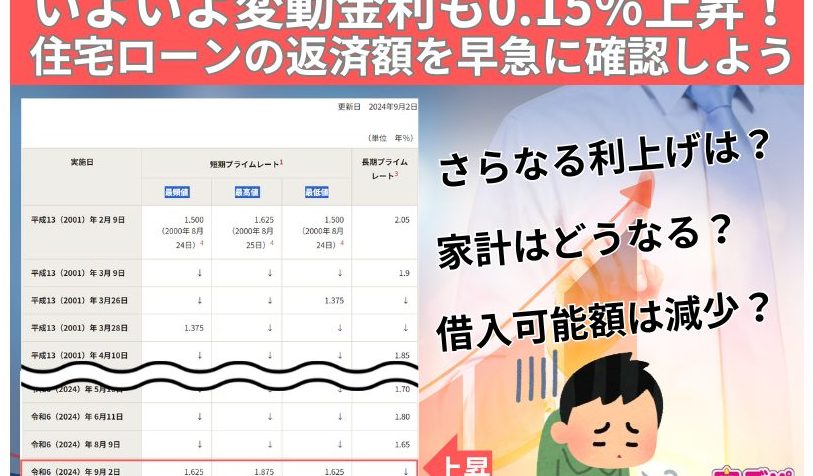
住宅ローンの変動金利、これからどうなるのか気になりますよね。私たちも同じように感じています。金利が上がるタイミングを知ることは、家計に大きな影響を与えるため、とても重要です。この変化を見極めることで、より良い選択ができるでしょう。
住宅ローン 変動金利の基本
住宅ローンの変動金利は、経済情勢に応じて金利が変化する特徴があります。このため、借入れ時の金利よりも低くなることもあれば、高くなることもあります。
変動金利とは
変動金利とは、市場の金利に連動して定期的に見直される住宅ローンの金利です。通常、半年または一年ごとに見直しが行われます。これによって、固定された期間中でも市場状況により返済額が増減します。例えば、日本銀行が政策金利を変更すると、一般的にはその影響を受けて金融機関の貸出金利にも反映されます。
変動金利の影響
変動金利は、住宅ローンにおいて重要な役割を果たします。市場の動向や経済状況に敏感であり、その影響が家計に大きく反映されるため、注意深く観察することが求められます。
市場金利との関係
変動金利は、市場金利の変化に直接的な関連があります。具体的には、以下の要素が影響を与えます:
- 短期金利: 短期的な市場金利が上昇すると、変動金利も上昇する傾向があります。
- 長期金利: 長期的な金融情勢は、特に住宅ローンの借入コストに影響を与える場合があります。
- インフレ率: インフレ率が高まると、市場全体で貸出し条件が厳しくなることがあります。
このような要因によって、私たちの返済額は増減します。そのため、定期的に市場状況をチェックし、自身の返済プランを見直す必要があります。
経済状況の影響
経済状況もまた、大きく関わっています。特定の経済指標や政策変更によって、次のような事象が発生します:
- 日本銀行の政策変更: 金融政策が緩和されると、市場金利は低下する可能性があります。
- 景気後退: 景気後退時には、多くの場合、借入コストが上昇します。
- 国際情勢: 貿易摩擦や地政学的リスクも、市場安定性へ悪影響を及ぼすことがあります。
過去の金利動向
過去の変動金利は、経済情勢や政策変更に密接に関連しています。ここでは、特に顕著なトレンドを見ていきます。
過去10年間の変動
過去10年間、日本の住宅ローン変動金利は以下のように推移しました。
| 年度 | 金利 (%) |
|---|---|
| 2014年 | 1.25 |
| 2015年 | 1.20 |
| 2016年 | 0.90 |
| 2017年 | 0.85 |
| 2018年 | 1.05 |
| 2019年 | 0.70 |
| 2020年 | 0.65 |
| 2021年 | 0.60 |
| 2022年 | 0.75 |
| 2023年 | 1.00 |
この表からもわかる通り、全体的には低下傾向が見られました。しかし、最近では上昇する兆しも現れています。これにより、借入れ希望者は慎重な判断が求められます。
重要な金利変更のタイミング
重要な金利変更時期を押さえることも大切です。主なタイミングとして次のような点があります:
- 日本銀行による政策金利: 定期的に見直され、市場全体に影響。
- グローバル経済情勢: 特にアメリカや欧州など海外市場での変化。
- 国内景気指標: GDP成長率や失業率などが影響を与える。
変動金利が上がる時期
変動金利の上昇時期を把握することは、住宅ローン借入者にとって極めて重要です。私たちは、さまざまな要因を考慮しながら、そのタイミングを見極める必要があります。
専門家の予測
専門家によって示された予測には以下のポイントがあります:
- 短期的な金利の上昇:経済状況やインフレ率が上昇すれば、短期間で金利が引き上げられる可能性があります。
- 景気指標との相関:GDP成長率や雇用統計などの指標が改善すると、金融政策も変更される傾向があります。
- 国際情勢への影響:海外市場の動向によって日本国内でも影響が出ることがあります。
これらの要因を定期的にチェックすることで、変動金利がいつ上がるかをより正確に予測できます。
政策金利との関連
政策金利は変動金利に直接影響します。日本銀行の政策変更は特に注目すべき点です。具体的には次のような関連性があります:
- 政策金利引き下げから引き上げへ:景気回復が進む場合、日本銀行は政策金利を引き上げ、市場全体に波及効果を与えることになります。
- 市場反応:金融機関は日本銀行の方針に基づいて貸出条件を調整するため、私たちの日常生活にもその影響が及びます。
住宅ローン選びのポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントがあります。変動金利の特徴やリスクを理解することで、より効果的な借入れが可能です。
変動金利のメリット・デメリット
変動金利には複数のメリットとデメリットがあります。
- 低金利: 初期段階で固定金利よりも低いことが多い。
- 市場連動性: 市場金利が下がると、返済額も減少する可能性あり。
- 柔軟性: 短期間で見直されるため、早期返済時に有利になる場合あり。
一方で、
- 不安定さ: 金利上昇により返済額が増加するリスク。
- 長期的な予測困難: 経済状況によって変わるため、将来計画が立てづらい。
- 管理コスト: 定期的な見直しや確認作業が必要となる。
借入時の注意事項
借入れ時には特に注意すべき点があります。
まずは、自身の資産状況や収入を正確に把握すること。これにより、無理なく返済できる範囲を設定できます。また、市場情報や経済指標を定期的にチェックし、最新のトレンドを把握しておくことも大切です。このような情報は、金融機関から提供される資料や専門家のアドバイスなどから得られます。
- 契約内容をよく理解すること: 利用規約や手数料について確認して、不明点は質問しましょう。
- 複数社から比較検討すること: 異なる金融機関によって条件が異なるため、自分に合ったプランを見つけましょう。
Conclusion
変動金利の動向を把握することは私たちにとって重要な課題です。経済情勢や日本銀行の政策変更が金利に与える影響を理解し、適切なタイミングで返済計画を見直すことで、家計への負担を軽減できます。
今後の市場状況や国際情勢にも敏感になり、情報収集を怠らないことが大切です。私たち自身の資産状況やライフプランに合った選択肢を見つけるために、専門家の意見も活用しましょう。これからの変動金利時代に備え、賢い判断ができるよう努めていきたいですね。