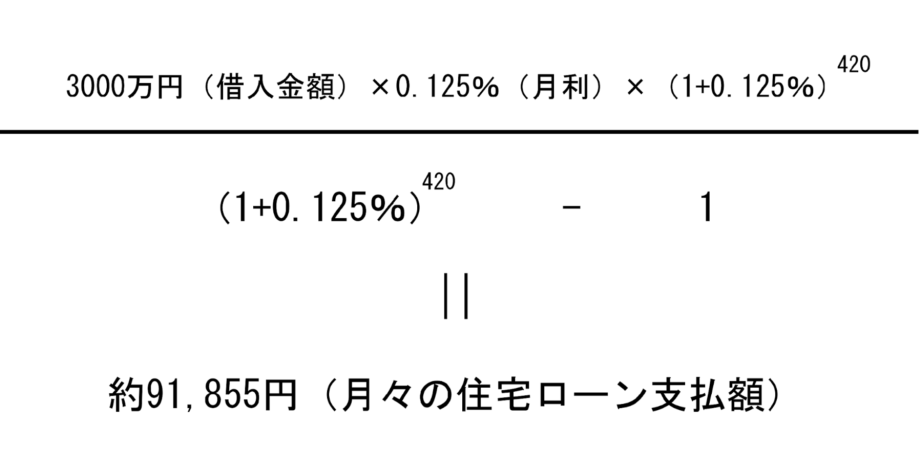
住宅購入を考えるとき、誰もが気になるのが「住宅ローン どれくらい借りれる」ということです。私たちもその疑問に直面しました。資金計画は家づくりの重要な要素であり、適切な情報を得ることで不安を解消できます。
住宅ローンの基本知識
住宅ローンは、住宅を購入するために借り入れる資金であり、多くの人が利用している金融商品です。私たちもこの仕組みを理解することで、より良い資金計画が立てられます。
住宅ローンとは
住宅ローンとは、一般的に不動産を担保として借りる長期的な融資のことです。この融資は通常、15年から35年の期間で返済されます。利子が付きますので、総返済額は元本よりも多くなることがあります。
- 借入額:購入価格から自己資金を引いた残り
- 利率:固定金利や変動金利によって異なる
- 返済方法:元利均等返済や元金均等返済などがある
住宅ローンの種類
住宅ローンには主に3つの種類があります。
- 固定金利型: 借入時に決まった利率が全期間適用されるタイプ。
- 変動金利型: 市場の金利に応じて定期的に利率が見直されるタイプ。
- フラット35: 固定金利で35年間借りられるタイプ。一定条件を満たす必要があります。
借入可能額の計算方法
借入可能額を知ることは、住宅購入において非常に重要です。私たちは年収や支払い能力を基に、具体的な計算方法について見ていきます。
年収と借入額の関係
年収が借入可能額に大きく影響します。一般的には、年収の5倍から7倍程度が目安とされています。以下の要素も考慮する必要があります。
- 年収: 高いほど多く借りられる。
- 勤続年数: 安定した職業が評価される。
- 他の負債: 他のローンがある場合、影響を受ける。
例えば、年収600万円の場合、最大で3,000万〜4,200万円程度借りられる可能性があります。この範囲内であれば、自分たちの資金計画を立てやすくなります。
支払い能力の評価基準
支払い能力は金融機関によって詳細に評価されます。以下は主な基準です。
- 返済負担率: 月々の返済額が手取り月収のおよそ25%以内であること。
- 信用情報: 信用スコアや過去の返済履歴が重視される。
- 自己資金比率: 購入価格に対する自己資金割合も重要だ。
住宅ローンの審査基準
住宅ローンを利用するには、いくつかの審査基準があります。これらの基準に基づいて、借入可能額が決まります。
信用情報の重要性
信用情報は、私たちが住宅ローンを取得する際に非常に重要な要素です。金融機関は、申込者の信用履歴を確認し、信用スコアを参考にします。このスコアが高ければ、高額な融資を受けやすくなります。一般的には以下の点が評価されます。
- 過去の返済履歴
- 現在の負債状況
- 支払い遅延や延滞の有無
良好な信用情報は、低金利で貸付を受ける助けになります。
借入条件の変化
借入条件は市場環境によって変動します。例えば、金利や経済情勢によって銀行が設定する条件も影響されます。具体的には次のような要因があります。
- 中央銀行による金利政策
- 不動産市場の動向
- 経済成長率
借入額を増やす方法
住宅ローンの借入額を増やすためには、いくつかの重要な要素があります。これらを考慮することで、より多くの資金を得ることが可能です。
頭金の影響
頭金は借入額に大きな影響を与える。頭金が多ければ多いほど、借入れ必要額が減少します。一般的には、頭金は購入価格の20%程度が望ましいとされています。この場合、例えば3,000万円の物件なら600万円が頭金になります。また、高い頭金によって金融機関からの信用度も向上し、低金利で融資を受けられる可能性も高まります。
まとめ
住宅ローンの借入可能額を理解することは私たちにとって重要なステップです。自分たちの年収や支払い能力を基に計算し、最適な資金計画を立てることで、安心して住宅購入に臨むことができます。
また頭金を増やすことで借入額を減らし、金融機関からの信頼性も向上させることができるでしょう。信用情報や市場環境も影響するため、常に最新の情報をチェックしていく必要があります。
これらの知識を活用して、理想的な住まいづくりへの第一歩を踏み出しましょう。私たち一人ひとりが賢い選択をすることで、日本全国でより良い住環境が実現できるはずです。