住宅を購入する際に気になるのが、**住宅ローン減税はいくら受けられるのか**という点です。私たちもこの制度を利用して、負担を軽減したいと考えています。具体的な金額や条件について知ることで、より賢い選択ができるでしょう。
この記事では、**住宅ローン減税の仕組みや対象となる条件**について詳しく解説します。また、実際にどれくらいの減税効果が期待できるのかも掘り下げていきます。この情報を知っていることは、今後の家計にも大きな影響を与えるはずです。
住宅ローン減税の概要
住宅ローン減税は、住宅購入時に適用される税制優遇措置です。これにより、私たちが支払う所得税を軽減できます。この制度は、特定の条件を満たすことで利用可能となります。
まず、住宅ローン減税の対象となる主な要件には以下があります:
- 新築や中古住宅:新築と中古どちらも対象。
- 居住用として使用すること:年間一定期間以上居住する必要がある。
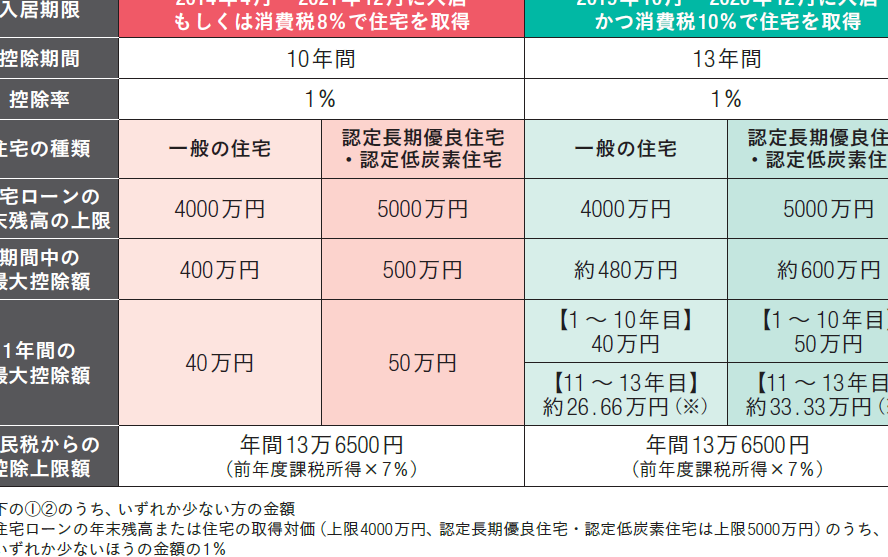
- 借入額の上限:一般的に最大4000万円まで。
また、控除率についても重要です。現在の控除率は1%であり、この割合で計算された金額が毎年の所得税から差し引かれます。例えば、3000万円の借入の場合、年間30万円が控除されます。
さらに、この減税措置は10年間適用され、多くの場合で合計300万円以上のメリットが期待できることもあります。それゆえ、多くの人々がこの制度を活用しています。
住宅ローン減税の対象
住宅ローン減税には、特定の条件を満たす住宅や借入金が対象となります。これにより、私たちは適切な情報を基にした判断が可能です。
対象となる住宅
新築または中古の居住用住宅が対象です。具体的には、以下の条件を満たす必要があります。
- 新築の場合、取得から6ヶ月以内に居住すること
- 中古の場合、取得から1年以内に居住すること
- 購入した住宅が自己居住用であること
これらの条件をクリアすれば、私たちはその物件について減税措置を受けられます。
対象となる借入金
借入金額は最大4000万円までとされています。この金額内であれば、控除率1%によって年間30万円以上の減税効果が期待できます。以下も重要なポイントです。
- 借入先は金融機関のみ
- 借り入れ期間は10年以上であること
- 契約時点で所定の手続きを完了している必要があること
住宅ローン減税の計算方法
住宅ローン減税の計算は、借入額や控除率に基づいて行われます。具体的な手順を理解することで、適切な減税額を把握できます。
減税額の算出
減税額は、借入金額に控除率を掛けて求められます。例えば、借入金が3000万円の場合、控除率1%を適用すると年間30万円が控除されます。この計算式は次の通りです:
- 借入金額 × 控除率 = 年間減税額
- 例:3000万円 × 0.01 = 30万円
さらに、この減税効果は最大10年間続くため、総合的には300万円以上のメリットが期待できます。
税控除の手続き
住宅ローン減税を受けるためには、特定の手続きを行う必要があります。主な流れは以下の通りです:
住宅ローン減税のメリット
住宅ローン減税には、さまざまな経済的メリットがあります。まず、年末調整で行う控除により、毎年の税負担が軽減されます。この制度を利用することで、家計にもプラスの影響が期待できます。
また、借入金額に対して1%の控除率が適用されるため、大きな額面で見ると大きな節税効果があります。例えば、3000万円の借入の場合、年間30万円の減税となり、それが10年間続くと総額で300万円以上になります。このように具体的な数字を知ることで、自分たちの家計への影響を把握しやすくなるでしょう。
さらに、新築や中古住宅どちらでも対象になる点も魅力です。どちらかと言えば、多様性があるため、自分たちのライフスタイルに合った選択肢を持てます。また、この制度は居住用物件に限られるため、本当に自分たちが住む場所への投資として意義深いものとなります。
手続きについても比較的簡単です。確定申告時に必要書類を提出することで適用されるので、高度な知識は不要です。金融機関から発行された借入証明書などは必須ですが、それ以外は一般家庭向けに設計されています。
住宅ローン減税のデメリット
住宅ローン減税には、いくつかのデメリットも存在します。まず第一に、控除を受けるための手続きが複雑な場合があることです。必要書類の準備や確定申告が求められ、多忙な日常生活の中でこれらを行うことは負担になることがあります。
次に、控除額は借入金額や返済期間に依存するため、大きな物件を購入しない限り期待できる減税効果は限定的です。このような状況では、思ったほどの節税効果が得られない可能性があります。
さらに、将来的な金利上昇によって返済額が増加するリスクも考慮すべきです。金利が上昇すると、月々の支払い負担が重くなるため、この点は特に注意が必要です。
また、新築や中古住宅といった種類によって適用条件にも差があります。それぞれの条件を満たさない場合、想定していた減税措置を享受できなくなることもあります。我々は、このようなリスクについて十分理解し、自身の状況に応じて慎重に判断する必要があります。
Conclusion
住宅ローン減税は私たちの家計に大きな影響を与える魅力的な制度です。条件を満たすことで享受できる減税効果は長期的に見れば大きなメリットとなります。しかし手続きや必要書類が求められるため、しっかりと準備することが不可欠です。自身の状況や購入予定の物件について十分に理解し、賢い選択をしましょう。この制度を上手に活用することで、住宅購入がより安心で有意義なものになるでしょう。