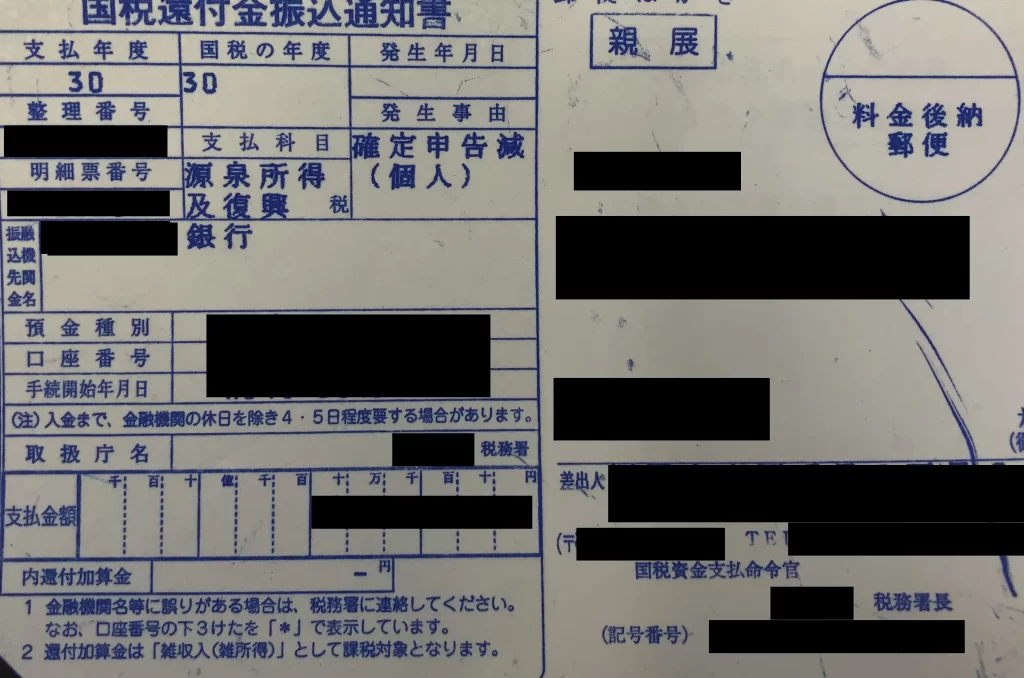
年末調整の時期が近づくと、多くの人が気になるのが住宅ローン控除 いつ返ってくるということです。私たちも毎年この時期に、どれだけの還付金を受け取れるか心待ちにしていますよね。特に住宅ローンを利用している方にとって、この控除は大きな助けになります。
年末調整の基本
年末調整は、私たちが毎年行う重要な手続きであり、税金の過不足を確認する機会です。この調整によって、所得税が正しく計算されるため、多くの人々にとって必要不可欠なプロセスです。
年末調整とは
年末調整は、給与所得者や退職金受給者に対して適用される制度で、年間の所得や控除額を基に最終的な税額を決定します。具体的には以下の点が挙げられます。
- 給与から天引きされた所得税と実際に支払うべき税額との比較
- 控除対象となる項目(扶養控除や生命保険料控除など)の申告
- 還付金または追加納付が発生する場合もあること
この手続きによって、不必要な税負担を軽減できます。特に住宅ローン控除を活用している場合、その影響が大きくなることがあります。
住宅ローン控除の概要
住宅ローン控除とは、自宅購入時に利用した住宅ローンの利息分について所得税から一定割合を控除できる制度です。この制度には以下の特徴があります。
- **最大で1%**の利息相当分を10年間にわたり控除可能
- 控除対象となる借入限度額は4,000万円まで
- 認定条件として自宅要件や居住期間が含まれる
住宅ローン控除の仕組み
住宅ローン控除は、自宅購入時に利用した住宅ローンの利息を所得税から控除できる制度です。この制度によって、借り入れた金額の最大1%を10年間にわたり控除できます。具体的には、借入限度額が4,000万円である場合、最大40万円の還付が期待できます。
税金の軽減効果
住宅ローン控除は、税負担を軽減する大きな手段です。例えば、年末調整で申告することで、本来支払うべき税額との差額が還付されます。この還付金は毎年受け取れるため、多くの家庭にとって重要な収入源となります。また、この制度は自宅購入後も継続的に利用可能であり、その恩恵を長期間享受できます。
いつ返ってくるのか
住宅ローン控除の還付金は、年末調整を経て受け取ることができます。具体的な返金時期は、年末調整を行った後の数ヶ月内に決まります。
年末調整のスケジュール
年末調整は通常、毎年12月に実施されます。この手続きによって、税額が確定し、控除対象項目が整理されます。以下は、大まかなスケジュールです:
- 11月中旬:必要書類や申告内容の準備を開始します。
- 12月初旬:勤務先に年末調整用書類を提出します。
- 12月下旬:会社で年末調整が完了し、その結果が通知されます。
このプロセスでは、必要書類を忘れずに提出することが重要です。
返金のプロセス
還付金の流れは次の通りです:
- 会社から通知:年末調整後、会社から還付額についてのお知らせがあります。
- 税務署への申請:場合によっては、自分自身で税務署へ申請する必要があります。
- 銀行口座への振込:最終的には指定した銀行口座に還付金が振り込まれます。
返金金額の計算
住宅ローン控除による返金金額は、具体的な条件に基づいて計算されます。適用される控除額を理解することで、正確な還付金を予測できます。
計算方法の詳細
住宅ローン控除では、実際に支払った利息に基づいて控除が行われます。具体的には、以下の要素を考慮します。
- 借入金額:最大4,000万円まで。
- 利率:年1%相当分。
- 期間:最長10年間。
例えば、借入残高が3,000万円であれば、対象となる利息は30万円(3,000万円 × 1%)です。この場合、住宅ローン控除によって所得税から30万円が差し引かれ、その結果として得られる還付金が期待できます。また、この計算は毎年行われるため、一貫した収益につながります。
注意点について
住宅ローン控除を受ける際にはいくつか注意すべきポイントがあります。まず、必要書類の準備は欠かせません。主な書類には以下があります。
- 確定申告書
- 借入契約書
- 支払い証明書
まとめ
住宅ローン控除は私たちにとって大きな経済的メリットをもたらす制度です。この控除を活用することで、毎年の税負担が軽減され、生活に余裕が生まれます。年末調整を通じて受け取る還付金は、多くの家庭にとって重要な収入源となります。
返金時期や手続きについての理解を深めることで、よりスムーズに控除を受けることが可能になります。必要書類の準備や申告内容の確認は欠かせません。これからも賢くこの制度を利用し、安心して自宅で過ごせる環境を整えていきましょう。