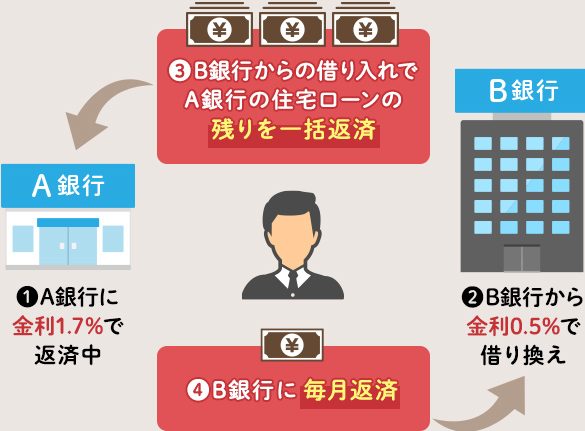
住宅ローンの借り換えは、私たちにとって非常に重要な選択肢です。**借り換えとは、既存の住宅ローンを新しいものに切り替えること**であり、金利や返済条件が改善される可能性があります。この手続きを通じて、月々の支払いを減らしたり、総返済額を抑えたりすることができるかもしれません。
借り換えとは 住宅ローンの概要
借り換えは、既存の住宅ローンを新しいものに切り替える手続きです。このプロセスによって、金利や返済条件が改善されることがあります。借り換えを行うことで、月々の支払いを減少させたり、総返済額を抑えたりすることができる可能性があります。
借り換えの定義
借り換えとは、新たな住宅ローンで旧ローンを返済し、その後新しい条件で再度融資を受けることです。具体的には以下のポイントが挙げられます。
- 金利: 新たなローンでは低い金利が適用される場合があります。
- 期間: 返済期間を延長または短縮する選択肢もあります。
- 手数料: 借り換え時に発生する手数料も考慮します。
このように、借り換えは単なる金利変更だけでなく、多様な条件を見直す機会でもあります。
住宅ローンの基本知識
住宅ローンは、不動産購入時に利用される融資です。基本的な知識として以下の点が重要です。
- 元本と利息: 毎月の支払いには元本とその利息が含まれています。
- 固定金利と変動金利: 固定金利は契約期間中ずっと同じ割合ですが、変動金利は市場状況によって変わります。
- 返済方法: 一般的には元利均等返済や元金均等返済など複数の方法があります。
借り換えのメリット
借り換えによって得られるメリットは多岐にわたります。特に金利の低下や月々の返済負担軽減が重要なポイントです。
金利低下の利点
金利が低下することで、住宅ローンの総返済額が減少します。このため、借り換え後には以下のような効果が期待できます。
- 毎月の支払い額を削減できる
低い金利を適用することで、同じ元本でも支払う利息が少なくなります。これにより、月々の負担が軽く感じられます。
- 長期的なコスト削減につながる
金利差によって、数百万単位で総返済額が変わることがあります。この差を利用して将来的な資金計画を立てることも可能です。
月々の返済負担軽減
借り換えによって月々の返済負担が軽くなると、多くの場合、生活全般にプラスの影響があります。その具体的な要素は次の通りです。
- 余裕ある家計管理
毎月のお支払い額が減少すると、その分他の必要経費や貯蓄に回すことでき、生活設計に余裕が生まれます。
- ライフスタイル向上
借り換えのデメリット
借り換えにはいくつかのデメリットがあります。これらを理解することで、より賢明な判断ができます。
手数料と費用
借り換えに伴う手数料や費用が発生することがあります。例えば、以下のようなコストが考慮されます。
- 事務手数料: 新しいローンを申し込む際に支払う必要がある。
- 登記費用: 不動産の名義変更に関連するコスト。
- 保証料: 新たな住宅ローン契約時に必要になる場合もある。
これらの費用は、一見すると金利の低下による節約効果を相殺する可能性があります。したがって、総合的な支出を評価しないと損失につながることがあります。
審査の難しさ
新しい住宅ローンへの借り換えには、通常審査プロセスが存在します。このプロセスでは、以下の要素が影響します。
- 信用スコア: 過去の借入履歴や返済状況によって異なる。
- 収入証明: 現在の年収や雇用形態などを確認される。
- 負債比率: 他の借入れとのバランスも重要である。
借り換えの手続き
借り換えの手続きは、慎重に行う必要があります。我々が以下に示すプロセスを理解することで、スムーズな借り換えが可能です。
必要書類
借り換えを進めるためには、いくつかの書類が必要です。主な書類は以下の通りです:
- 本人確認書類:運転免許証やパスポートなど。
- 収入証明:給与明細や確定申告書。
- 住民票:最新のものを提出します。
- 現在の住宅ローン契約書:既存ローンの詳細を確認するために必要です。
これらの書類を準備しておくことで、審査が円滑に進みます。
借り換えの流れ
借り換えには一連のステップがあります。具体的な流れは次のとおりです:
- 情報収集:金利や条件について調べ、自分たちに合ったプランを見つけます。
- 申し込み:選んだ金融機関に必要な書類を提出し、正式に申し込みます。
- 審査プロセス:金融機関による信用審査が行われます。この段階で信用スコアなどが評価されます。
- 契約締結:審査通過後、新しい住宅ローン契約を締結します。
- 旧ローン返済:新しい融資で旧ローンを返済し、その後新しい条件で返済開始となります。
結論
住宅ローンの借り換えは私たちにとって大きなチャンスです。金利を見直し月々の支払いを減少させることで、家計に余裕を持たせることができます。もちろん手数料や審査プロセスなどのデメリットもありますが、これらを十分に理解して対策を講じることで、資金管理がより効果的になります。
私たちは借り換えによって得られるメリットとデメリットをしっかり評価し、自分たちのライフスタイルや未来設計に最適な選択をすることが重要です。この手続きを通じて賢くお金を管理し、安定した生活基盤を築いていきましょう。