確定申告の季節が近づくと、私たちの頭に浮かぶのは「住宅ローン控除」についてです。この制度を利用することで、税金を軽減できるチャンスがあります。 しかし、いつまで申請が可能なのか、多くの人が疑問に思っていますよね。
確定申告の基礎知識
確定申告は、個人が一年間の所得を税務署に報告する手続きです。この手続きを通じて、納めるべき税金の額を確定させます。
確定申告とは
確定申告とは、年収や経費などを含む所得を正確に計算し、その結果に基づいて税金を支払うための手続きです。日本では毎年2月16日から3月15日の間に行います。主な対象者には以下が含まれます。
- 自営業者やフリーランス
- 給与所得者で副収入がある場合
- 所得控除や特別控除を受けたい人
この期間中に申請することで、自分自身の税金状況が明らかになり、過不足なく納付できます。
住宅ローン控除の概要
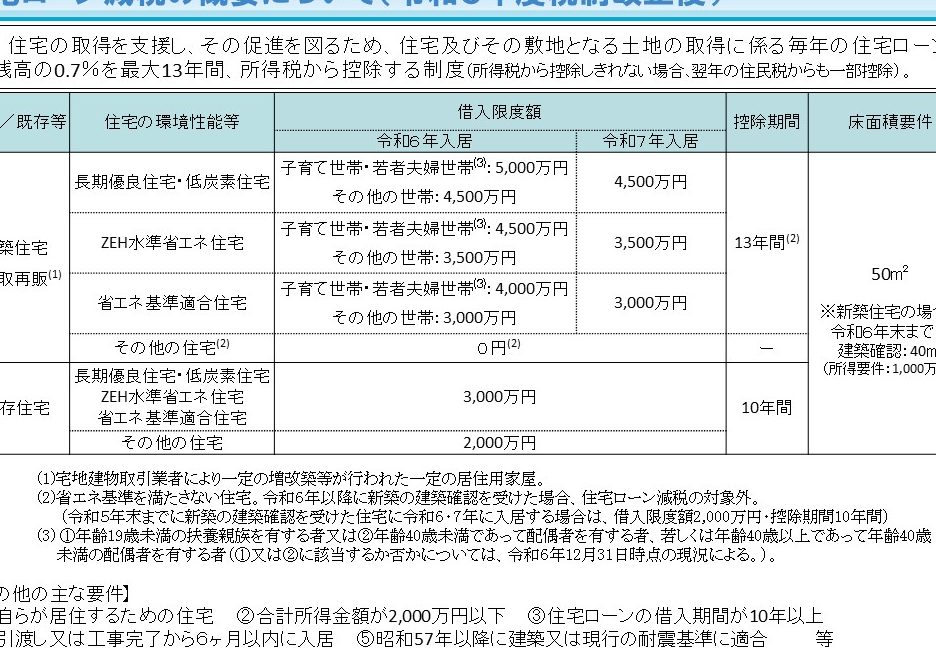
住宅ローン控除は、自宅購入時に利用できる税制優遇制度です。一定条件を満たすと、借入金利など一部が所得税から控除されます。具体的な内容は次のとおりです。
- 控除対象となる借入限度額:最大4,000万円
- 最長10年間適用可能
- 年末残高によって控除額が変動
住宅ローン控除の期限
住宅ローン控除には申請期限が存在し、適切な期間内に手続きを行う必要があります。この制度を利用するためには、確定申告の際に所定の手続きを実施することが求められます。
申告期間
確定申告は毎年2月16日から3月15日の間に行われます。この期間中に必要書類を整え、税務署へ提出することが重要です。もしこの期間を過ぎてしまうと、住宅ローン控除の適用が受けられなくなる可能性があります。したがって、早めの準備が推奨されます。
控除対象年数
住宅ローン控除は最長10年間適用されます。この間に借入金利の一部を所得税から控除できます。ただし、この控除対象年数は契約内容や借入額によって異なる場合があります。具体的には以下のようになります。
- 最大借入限度額: 4,000万円
- 適用年数: 通常10年間
- 初年度: 借入開始年度に対しても申請可能
申告手続きの流れ
確定申告における住宅ローン控除の申請は、正しい手続きを踏むことが重要です。以下に必要なステップを詳述します。
必要書類
住宅ローン控除を受けるためには、いくつかの書類が必要となります。具体的には次のようなものがあります:
- 住宅借入金等特別控除額計算明細書:この書類は税務署から入手でき、必要事項を記入します。
- 借入契約書:金融機関との契約内容が確認できるもので、原本またはコピーを用意します。
- 登記事項証明書:不動産登記情報が記載された証明書で、不動産所在地や所有者情報が含まれます。
- 源泉徴収票:給与所得者の場合、勤務先から発行されるこの票が必要です。
これらの資料を揃えることで、スムーズな申請が可能になります。
申請方法
住宅ローン控除の申請方法は主に2つあります。どちらか一方で行えますので、自分に合った方法を選びましょう。
- 電子申告(e-Tax): インターネット経由で簡単に手続きできます。事前にマイナンバーカードや電子証明書が必要です。
- 郵送または直接提出: 必要書類をまとめて税務署へ郵送するか、直接持参して提出します。この場合、事前予約も考慮しておくとスムーズです。
住宅ローン控除のメリット
住宅ローン控除を利用することで、税金の軽減が実現できる。特に、所得税から直接控除されるため、家計への影響は大きい。具体的には、借入金利の一部が控除対象となり、最大で400万円までの借入額に対して適用される。この制度を活用しない手はない。
税金の軽減
税金を軽減する主な方法として、住宅ローン控除がある。例えば、年間約20万円ほどの税額が減少する場合も多い。このように毎年一定額を節約できれば、その分他の支出に回せる。我々の場合、このメリットを受けられるかどうか確認することが重要だ。申告時期や必要書類について正確な情報を把握しておくと良い。
結論
住宅ローン控除は私たちの家計に大きな影響を与える制度です。税金の軽減が期待できるため申請する価値があります。しかし申請期限や必要書類についてしっかり理解しておくことが重要です。確定申告の時期には、早めに準備を進めて確実に手続きを行いましょう。
特に自営業者や副収入のある給与所得者は、自分自身が対象となるか再確認しておくべきです。この控除を利用することで、毎年の税負担が軽減される可能性がありますので、賢い選択を心掛けたいですね。