住宅を購入する際、**住宅ローンの期間は非常に重要な要素**です。私たちが考えるべきは、最長でどれくらいの年数借り入れができるのかということです。この情報を知っていると、将来の資金計画や返済計画がより明確になります。
住宅ローンの基本知識
住宅ローンは、住宅購入を支援するための重要な金融商品です。私たちがこの分野で理解すべきいくつかの基本的なポイントがあります。
住宅ローンとは
住宅ローンとは、主に不動産を購入するために金融機関から借りる資金です。これには、土地や建物の価格をカバーするための長期的な融資が含まれます。多くの場合、返済期間は数年から数十年にわたり、月々一定額を支払う形になります。また、金利が適用されるため、その影響も考慮する必要があります。
住宅ローンの種類
私たちが選ぶことのできる住宅ローンにはいくつかの種類があります。それぞれ異なる特徴と条件がありますので、自分に合ったものを選ぶことが大切です。以下は主な種類です:
- 固定金利型: 契約時点で決まった金利が返済期間中変わらないタイプ。
- 変動金利型: 市場金利に応じて金利が変動し、それによって月々の返済額も変わるタイプ。
- 全期間固定型: 最初から最後まで同じ金利で安定した返済計画が可能。
住宅ローンの最長期間
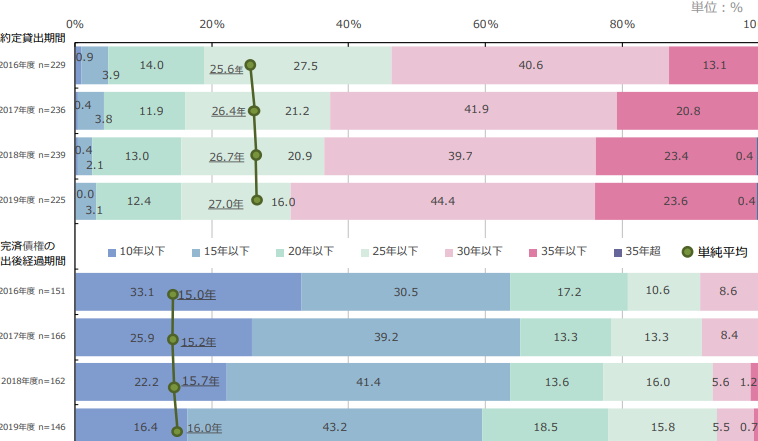
住宅ローンの最長期間は借入先の金融機関や商品によって異なる。一般的に、最長35年という設定が多い。これにより、月々の返済額を抑えつつ、長期的な資金計画を立てることが可能になる。
一般的な最長期間
ほとんどの金融機関では、住宅ローンの一般的な最長期間は以下のようになっている:
- 15年:短期型で利息負担が少なくなる。
- 20年:バランスの良い選択肢として人気がある。
- 30年:安定した返済プランを提供し、多く利用される。
- 35年:特に若い世代に好まれ、低い月々の支払額を実現できる。
このように、選択肢によってライフスタイルや将来設計に合ったプランを見つけられる。
年数の変動要因
住宅ローンの最長期間には、以下の要因によって変動することがある:
- 借入者の年齢:高齢者の場合、融資期間が制限されることが多い。
- 収入状況:安定した収入が求められ、高い信用力も重要視される。
- 物件種類:新築か中古かで条件が異なる場合もある。
- 地域経済情勢:地方によって市場状況や金利政策も影響する。
各金融機関の比較
住宅ローンの選択肢は多様で、金融機関ごとに特徴が異なる。ここでは、メガバンクと地方銀行の違いを詳しく見ていく。
メガバンクの特徴
メガバンクには、以下のような特徴がある:
- 長期間の融資: メガバンクは最大35年までの融資を提供することが一般的だ。
- 金利タイプ: 固定金利型や変動金利型など、幅広い金利プランから選べる。
- 安定性: 財務基盤が強固なので、経済情勢に影響されにくい。
また、手続きもオンラインで簡単に行えるため、多忙な人にも向いている。
地方銀行の特徴
地方銀行も独自のメリットを持っている:
- 地域密着型サービス: 地元住民向けに特化したローンプランを用意しており、親身なサポートが受けられる。
- 柔軟な条件設定: 借入者の状況に応じた柔軟な返済プランを提案することが可能だ。
- 低金利キャンペーン: 特定期間中に低金利キャンペーンを実施することがあり、お得感が増す。
住宅ローン選びのポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントがあります。これらを理解することで、より良い選択が可能になります。
返済計画の重要性
返済計画は、長期的な金融安定に直結します。自身の収入や支出を考慮した上で現実的な返済額を設定することが大切です。具体的には、月々の返済額が手取り収入の25%以下になるように設定すると安心です。また、将来のライフイベント(教育費や老後資金など)も見越して計画する必要があります。借り入れ前にシミュレーションを行うと、自分たちに合った最適なプランが見えてきます。
結論
住宅ローンの最長期間は私たちにとって重要な選択肢です。35年という長期の返済プランを選ぶことで、月々の負担を軽減しながら安定した資金計画を立てることが可能になります。それぞれの金融機関が提供する条件やサービスを比較し、自分たちに合ったものを見つけることが大切です。
また、返済計画についても慎重に考える必要があります。収入や将来のライフイベントを考慮し、現実的な返済額を設定することで安心してローンを利用できる環境が整います。これらのポイントを意識することで、より良い住宅購入への道筋が開けるでしょう。