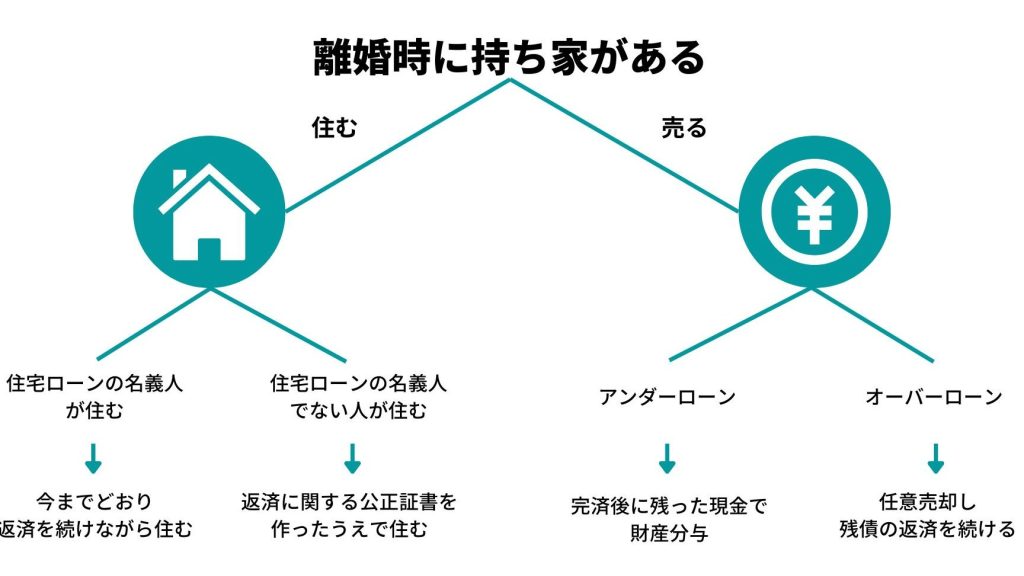
離婚は人生の大きな転機ですが、特に住宅ローンの問題が絡むとさらに複雑になります。私たちもこの状況に直面したことがあるかもしれませんが、「離婚後の住宅ローンは誰が払うべきなのか?」という疑問は、多くの人に共通する悩みです。この問いには明確な答えがないため、適切な情報を知ることが重要です。
離婚時の住宅ローンの現状
離婚後、住宅ローンの支払いに関する問題は非常に重要です。多くの場合、夫婦のどちらが支払うか決まっていないため、トラブルが発生しやすい状況です。法律上では、共同名義の住宅ローンは両者に責任があります。そのため、一方が家を出る場合でも、もう一方が全額支払うことにはなりません。
実際には以下のようなケースがあります。
また、子供がいる場合、その生活環境維持のために家を残す選択肢もあります。この選択によって住宅ローンの負担が変わることがあります。さらに、親権なども考慮されるので、専門家との相談が不可欠です。
借入金利や残高によって異なる結果になります。具体的な条件や事情によって最適解は異なるため、自分たちに合った方法を探す必要があります。
誰が住宅ローンを支払うべきか
住宅ローンの支払い義務は、離婚後の重要な課題です。誰が負担するかは、財産分けや収入状況に大きく影響されます。
財産の分け方
住宅ローンの返済責任は、共同名義の場合両者にあります。そのため、財産分けが重要な要素です。具体的には次の点を考慮します:
- 家の所有権:どちらが家に住み続けるかで決まることがあります。
- 売却益:家を売却し、その利益を分配する選択肢も存在します。
- 資産全体:その他の資産とのバランスも考える必要があります。
このような財産分けによって、最終的な支払い責任が変わります。
収入と負担能力の考慮
夫婦それぞれの収入と負担能力も支払いに影響します。以下の点が重要です:
- 月々の収入:各自の安定した収入源を確認しましょう。
- 生活費:日常生活に必要な経費との兼ね合いも考えます。
- 借金状況:他にも借金がある場合、それらとのバランスも見逃せません。
離婚協議書の重要性
離婚協議書は、財産分与や住宅ローンについての合意を明確にするために非常に重要です。具体的な条件を文書化することで、後々のトラブルを防ぐことができます。たとえば、住宅ローンの支払い責任や所有権について明示的に記載することで、双方が納得できる解決策を見つけやすくなります。
また、離婚協議書には様々な要素が含まれるべきです。以下のポイントが特に重要です。
- 財産分与:家や車などの資産の配分
- 住宅ローン:誰が支払うかという合意
- 子供関連:養育費や親権についての取り決め
さらに、この文書は法的効力を持ちます。法律上、有効な形式で作成された場合、裁判所でも認められます。そのため、自身で作成する際は専門家に相談しながら行うことがおすすめです。
住宅ローンの名義変更について
住宅ローンの名義変更は、離婚後の重要なプロセスです。名義を変更することで、支払い責任が明確になります。具体的には、以下のポイントに注意が必要です。
- 住宅ローン契約者の確認: 現在の契約者を確認し、どちらが名義人であるか把握します。
- 金融機関との相談: 名義変更には金融機関への手続きが必要です。事前に相談することでスムーズに進められます。
- 必要書類の準備: 名義変更に伴う書類を準備します。一般的には、身分証明書や離婚協議書などが求められます。
なお、一方だけが名義を持つ場合もあります。この際は、その人が全額支払うことになります。しかし、共同名義の場合は両者とも責任があります。
また、名義変更後も支払い能力を考慮した合意形成が大切です。一方の収入や負担状況によって、新たな条件設定が必要になることも多いです。そのため、専門家との話し合いは欠かせません。
さらに、子供がいる場合は生活環境維持も視野に入れるべきです。このような事情から住宅ローンを引き続き払う選択肢も考えられます。これによって新しい住居探しや移動費用など余計な負担を軽減できます。
離婚後の住宅ローン対策
離婚後、住宅ローンの支払いについての問題は非常に重要です。私たちは、以下のような対策を考慮する必要があります。
- 名義変更: 住宅ローン名義を変更することで、支払い責任が明確になります。金融機関との相談が不可欠であり、新しい名義人が全額支払うケースもあります。
- リファイナンス: リファイナンスによって金利や返済条件を見直すことができるため、月々の負担軽減につながります。また、収入状況に応じて新たな契約を結ぶことも検討できます。
- 売却と分配: 不動産を売却し、その利益を双方で分配する選択肢があります。この場合、物件価値や市場状況に注意し、公正な評価が求められます。
子供がいる場合は特に注意が必要です。生活環境維持のため家を残す選択肢もあります。しかし、この場合も経済的負担について話し合うことが重要です。
さらに、離婚協議書は忘れてはいけません。この文書には住宅ローン関連の合意内容を明確に記載しておくことで後々のトラブル回避につながります。この協議書には財産分与や養育費なども含める必要があります。
Conclusion
離婚後の住宅ローンの支払い問題は非常に複雑で個別の事情によって異なります。私たちは、適切な情報を持ち寄り専門家と相談することで最善の解決策を見つけることができると信じています。
名義変更やリファイナンスなどの選択肢を検討しながら、財産分与や収入状況に基づいて公平な合意を形成することが重要です。また子供がいる場合は生活環境を考慮した判断も必要です。
明確な離婚協議書を作成しお互いに納得できる条件を文書化することで、将来的なトラブルを避ける助けになります。私たち全員が新しいスタートへ向かうためには、このプロセスが不可欠です。