住宅購入を考えている私たちにとって、**住宅ローン利息いくら**が重要なポイントです。利息が高ければ、返済額も増え、将来の生活に大きな影響を与えます。では、実際にどのくらいの利息がかかるのか、そしてその計算方法はどのようなものなのでしょうか?
住宅ローン利息の基本
住宅ローンの利息は、借入金に対して発生する費用です。これは、月々の返済額に直接影響を与え、結果的に総支払額にも多大な影響を及ぼします。私たちが理解するために、以下のサブカテゴリーを見ていきましょう。
住宅ローンとは
住宅ローンは、不動産を購入するための資金を金融機関から借りる手段です。私たちは、特定の条件に基づいて長期間にわたり返済をします。一般的に、期間は10年から35年程度です。主な特徴には以下があります。
- 金利: 固定金利または変動金利が選べる。
- 担保: 購入する不動産が担保となる。
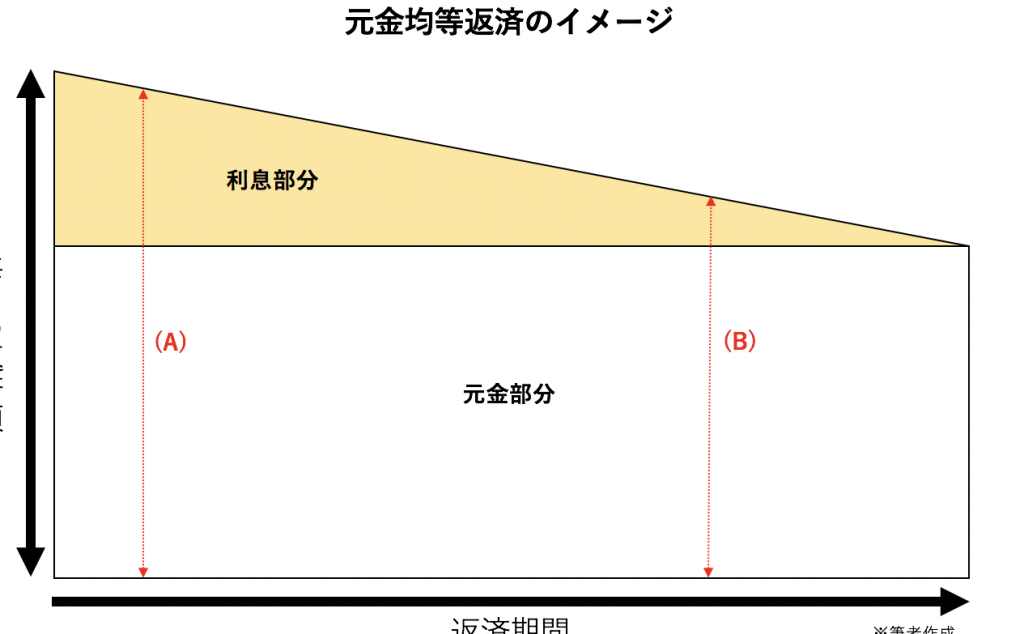
- 返済方法: 元利均等返済や元金均等返済が一般的。
利息の種類
利息には、主に以下の2つの種類があります。
- 固定金利: 借入期間中、金利が一定で変わらないため、返済額が安定。
- 変動金利: 市場金利に応じて毎年金利が変わるため、将来的な支払いが不確定。
住宅ローン利息の計算方法
住宅ローンの利息を理解するには、計算方法を知ることが不可欠です。この計算方法が分かると、実際に支払う利息の額や返済額を正確に把握できます。
金利の種類と特徴
住宅ローンの金利には主に以下の2種類があります。
- 固定金利: 返済期間中、金利が変動しないため、返済計画が立てやすい。
- 変動金利: 市場の金利に応じて変動するため、金利引き下げのメリットがあるが、将来的な返済額に不確実性がある。
それぞれの金利には特徴があり、自分のライフスタイルや経済状況に合った選択が重要です。
利息の計算例
利息の計算について具体例を見てみましょう。以下は基本的な計算式です。
- 月々の返済額 = 借入金額 × 月利率 ÷ (1 – (1 + 月利率) ^ -返済回数)
例えば、借入金額3,000万円、年利2%、返済期間35年の場合、以下のように計算できます。
| 金額 | 借入金額 | 年利 | 返済期間 | 月利率 | 月々の返済額 |
|---|---|---|---|---|---|
| 住宅ローン利息の例 | 30,000,000 | 2% | 35年 | 0.001667 | 約 83,331円 |
住宅ローン利息の影響要因
住宅ローンの利息には、いくつかの重要な影響要因が存在します。これらの要因を理解することで、借入時の選択がより明確になります。
金利の変動
金利の変動は、住宅ローン利息に直接影響を与えます。固定金利の場合、契約時の金利が変わらず、返済計画が立てやすいです。一方、変動金利は市場の動きによって変わるため、短期的に金利が下がる可能性がありますが、長期的には不確実性が増します。日本では、住宅ローンの金利は年ごとに見直されることが一般的で、経済状況によっても変動します。そのため、現在の金利水準を把握することは非常に重要です。
借入額と返済期間
借入額と返済期間も、住宅ローン利息に大きく影響します。借入額が大きくなれば、その分、利息も多く支払うことになります。また、返済期間が長いほど、総利息額も増えます。たとえば、借入額3,000万円を年利2%で35年間返済する場合、総支払額は約4,200万円に達します。したがって、適切な借入額と返済期間を選択することが、家計に与える影響を軽減するために不可欠です。
住宅ローン比較のポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントが存在します。私たちは、これらのポイントを理解することで、より良い選択ができると考えます。
複数の金融機関の比較
複数の金融機関の住宅ローンを比較することは、適切な選択肢を見つけるために重要です。比較する際には以下の要素に注目します。
したがって、これらの要素を比較することで、最も有利な条件を見つけることができるのです。
無料シミュレーションの活用
無料シミュレーションを利用することで、具体的な返済額や総支払額を簡単に把握できます。私たちもこれを実践することで、予測が立てやすくなります。例えば、
Conclusion
住宅ローンの利息は私たちの将来に大きな影響を与える重要な要素です。金利の選択や借入額の設定は慎重に行うべきです。私たちが提供した情報を基に、適切な選択をすることで、無理のない返済計画を立てられるでしょう。また、複数の金融機関を比較することで、より良い条件を見つける手助けになります。これからの住宅購入に向けて、賢い選択をしていきましょう。