住宅ローンを考えるとき、最も気になるのは「住宅ローン支払い いつから」始まるのかということです。夢のマイホームを手に入れるためには、計画的な資金管理が欠かせません。私たちは、この疑問に対する明確な答えを提供します。
多くの人が知らない事実や注意点もありますので、しっかり理解しておくことが重要です。例えば、契約後すぐに支払いが始まる場合や、一定期間待つ必要があるケースなど様々です。この情報を知っていることで、安心して住宅購入の準備を進められます。
住宅ローン支払いの概要
住宅ローンの支払いについて理解することは、私たちの財政管理において重要です。正確な情報を得ることで、スムーズにマイホーム購入を進められます。
住宅ローンの基本知識
住宅ローンとは、自宅購入のために金融機関から借りる資金です。この資金は、数十年かけて返済します。一般的には、以下のような要素が含まれます。
- 融資額: 購入価格から自己資金を引いた額。
- 金利: 貸付利率であり、返済時に発生する費用。
- 返済期間: 通常10年から35年まで設定可能。
こうした基本知識を理解し、自分たちに合ったプランを選ぶことが大切です。
支払うべき理由
住宅ローンの支払いには多くの理由があります。一つ目は、夢のマイホームへの近道です。二つ目は、家賃と異なり自宅が資産となる点です。また、税制上の優遇措置も享受できます。具体的には、
- 固定資産税控除: 所有している不動産に対する税負担軽減。
- 借入金利控除: 支払った利息が所得税から控除される場合。
住宅ローン支払いの開始時期
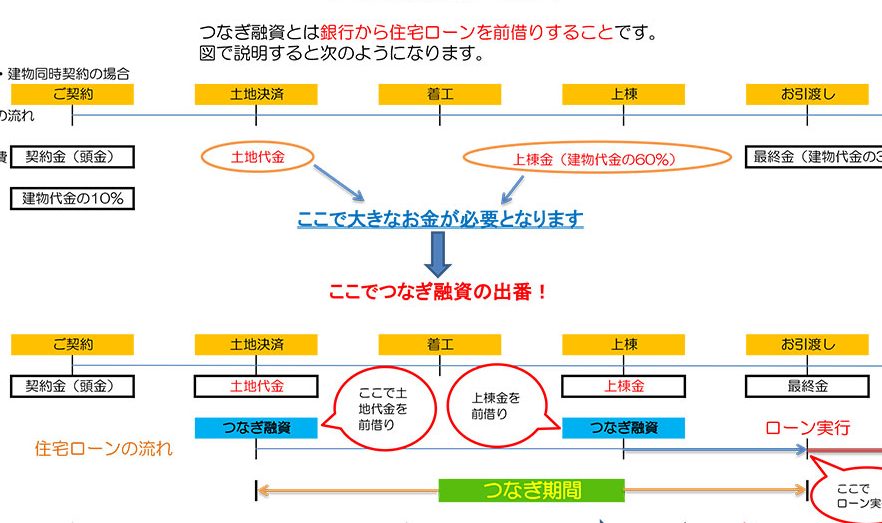
住宅ローンの支払いは、契約後すぐに始まる場合が多い。具体的には、金融機関と契約を結んだ日から数日以内に初回の返済が求められることが一般的です。ただし、特定の条件によって支払い開始時期が変わることもあります。
契約後の支払い開始
契約後、多くの場合、1ヶ月程度で最初の返済が必要となる。たとえば、契約締結日から30日以内に初回返済を行う金融機関もあれば、3ヶ月先に設定するケースも存在します。このため、自分たちの融資条件やスケジュールについて正確な情報を把握することが重要です。また、一部では「元利均等返済」の方式を選ぶことで毎月一定額を支払う形になります。
- 確認事項:
- 初回返済日は契約書で明記されている。
- 金融機関によって異なる場合がある。
物件引き渡し後のスケジュール
物件引き渡し後にも注意点があります。通常、物件受け取りから数週間以内に次回以降の返済が始まります。これには以下のような要素があります。
- 引き渡し日: 引き渡し日に基づいて次回の日程が決まる。
- 金利適用: 引き渡し前でも金利は発生しており、その計算方法によって実際の負担額も変動します。
住宅ローンの返済プラン
住宅ローンの返済プランは、マイホーム購入時に非常に重要な要素です。私たちが選ぶプランによって、長期的な経済的負担が大きく変わります。
マイナス金利の影響
マイナス金利政策は、住宅ローン市場に多大な影響を与えています。金融機関は低い金利で融資を行う傾向があり、その結果、毎月の返済額も抑えられます。この政策によって、多くの人々がより高額な物件を購入するチャンスを得ました。また、借入金利が低いため、一部の借り手は固定金利よりも変動金利を選択するケースも増加しています。これにより、将来的には返済負担が軽減される可能性があります。
返済方法の選択肢
住宅ローンには複数の返済方法があります。以下に代表的なものを挙げます:
住宅ローン支払いに影響を与える要因
住宅ローンの支払いにはいくつかの重要な要因が影響します。これらの要因を理解することで、適切な返済計画を立てやすくなります。
収入状況と支払い能力
収入状況は住宅ローンの支払いに直接的な影響を及ぼします。安定した収入がある場合、返済額に対する負担感が軽減されます。一方で、収入が不安定な場合はリスクが増します。さらに、私たちの財務状況も考慮する必要があります。以下のポイントが特に重要です:
このような情報を基に、自分たちの支払い能力を見極めることが大切です。
経済情勢の変化
経済情勢も住宅ローンへの影響を持っています。景気動向や金利変動は、返済プラン選択にも関わってきます。例えば、金利が上昇すると毎月の返済額も増加しやすくなるため注意が必要です。また、雇用状況やインフレ率も重要な指標となります。このような背景から次の事項について知識を深めることが求められます:
結論
住宅ローンの支払い開始時期を理解することは私たちのマイホーム購入にとって非常に重要です。契約後すぐに返済が始まる場合や、引き渡し後に開始されるケースなど様々な選択肢があります。これらを正しく把握することで、安心して計画的な資金管理ができるようになります。
また、返済プランの選択も長期的な経済的負担に大きく影響します。収入状況や経済情勢を考慮しながら、自分たちに合った最適なプランを選ぶことが求められます。この知識を基に、一歩一歩確実に夢のマイホームへと近づいていきましょう。