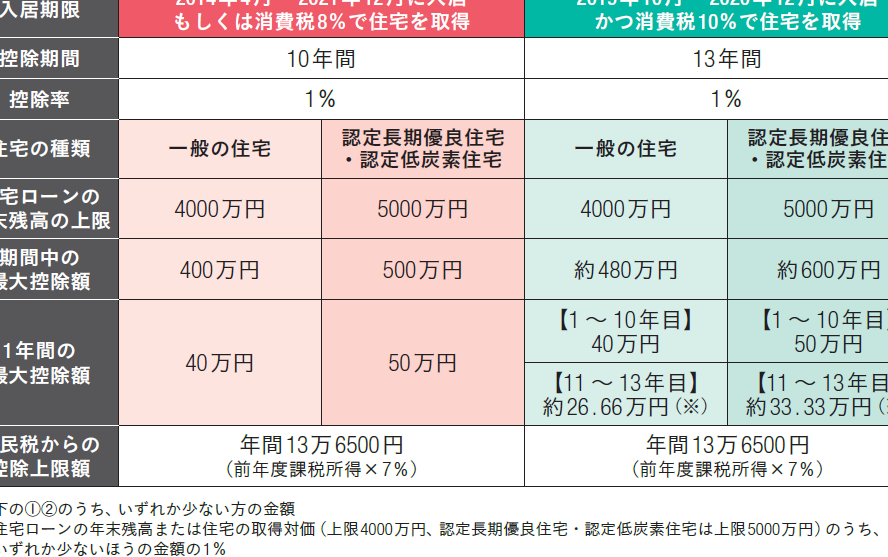
住宅を購入する際、私たちが気になるのは「住宅ローン減税」についてです。**どれくらい戻ってくるのか**という疑問は、多くの方にとって重要なポイントでしょう。この制度を利用すれば、税金が軽減されることで家計への負担が大幅に軽くなる可能性があります。
住宅ローン減税の基本
住宅ローン減税は、住宅を購入した際に適用される税金の軽減措置です。この制度を活用することで、私たちの家計にプラスの影響が期待できます。
住宅ローン減税とは?
住宅ローン減税とは、借入金利に基づいて所得税や住民税が還付される制度です。具体的には、年間の支払利息額が一定条件を満たす場合、その一部が控除対象になります。通常、この控除は10年間続きます。例えば、借入額が2,000万円の場合、年末残高に応じて最大で200万円程度の恩恵を受けられます。
対象となる条件
住宅ローン減税を受けるためにはいくつかの条件が必要です。主なポイントは以下です。
- 住宅購入: 新築または中古物件を対象とする。
- 居住要件: 購入後6ヶ月以内にその家に住むこと。
- 借入期間: 借入期間が10年以上であること。
- 年収制限: 年収3,000万円以下であること。
住宅ローン減税の計算方法
住宅ローン減税の計算は、わかりやすいステップで行えます。具体的な手順を見ていきましょう。
対象借入金額の確認
対象となる借入金額は、住宅ローン減税を受けるための基本です。以下の点を確認します。
- 借入金額が2,000万円以下
- 新築または中古物件であること
- 借入期間が10年以上であること
これらの条件を満たしている場合、私たちは次に進む準備が整います。
減税額の計算ステップ
減税額を正確に計算するためには、以下のステップに従います。
- 年末残高を確認:年末時点での借入残高を把握します。
- 控除率を適用:控除率(通常0.7%〜1%)を年末残高に掛けます。
- 所得税および住民税から引く:得られた金額から実際に支払った所得税と住民税との兼ね合いを考慮します。
実際の戻り額の例
住宅ローン減税を利用することで、具体的な戻り額がどれくらいになるかを見てみましょう。実際の数値を元にシミュレーションすることで、より明確なイメージを持つことができます。
具体的なシミュレーション
例えば、借入額が2,500万円の場合、年末残高が2,400万円と仮定します。このケースでは控除率を1%とすると、次のように計算します。
- 年末残高: 24,000,000円
- 控除率: 1%
- 減税額: 24,000,000円 × 0.01 = 240,000円
このようにして年間で約240,000円の還付を受けられる可能性があります。また、この金額は所得税や住民税から差し引かれますので、その影響も考慮しましょう。
事例紹介
実際の事例として、Aさん一家の場合を挙げます。Aさんは新築物件を購入し、借入額3,000万円で住宅ローン減税を適用しました。以下は彼らのケースです。
- 借入額: 30,000,000円
- 年末残高(初年度): 29,800,000円
- 控除率: 0.7%
この場合、
- 減税額: 29,800,000円 × 0.007 = 約208,600円
住宅ローン減税の利用のメリット
住宅ローン減税には多くのメリットがあります。特に、経済的な負担を軽減する効果が明確です。
税金の還付効果
税金の還付は、住宅ローン減税を利用する大きな魅力です。例えば、年末残高に基づいて所得税や住民税が還付されるため、実質的な負担が少なくなります。控除率は通常0.7%から1%であり、この割合が適用されることで、多くの場合数万円以上の還付を受けられます。また、借入額が大きいほど、その恩恵も増加します。他にも、新築と中古物件で条件が異なる場合がありますので、自分たちに合った選択をすることが重要です。
注意点と方針
住宅ローン減税を利用する際には、いくつかの重要なポイントがある。特に、適用期間や申請手続きは注意が必要だ。これらを理解しておくことで、よりスムーズに制度を活用できる。
減税の適用期間
住宅ローン減税の適用期間は通常10年間である。この間に年末残高に基づいて控除額が計算される。具体的には以下のような点に留意する。
- 新築物件の場合: 購入後6ヶ月以内に居住開始。
- 中古物件の場合: 同様の条件が求められる。
- 借入期間: 10年以上でなければならない。
この条件を満たすことで、毎年一定額が還付される可能性があるため、計画的な資金管理が重要となる。
申請手続きのポイント
申請手続きを行う際は、いくつか確認すべき事項がある。我々は以下のステップを踏むことを推奨する。
- 必要書類の準備: 契約書や登記簿謄本など。
- 確定申告への記入: 所得税及び住民税申告時に所定フォームへ記載。
- 控除率の確認: 控除率(通常0.7%〜1%)についても把握しておくこと。
Conclusion
住宅ローン減税は私たちの家計に大きな影響を与える制度です。適切に活用することで、税金の還付を受けながら経済的な負担を軽減できます。特に借入額が大きい場合には、その恩恵も増します。
この制度を利用する際には、条件や申請手続きについて十分理解しておくことが重要です。年末残高や控除率を把握し、自分たちに合ったプランで最大限のメリットを享受できるよう心掛けましょう。私たちの未来に向けて賢明な選択をしていきたいですね。