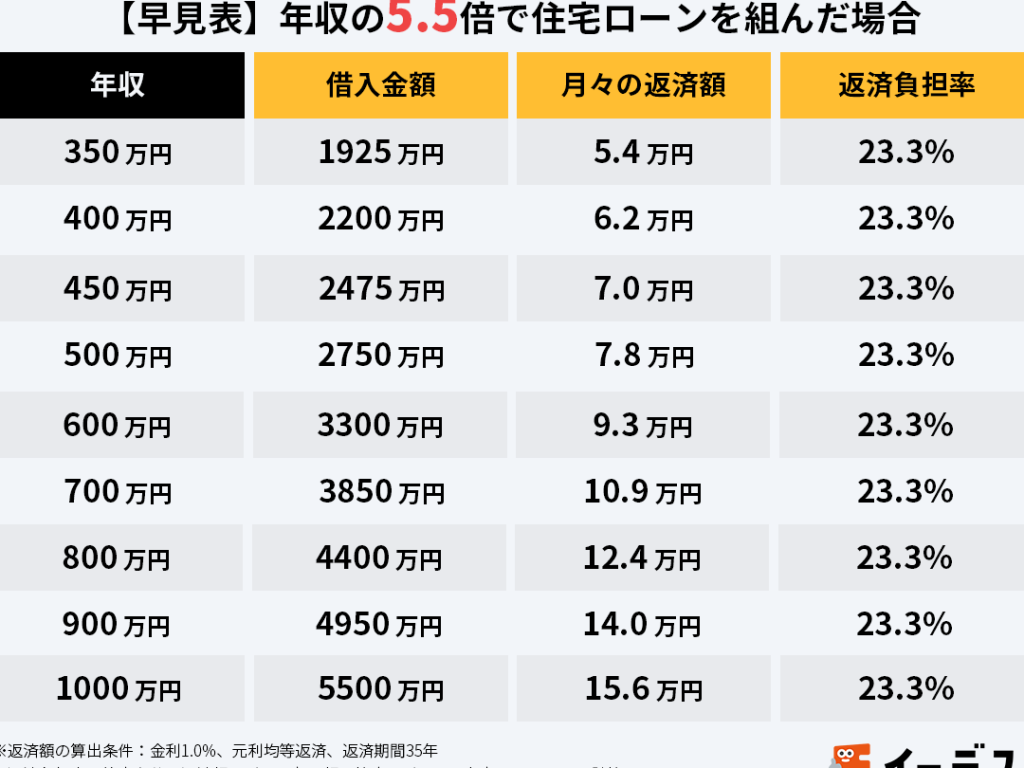
住宅を購入する際、私たちが最も気になるのは「住宅ローン 何倍まで」借りられるのかということです。自己資金や年収、返済能力によって異なるこの限度額は、多くの人にとって大きな決断を左右します。適切なローン額を知ることで、無理のない返済計画を立てられます。
住宅ローンの基本
私たちは、住宅購入における重要な要素である住宅ローンについて理解を深めることが大切です。住宅ローンは、家を買うために必要な資金を借り入れるものであり、多くの人にとって長期的な金融計画の一環となります。
住宅ローンとは
住宅ローンとは、主に不動産購入のために提供される融資です。通常、この融資は金融機関から受け取ります。借り手は物件を担保として提供し、その代わりに一定期間内で利息を含む返済を行います。この仕組みにより、多くの人々が自分たちの住まいを持つことが可能になります。
住宅ローンの種類
私たちが利用できる住宅ローンにはいくつか種類があります。それぞれ異なる条件や特徴がありますので、自身に合ったものを選ぶことが重要です。
- 固定金利型: 金利が契約時から返済終了まで変わらないタイプです。これによって毎月の返済額が安定します。
- 変動金利型: 金利が市場の動向によって変わるため、将来的には返済額も上下します。初期費用は比較的低めですがリスクも伴います。
- フラット35: 35年間固定金利で借入できる制度です。このプランでは長期間安心して返済できます。
- 地域型特別融資: 地方自治体など独自支援策による低金利融資です。地域ごとの条件で違いがありますので注意が必要です。
借入可能額の算出方法
借入可能額を算出する際、収入や返済能力が重要な要素となります。具体的には以下の2つの基準に基づいて計算が行われます。
収入に基づく計算
住宅ローンの借入可能額は主に年収によって決まる。一般的には、年収の5倍から7倍程度が上限とされることが多いです。ただし、金融機関によって条件は異なるため、自身の年収をもとに具体的な数字を確認することが必要です。また、ボーナスや副収入も含めて考慮できます。
- 年収500万円の場合:借入可能額は2500万円から3500万円
- 年収700万円の場合:借入可能額は3500万円から4900万円
これらを参考に、自分自身の状況に応じた計算を行うことが大切です。
返済負担率について
返済負担率は住宅ローン選びで欠かせない指標だ。通常、毎月の返済額が月々の手取り収入の25%以内であることが理想とされています。例えば、手取り月収が30万円の場合、月々の返済金は7万5000円以下であるべきです。このような基準を守ることで、無理なく返済していけます。
- 月々手取り30万円なら:適正返済金7万5000円
- 月々手取り40万円なら:適正返済金10万円
住宅ローンの上限
住宅ローンの上限は、借入可能額を決定する重要な要素です。私たちは、自己資金や年収に基づいてこの上限を理解する必要があります。
一般的な目安
一般的には、借入可能額は年収の5倍から7倍程度とされています。例えば、年収が500万円の場合、借入可能額は2500万円から3500万円です。また、年収700万円では3500万円から4900万円が目安になります。このような基準を知っておくことで、自分に合った住宅購入計画が立てられます。
住宅ローンを考える際の注意点
住宅ローンを考えるとき、さまざまな要素に目を向ける必要がある。特に重視すべきは返済計画とライフプランとの関連性だ。
返済計画の重要性
返済計画は住宅ローンにおいて最も重要な要素の一つだ。具体的には、以下のポイントを押さえておくことが求められる。
- 毎月の返済額: 手取り収入から算出し、理想は25%以内。
- 金利変動リスク: 変動金利型で借りる場合、将来的な金利上昇を見越した計画が必要。
- 期間設定: ローン期間によって総支払額が大きく変わるため、自分たちに合った期間設定が鍵となる。
このような要素を整理すると、無理なく返済していく道筋が見えてくる。我々自身の日常生活や将来設計にも影響するため、慎重に検討する価値がある。
ライフプランとの関連
ライフプランと住宅ローンは密接に関連している。家族構成や仕事の状況などによって、必要な資金や返済能力は異なる。具体的には次の点を考慮することが大切だ。
- 家庭環境: 子どもの教育費用や結婚資金など、将来的な支出も視野に入れる。
- 職業安定性: 転職や昇進など、自身のキャリアパスによって収入変動も予測できる。
- 健康状態: 医療費用など、不測の事態への備えも重要になる。
結論
住宅ローンの借入限度額を理解することは、賢明な住宅購入の第一歩です。自己資金や年収に基づいて適切な借入額を設定し無理のない返済計画を立てることで、将来の経済的安定を図れます。
私たちが提案した基準や算出方法を参考にしながら、自分自身と家族に合ったプランニングを行うことが重要です。また、ライフプランとの関連性も意識し将来的な変動に備えた柔軟な考え方が必要です。これらのポイントを押さえて素晴らしいマイホーム購入へとつなげましょう。