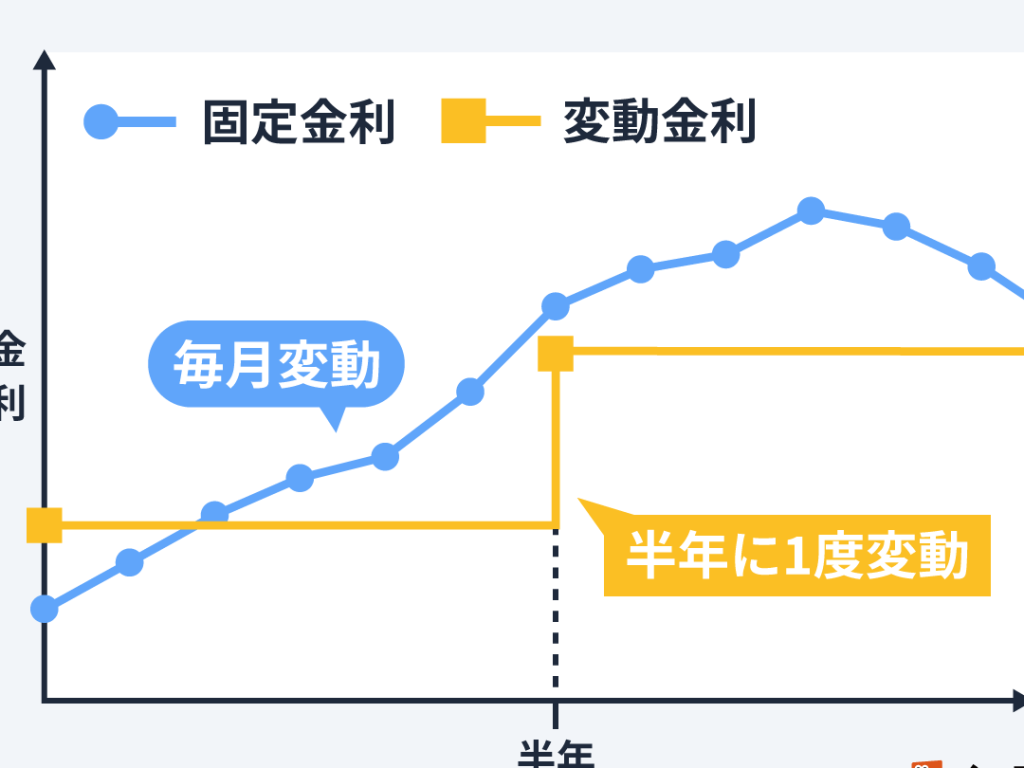
住宅ローンの変動金利は、私たちの家計に大きな影響を与える重要な要素です。最近の経済状況や中央銀行の政策によって、金利がどこまで上がるかについて多くの人が不安を抱いています。では、実際に変動金利は今後どうなるのでしょうか?
住宅ローン 変動金利の基本
住宅ローンの変動金利は、経済状況や市場の動向に応じて変化する金利であり、借入者にとって重要な要素です。多くの人がその仕組みや特徴について理解を深めることが求められています。
変動金利の仕組み
変動金利は、金融機関が設定した基準金利(通常は短期プライムレートやオーバーナイト金利)に連動しています。この基準金利が上昇すれば、私たちの返済額も増加します。具体的には、
- 基準金利: 中央銀行などによって決定される
- 調整期間: 金利変更が行われる頻度(一般的には半年毎)
- 上限・下限: 一定期間内で適用される最大または最小の金利
これらによって、私たちの支払い額がどれだけ影響を受けるかが決まります。
固定金利との違い
固定金利とは異なり、変動金利は市場環境に敏感です。固定金利では契約時に設定された一定期間同じ割合で返済します。一方で、以下の点も考慮する必要があります。
- リスク: 市場が不安定な場合、負担増となる可能性
- メリット: 初期段階では低い場合もあり、その後売却や借り換えを考える際有効
現在の市場状況
現在の日本の住宅ローン市場は、変動金利に対する懸念が広がっている。特に、金利の上昇が家計に与える影響について、多くの人々が不安を抱えている。私たちもその傾向を注視しており、市場動向や経済要因について詳しく見ていく。
金利の推移
最近、変動金利は急速に上昇している。以下の表では、過去5年間における主要な金利指標を示す。
| 年度 | 基準金利 (%) | 変動金利 (%) |
|---|---|---|
| 2019 | 0.1 | 0.6 |
| 2020 | 0.1 | 0.5 |
| 2021 | 0.1 | 0.4 |
| 2022 | 0.25 | 0.75 |
| 2023 | 0.5 | 1.2 |
このように、基準金利と共に変動金利も上昇傾向にあることがわかる。私たちは、このトレンドが続く場合、返済額への影響を考慮しないといけない。
経済要因の影響
経済状況は住宅ローンの変動金利にも大きな影響を与える。我々は以下の要因について注意深く観察する必要がある:
- インフレーション: インフレ率が高まると中央銀行は政策金利を引き上げる。この結果として、住宅ローンも影響を受けやすい。
- 失業率: 経済成長によって失業率が低下すると、人々の収入増加につながり、借入需要も高まる。
- 国際情勢: 世界的な経済情勢や貿易関係も、日本国内での資本流入・流出に影響し、それによって金融政策にも反映される。
変動金利が上がる理由
変動金利の上昇にはいくつかの重要な要因があります。これらを理解することで、家計への影響をより明確に把握できます。
中央銀行の政策
中央銀行は金利政策を通じて経済に影響を与えます。特に、以下のような措置が取られることがあります。
- 金利引き上げ: 経済成長やインフレーション抑制のために基準金利が引き上げられる。
- 市場への資金供給調整: 資金供給量を減少させることで、消費や投資を抑える意図がある。
- インフレ目標設定: インフレ率を一定範囲内に保つために積極的な政策運営が行われる。
これらの施策によって、住宅ローンの変動金利も連動して上昇します。
世界的なトレンド
近年、世界中で金融環境が変化しています。このトレンドは日本の住宅ローン市場にも影響を及ぼしています。具体的には次の点があります。
- 米国や欧州での金利上昇: 他国で基準金利が上昇すると、日本でもその影響を受けることが多い。
- グローバルインフレーション圧力: 食品価格やエネルギー価格など、様々な商品価格が高騰し、それによって各国中央銀行も対応策として金利を引き上げる傾向になる。
- 投資家心理への影響: 国際的な不安定要因(地政学リスク等)が投資家心理に反映され、市場全体に波及効果を持つこともある。
変動金利を選ぶ際の注意点
変動金利を選ぶ際には、いくつかの重要なポイントがある。特に、リスク管理と長期的な影響について理解しておくことが大切だ。
リスク管理
リスク管理は、変動金利を利用する上で欠かせない要素です。 金利の上昇による返済額の増加は、大きな負担となる可能性がある。そのため、以下の項目に留意する必要がある:
- 収入状況:安定した収入源を確保し、金利上昇時にも対応できる状態を維持する。
- 予算計画:毎月の返済額や生活費を見直し、高騰した場合でも支払い可能な範囲を設定する。
- 金融機関とのコミュニケーション:定期的に金融機関と連絡を取り、自身の状況に応じたアドバイスや情報提供を受ける。
こうした対策によって、不測の事態にも柔軟に対応できるようになる。
長期的な影響
長期的な影響も考慮すべき重要な要素です。 例えば、変動金利は短期間では低コストで運用できる一方で、将来的には高い負担につながる可能性がある。具体的には:
- 市場環境:経済指標や中央銀行の政策変更など、市場環境によって長期的な金利動向が左右されるため、その予測に基づいた判断が求められる。
- 借入期間:住宅ローンの場合、借入期間が長いため、小さな金利差でも総返済額に大きく影響することから注意深い選択が必要だ。
- ライフプランへの影響:家族構成やライフスタイルの変化も考慮し、それらに合わせた資産計画を立てておくことが重要である。
まとめ
変動金利の上昇が私たちの家計に与える影響を理解することは非常に重要です。経済状況や中央銀行の政策によって変動する金利は、住宅ローンを利用する際に注意が必要な要素です。
今後も市場の動向を注視しながら、自身のライフプランやリスク管理について考慮し続けることで、適切な判断ができるでしょう。変動金利にはメリットもあればリスクも存在しますから、慎重なアプローチが求められます。私たち自身の未来に向けて賢明な選択を行いましょう。