住宅ローンを考えている私たちにとって、通るか確認することは非常に重要です。夢のマイホームを手に入れるためには、まず金融機関からの承認が必要です。しかし、どのようにしてその結果を確実に得られるのでしょうか?不安や疑問がつきまとう中で、正しい情報を持つことが成功への第一歩です。
住宅ローンの基礎知識
住宅ローンは、住宅を購入する際に必要な資金を借りるための金融商品です。私たちがマイホームを手に入れるためには、このローンについて正しい理解が不可欠です。
住宅ローンとは
住宅ローンとは、家や土地など不動産を購入するための借入金であり、通常は長期的な返済計画が組まれます。金利や返済期間によって異なる条件がありますが、基本的には担保として購入した不動産自体が使われます。これにより、金融機関はリスクを軽減できます。
住宅ローンの種類
私たちが利用できる住宅ローンには主に以下の種類があります:
住宅ローンの審査基準
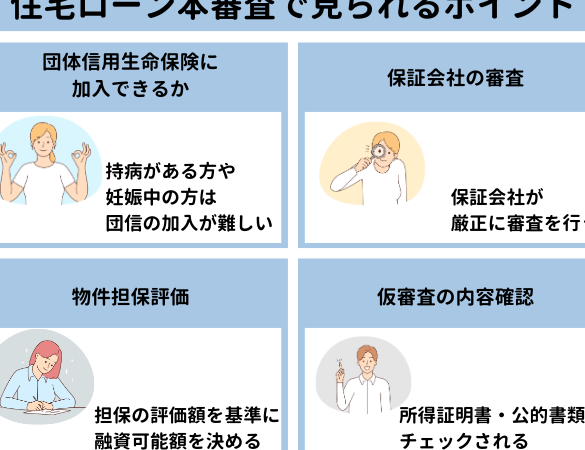
住宅ローンの審査は、金融機関がローン承認を決定するために使用する重要なプロセスです。その基準にはいくつかの要素が含まれており、それぞれが借り手の信用力を評価します。
収入の重要性
収入は住宅ローン審査で最も重要な要素です。安定した収入があることで、返済能力が高いと判断されます。一般的に、年収は以下のように評価されます。
- 月々の手取り収入
- 年間ボーナス
- 副収入や不労所得(あれば)
これらを合算して総支払可能額を算出し、その結果によって融資限度額も変わります。また、前職から現在までの勤続年数も考慮されることがあります。長期的な雇用状況は安定性を示すため、有利に働きます。
信用情報のチェック
信用情報も住宅ローン審査では欠かせない要素となります。金融機関は借り手の過去の借入履歴やクレジットカード利用状況などを確認します。具体的には次の点が重視されます。
- 過去5年間で返済遅延があったかどうか
- 他社から受けている借入金額
- クレジットスコア(通常300〜850点)
住宅ローンを通るためのポイント
住宅ローンを通すためには、いくつかの重要なポイントがあります。これらを押さえることで、承認が得やすくなります。
事前審査の必要性
事前審査は住宅ローン申請において不可欠なステップです。金融機関との信頼関係を築き、自分たちの借入可能額を把握することができます。一般的に、以下の要素が評価されます。
- 収入証明書
- 信用情報
- 勤務先情報
これらの情報によって、自分たちの返済能力が判断されます。また、事前審査によって予算内で物件選びができるため、理想的な住まい探しにも役立ちます。
資金計画の立て方
資金計画は住宅購入において非常に重要です。具体的な予算設定と支出計画を考えることで、長期的な返済プランが見えてきます。資金計画には次の項目を含めるべきです。
- 頭金:通常は物件価格の20%程度
- 月々の返済額:収入から無理なく捻出できる額
- その他費用:登記費用や引っ越し代なども考慮
住宅ローンの審査プロセス
住宅ローンの審査は、借入可能額を把握し、承認を得るために重要なステップです。私たちがこのプロセスを理解することで、より効果的に準備できます。
審査にかかる時間
審査には通常、1週間から3週間の期間がかかります。この時間は金融機関や申請内容によって異なるため、自分たちの状況を考慮することが大切です。また、必要書類が整っていれば、審査が迅速に進む可能性があります。例えば:
- 収入証明書
- 信用情報
- 勤務先情報
これら全てを揃えることで、スムーズな進行が期待できます。
審査の流れ
住宅ローンの審査は複数のステップで構成されています。まず最初に事前審査があります。ここでは基本的な情報提供と信用調査が行われます。その後、本申し込みへと進みます。この流れを以下に示します:
- 事前審査
- 必要書類提出
- 基本的な条件確認
- 本申し込み
- 詳細な情報提出
- 金融機関による評価
- 結果通知
- 承認または不承認の連絡
- 条件提示(金利・返済期間など)
収入や信用情報に気をつける
私たちは、住宅ローンの承認を得るためには収入や信用情報が非常に重要な要素であることを理解しています。これらの要素は金融機関による審査で重視され、申請者の返済能力を判断する際の基準となります。
定期的な確認の重要性
定期的に自分たちの収入や信用情報を確認することで、問題点を早期に発見できます。具体的には以下の項目についてチェックが必要です。
- 月々の手取り収入
- 年間ボーナス
- 副収入
- クレジットスコア
- 過去の借入履歴
これらを把握し、必要に応じて改善策を講じることで、より良い条件で住宅ローンが通りやすくなります。また、自分たちがどれだけ借りられるかも明確になります。
問題点の解決方法
もし信用情報に問題があった場合、その解決策として以下があります。
- 不正確な情報を訂正する。
- 借金返済計画を立て直す。
- 新しいクレジットカード等で信頼度向上を図る。
- 専門家に相談する。
Conclusion
住宅ローンの承認を得るためには正確な情報と準備が不可欠です。私たちが理解した通り、収入や信用情報は審査において重要な要素であり、自分たちの状況を把握することが大切です。
事前審査を活用し金融機関との信頼関係を築くことで、よりスムーズに進められます。また資金計画を立てることで、長期的な返済プランも視野に入れることができます。
夢のマイホームへ一歩近づくために、これらのポイントをしっかり押さえて準備していきましょう。