住宅を購入する際に気になるのが、**住宅ローン控除 いつ来る**という点です。私たちは、この控除がどのタイミングで適用されるのかを理解することで、より賢い資金計画を立てることができます。特に初めて住宅を購入する方にとって、この情報は非常に重要です。
住宅ローン控除の基本
住宅ローン控除とは、住宅を購入する際に適用される税金の控除制度です。この制度を利用することで、一定の条件を満たすと所得税の軽減が可能です。特に初めて住宅を購入する私たちにとって、そのメリットは大きいです。
住宅ローン控除とは?
住宅ローン控除とは、私たちが住宅を購入する際に借り入れる住宅ローンに基づいて、一定額の税金を控除できる制度です。控除の対象となるローンには、借入額や期間によって異なる条件があります。控除額は借入残高の一定割合で計算されます。具体的には、控除率が1%であれば、借入残高の1%が所得税から差し引かれます。
利用の条件と対象者
住宅ローン控除を利用するためには、いくつかの条件があります。主な条件は以下の通りです。
- 住宅取得者の要件: 購入者が自身の居住用として住宅を取得していること。
- 住宅ローンの要件: 借入先の金融機関が、控除対象となる住宅ローンを提供していること。
- 居住要件: 取得した住宅に住み始めること。
住宅ローン控除の申請時期
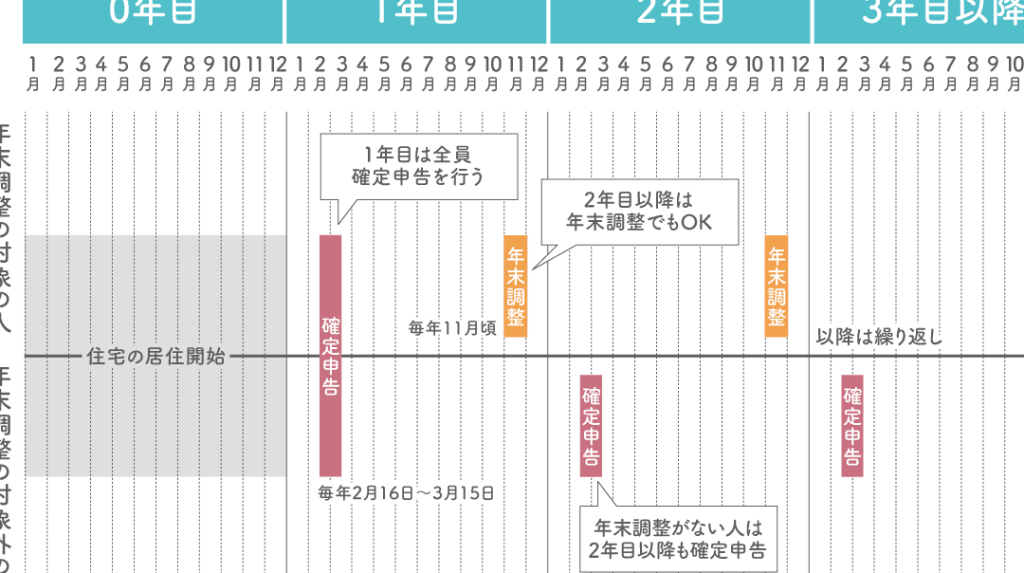
住宅ローン控除の申請は、取得した住宅の引き渡しを受けた年の翌年に行う。特に、控除額の確認や、適用される条件を満たすために正しい手続きをしておくことが重要だ。
申請方法
住宅ローン控除の申請は、確定申告を通じて行う。私たちが必要な手続きは次の通りだ。
- 確定申告書を準備する
- 税務署に申請する
- 控除を受けたい年の収入を確認する
申請時期は通常、2月から3月の間なので、スケジュールに余裕を持って準備を進めよう。未提出の場合、控除を受けられない可能性があるため注意が必要だ。
申請に必要な書類
申請時に必要な書類は、以下の通りだ。
- 住宅ローン控除の申請書
- 所得証明書
- 住宅の登記簿謄本
- 銀行からのローン契約書
住宅ローン控除が反映されるタイミング
住宅ローン控除がいつ反映されるかを知ることは重要です。この控除は、納税者の税負担を軽減するため、適用のタイミングに注意が必要です。
税金の還付とその流れ
控除を受けるためのプロセスは次の通りです。
- 申請年度: 住宅を購入した年の翌年に申請を行う。
- 確定申告: 確定申告を通じて、必要書類を提出して控除を申請する。
- 還付金の振込: 税務署が申請内容を確認後、還付金が指定口座に振り込まれる。この振込までの期間は通常1ヶ月から2ヶ月。
この流れに従って申請を行うと、税金の還付がスムーズに受けられます。
各年度のスケジュール
各年度におけるスケジュールを把握することも大切です。重要な日程は以下の通りです。
- 申請期間: 毎年2月から3月の間に申請が必要。
- 納税通知書の発送: 6月頃に納税通知書が郵送される。
- 実際の還付: 還付金が振り込まれるのは、申請から約1ヶ月から2ヶ月後。
住宅ローン控除に関する注意点
住宅ローン控除の保有や申請に際して、把握すべき重要なポイントがいくつかあります。
よくある誤解
住宅ローン控除に関する誤解が多く、以下の点に注意が必要です。
- 控除は自動で行われるという考え。 申請を行わない限り、控除は適用されません。確定申告が必須です。
- 所得税がゼロでも還付が受けられる。 住宅ローン控除は所得税からの控除であり、課税所得が存在しないと恩恵を受けられません。
- 全ての住宅ローンが対象になるわけではない。 住宅の要件や借入先によって、控除対象のローンは限られます。
変更点と最新情報
税制は定期的に変更され、住宅ローン控除についても例外ではありません。最新の情報を把握するためには、次の点を確認します。
- 控除額の上限が毎年変動する場合がある。 現行の税制に基づき、控除額を事前に確認しておくことが重要です。
- 制度の対象が拡大することがある。 新しい政策や特例が制定されると、条件が変更されることがあります。
- 最新の利用条件を理解する。 最新の注意事項や対象要件については、国税庁や地方税務署の公式サイトで確認するのがベストです。
住宅ローン控除の効果
住宅ローン控除は、購入者にとって大きな経済的利益をもたらします。この制度がもたらす効果を知ることで、より具体的な資金計画が立てられます。
節税効果
住宅ローン控除は、所得税の軽減につながります。この控除により、特定の条件を満たす住宅ローンの借入残高に応じた金額が還付されます。具体的には、以下の要素が挙げられます。
このように、住宅ローン控除によって税負担が軽減され、資金の余裕が生まれます。
購入者の声
実際の利用者からは、住宅ローン控除の恩恵に関するポジティブな意見が多く寄せられています。多くの人が、税金の還付により住宅購入にかかる負担が軽減されたと実感しています。また、次のような具体的な体験談もあります。
結論
住宅ローン控除の適用タイミングを把握することは私たちにとって非常に重要です。これにより資金計画がよりスムーズになり、住宅購入の負担を軽減できます。申請時期や必要書類を正確に理解することで、控除を最大限に活用することが可能です。
また税制の変化にも注意を払いながら、最新情報を確認することが大切です。住宅ローン控除は私たちの生活に直接影響を与える制度であり、賢く利用することで経済的なメリットを享受できるでしょう。