自己破産を考えるとき、私たちはさまざまな不安や疑問を抱えます。特に自己破産後に住宅ローンを再度取得できるのは何年後なのかは、多くの人にとって重要なテーマです。私たちの生活において、住まいは欠かせない要素であり、経済的な再建を目指す上でも大きな影響を与えます。
自己破産の基礎知識
自己破産についての基本的な理解は、私たちにとって重要です。私たちが直面する可能性のある状況や手続きについて、明確に把握しておくことで、より良い判断ができるようになります。
自己破産とは
自己破産とは、個人が支払能力を失った際に、裁判所に申し立てをして債務を免除してもらう手続きです。この手続きにより、私たちは借金から解放され、新たなスタートを切る機会を得られます。主な特徴は以下の通りです。
- 債務の免除: 一定の条件を満たすと、借金の全額または一部が免除されます。
- 資産の管理: 破産した場合、財産が一定の基準に基づいて処分されます。
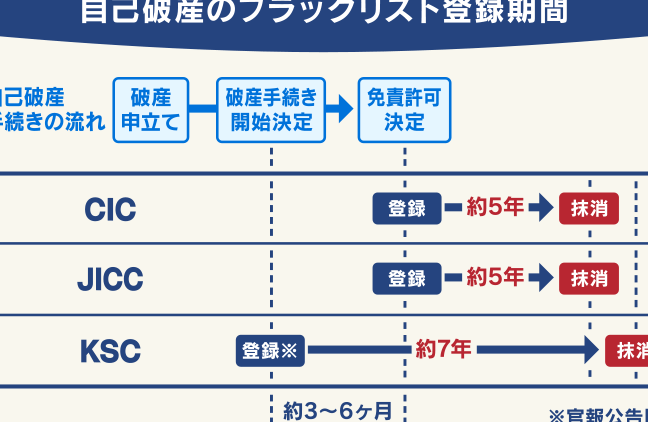
- 信用情報への影響: 自己破産を行うと、その情報が信用情報機関に記録され、数年にわたり影響します。
自己破産の申請には、条件や手続きがあるため、慎重に検討する必要があります。
自己破産の手続き
自己破産の手続きは、明確なステップに従って進みます。私たちが理解すべき基本的な手順は以下の通りです。
- 債務整理の準備: まず、現在の債務状況を整理し、自己破産が適切な選択かを判断します。
- 申し立ての提出: 必要書類を揃え、裁判所に申し立てを行います。
- 面接と審査: 裁判所による審査と面接があり、債務者の状況が詳細に確認されます。
- 決定通知の受理: 裁判所からの決定を受け取り、自己破産が認められた場合、手続きが完了します。
住宅ローンの基礎知識
住宅ローンは、住宅を購入するために金融機関から借り入れた資金のことです。私たちが住宅を持つ際に必要な資金調達手段の一つです。ここでは、住宅ローンの仕組みやその種類について詳しく見ていきます。
住宅ローンの仕組み
住宅ローンは、一般的に以下のように構成されています。
- 借入金額: 住宅購入に必要な金額で、住宅の購入価格に基づいて決定されます。
- 金利: 借入金に対して支払う利息です。金利は固定金利と変動金利のいずれかです。
- 返済期間: 住宅ローンを返済する期間で、一般的には15年から35年の範囲です。
- 月々の返済額: 毎月支払う金額で、元本と利息から構成されます。
住宅ローンは、返済計画を立てる際に私たちのライフプランに大きな影響を与えます。したがって、しっかりと理解することが重要です。
住宅ローンの種類
住宅ローンには様々な種類があります。私たちが選択できる主な種類は次の通りです。
- 一般型住宅ローン: 最も広く利用される形で、金利や返済条件が多様です。
- フラット35: 35年固定金利が特徴の住宅ローンで、長期的な返済が可能です。
- 借り換えローン: 既存の住宅ローンを新たに借り入れ替えることで、金利を下げたり返済条件を見直したりすることができます。
- 自己資金型ローン: 自己資金を多く投入することで、借入額を減少させ、利息負担を軽減できます。
自己破産後の住宅ローン
自己破産後の住宅ローン取得について理解することは重要です。自己破産後、金融機関は借り手の信用状況を厳しくチェックします。信用情報が回復するまで、取得は難しい場合があります。
住宅ローンに通る条件
住宅ローンに通るためには、いくつかの条件があります。これには以下の要素が含まれます。
- 信用情報の回復: 自己破産後、一般的に5年から10年の期間が必要です。この期間中に他の借り入れを適切に返済することが、信用情報の向上に寄与します。
- 安定した収入: 定職を持ち、安定した月収があることが必要です。金融機関は、返済能力を評価します。
- 自己資金の割合: 物件価格の20%〜30%を自己資金として用意すると、住宅ローンの審査が通りやすくなります。
- 借り入れの目的: 住宅を購入する目的で借り入れることが、条件の一つです。投資目的の借り入れは、審査が厳しくなります。
知っておくべきリスク
住宅ローンを取得する際には、いくつかのリスクも考慮する必要があります。以下のリスクがあります。
- 金利の変動: 固定金利と変動金利が存在します。変動金利の場合、将来の返済額が変動するリスクを伴います。
- 返済の負担: 自己破産後の返済開始は、経済的な負担が大きくなる可能性があります。返済計画を慎重に立てることが鍵です。
- 所有権の喪失リスク: 返済が滞ると、所有権が金融機関に移転するリスクがありますので、状況に応じた適切な対策が必要です。
- 信用情報の影響: 自己破産の情報は信用情報に残ります。この影響で高金利を提示される場合が多いです。
自己破産後何年で住宅ローンに通るか
自己破産後に住宅ローンの申請が可能になるまでの期間は、多くの要因に依存します。自己破産の影響が信用情報にどのように影響するか理解することが重要です。一般的に、自己破産後の信用情報の回復には3年から5年かかることが多いです。しかし、各金融機関の基準が異なるため、実際には個々の状況によって変動します。
各金融機関の基準
各金融機関は、自己破産後の住宅ローン審査に異なる基準を設けています。以下は、主要なポイントです。
- 信用情報の回復期間: 多くの金融機関は、自己破産が信用情報に記載されている期間を重視します。
- 収入の安定性: 安定した収入が確認できれば、審査に通過しやすくなります。
- 自己資金の割合: 自己資金が多いほど、ローン申請が通りやすいことがあります。
- 借入目的: 借入目的が住宅購入であることが明確であることが重要です。
信頼性ある情報を持つ金融機関は、私たちの信用情報や収入状況を厳格に評価します。このため、申請の際には、十分な準備が必要です。
具体的なケーススタディ
具体的なケーススタディを検討することで、自己破産後の住宅ローン取得についての理解が深まります。以下に3つの典型的なシナリオを示します。
- ケース1: 自己破産後5年経過
この期間が過ぎて、安定した収入がある場合、多くの金融機関から融資が受けられました。
- ケース2: 自己破産後3年、自己資金30%
このシナリオでは、自己資金が多いため、信用情報も回復しつつあり、数件の金融機関からローン承認を得ることができました。
- ケース3: 自己破産後2年、収入不安定
この場合、収入が不安定なため、審査が厳しくなり、申請が断られることがありました。
結論
自己破産は経済的再建の第一歩ですがその後の住宅ローン取得には慎重な準備が必要です。信用情報の回復や安定した収入が求められます。私たちが知っておくべきことは、一般的に自己破産後3年から5年が住宅ローンの申請に必要な期間であるということです。
金融機関の基準は厳しいですが、適切な対策を講じることで再び住宅ローンを取得するチャンスが生まれます。私たちがこのプロセスを理解し、計画的に行動することで、より良い未来を築けるでしょう。