住宅ローンを組むとき、返済期間について考えることは非常に重要です。私たちが「住宅ローン いつまでに返す」というテーマを掘り下げる理由は、適切な返済計画が将来の生活に大きな影響を与えるからです。返済のタイミングを見極めることで、金利負担を軽減し、安心して暮らせる環境を手に入れることができます。
住宅ローンの基礎知識
住宅ローンを理解することは、資産形成において重要です。返済計画を立てる際には、その基本を把握する必要があります。
住宅ローンとは
住宅ローンとは、住宅を購入するために借り入れる資金のことです。通常、金融機関が提供し、返済期間は10年以上のものが多いです。借入金額は物件の価格に基づき異なります。また、金利は固定金利や変動金利の選択肢があります。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。以下に主要なものを挙げます。
住宅ローンの返済期間
住宅ローンの返済期間は、ローン契約の重要な要素です。適切な返済期間を選ぶことで、月々の返済額を管理しやすくなります。
一般的な返済期間
一般的に、住宅ローンの返済期間は10年から35年となります。以下に、各返済期間の特徴を示します。
- 10年:早期返済が可能で、総利息が少なく済みます。
- 20年:月々の返済額が適度で、バランスが取れた選択肢です。
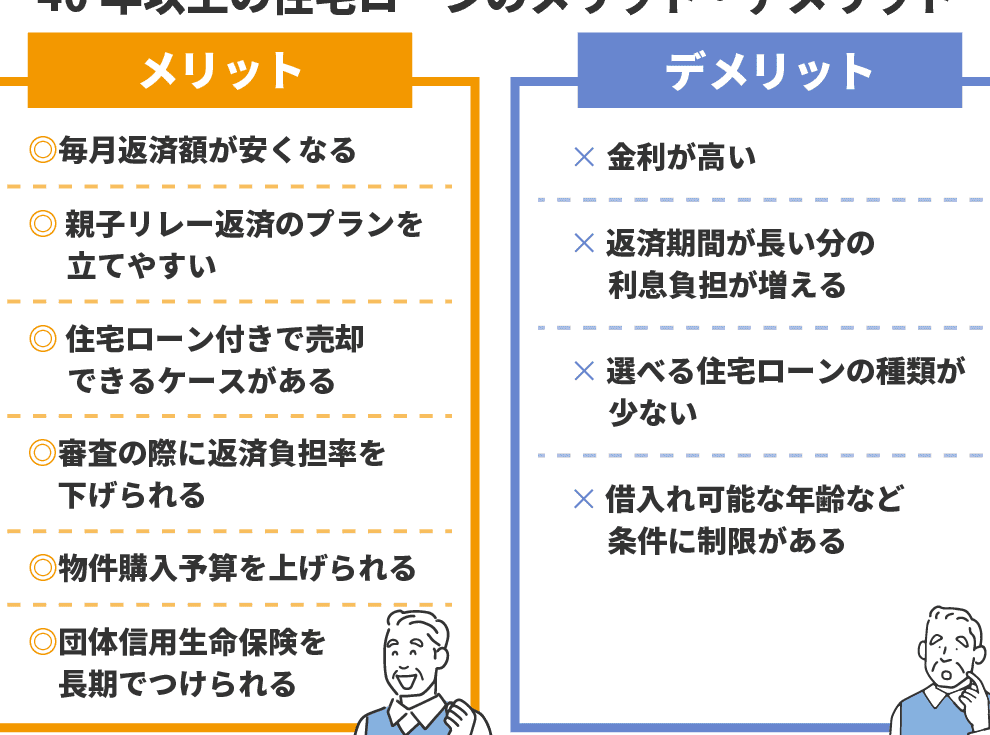
- 30年:最も一般的で、月々の負担が軽減されます。ただし、総利息が増えます。
- 35年:非常に月々の負担が小さいですが、最終的な支払い額が大きくなります。
返済期間の選択は、将来的なライフプランにも影響します。例えば、子どもの教育資金や老後の資金計画などを考慮する必要があります。
返済期間の選び方
返済期間の選び方は、ライフスタイルや経済状況によって異なります。次のポイントを考えましょう。
- 収入:安定した収入がある場合、短期間での返済を選ぶことで利息の負担が減ります。
- 支出:日々の支出や他のローンの有無も影響します。返済が苦しくならないように設計することが大切です。
- 将来の計画:転職や家族の増加など、将来のライフイベントを考慮します。
住宅ローンの返済計画
住宅ローンの返済計画は、将来の経済的安定性に直結します。適切なプランを立てることで、負担を軽減し、安心して生活するための基盤を築けます。
返済額の計算方法
返済額の計算は、住宅ローンの重要な要素です。基本的には以下の式が用いられます:
- 返済額 = 借入金額 × 金利 × (1 + 金利) ^ 返済期間 ÷ ((1 + 金利) ^ 返済期間 – 1)
計算時には、変動金利や固定金利、返済期間を正確に入力する必要があります。例えば、借入金額が3000万円、金利が2%、返済期間が30年の場合、返済額は約11万円になります。この額をもとに、家計に与える影響を考慮し、月々の支出と収入をバランスよく管理することが大切です。
利息の影響
住宅ローンにおいて、利息は長期的な支出に大きく影響します。たとえば、借入金額が3000万円で金利が2%の場合、35年間の総支払額は約4700万円になります。そのうち、利息の支払いは約1700万円です。これにより、返済計画の見直しが必要となることもあります。
利息を低減させる方法として、以下の点が挙げられます:
- 借入額の見直し: 住宅の価格帯を見直し、必要な資金を計算します。
- 早期返済: 余裕資金を活用し、定期的に繰上げ返済を行うことで利息負担を軽減します。
- 金利の再検討: 定期的に金利をチェックし、より有利なプランへの切り替えを検討します。
住宅ローン返済を早める方法
住宅ローンの返済を早める方法はいくつか存在します。具体的な手法を取り入れることで、経済的な負担を軽減できます。
繰上げ返済のメリット
繰上げ返済は、毎月の返済額を軽減し、総利息の支払いを減少させる効果があります。加えて、繰上げ返済によって、ローンの完済期間を短縮できます。以下は、繰上げ返済の主なメリットです。
また、繰上げ返済を行う際には、金融機関による手数料の有無を確認する必要があります。
返済プランの見直し
返済プランの見直しは、収入や生活の変化に応じた柔軟な対応が可能です。生活状況が変わると、返済額の見直しが重要になります。以下の点に注目して、見直しを検討しましょう。
住宅ローンを返済する際の注意点
住宅ローンの返済においては、いくつかの重要なポイントに注意する必要があります。正しい情報を持つことで、今後の返済計画がスムーズに進むでしょう。
借入額の適正化
借入額の適正化が不可欠です。住宅の購入価格や自己資金を把握し、適切な借入額を設定しましょう。例えば、自己資金が1割ある場合、2,500万円の物件であれば借入額は2,250万円となります。この額を基に、月々の返済額の計算を行います。過度の借入は、財務負担を過剰に増加させ、家計に響く要因となります。
結論
住宅ローンの返済計画は私たちの未来に大きな影響を与えます。適切な返済期間を選ぶことで、月々の負担を軽減し、経済的安定を実現できます。繰上げ返済や借入額の見直しなどの方法を活用し、利息負担を減少させることも重要です。
生活状況の変化に応じて柔軟にプランを見直すことで、安心して生活できる環境を整えられます。私たちのライフプランに合った住宅ローンの選択が、将来の安心につながることを忘れないようにしましょう。