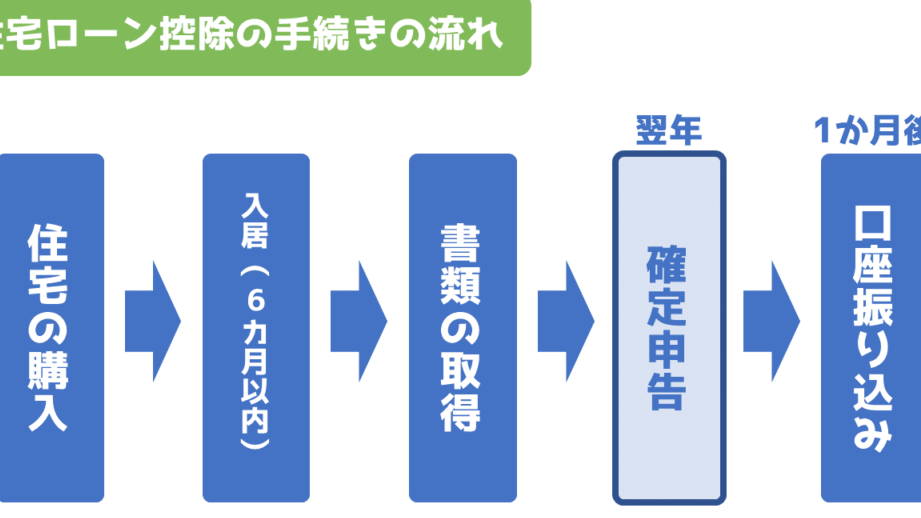
住宅を購入する際、私たちが気になるのが**住宅ローン控除のタイミング**です。控除を受けることで、税金の負担が軽減されるため、多くの人がこの制度を利用しています。しかし、実際に控除がいつ戻るのか、どのような手続きが必要なのか、疑問に思うことも多いでしょう。
住宅ローン 控除の基本
住宅ローン控除とは、住宅を購入する際に受けられる税金の優遇措置です。この制度を利用することで、納税者は一定期間、住宅ローンの利息分を所得税から控除できます。
住宅ローン 控除とは
住宅ローン控除は、住宅の購入または新築に伴うローンを借りた際に適用されます。控除額は、年々変動し、通常はローン残高の1%程度が控除対象となることが多いです。また、控除を受けるためには、適格な住宅要件を満たす必要があります。たとえば、床面積が一定以上であり、居住用であることが求められます。
控除の仕組み
控除の仕組みは、所得税からの直接控除です。つまり、住宅ローン控除を受けている年の税金から、控除可能額を差し引きます。具体的には以下のポイントがあります。
- 一般的には、控除期間は10年から最大13年です。
- 住宅取得の翌年から控除がスタートします。
- 控除対象の住宅ローンは、購入時に締結した契約からのもので、年末の残高が基準となります。
住宅ローン 控除の適用対象
住宅ローン控除は特定の条件を満たす住宅や個人に適用されます。この制度を利用することで、税負担を軽減できるため、理解を深めることが重要です。
対象となる住宅
対象となる住宅にはいくつかの基準が設けられています。以下が主要なポイントです。
- 新築住宅: 購入または建設した新しい住宅が対象です。
- 中古住宅: 中古住宅も条件を満たせば適用対象となります。
- 賃貸住宅: 自ら居住している賃貸住宅の購入に伴うローンも対象です。
対象住宅は、一定面積や築年数、耐震基準をクリアする必要があります。
対象者の条件
住宅ローン控除を受けるための条件も明確です。主な条件を以下に示します。
- 居住要件: 住宅取得後、一定期間内に居住することが求められます。
- 所得制限: 年収が一定額以下である必要があります。
- ローン契約: 取得した住宅に対するローン契約が必要です。
住宅ローン 控除の再開時期
住宅ローン控除の再開時期について、主に政府の方針や各種要因の影響を見ていきます。これらの情報は、控除がいつ戻るのかを理解するのに役立ちます。
政府の方針
政府は、住宅ローン控除の制度を定期的に見直しています。例えば、2023年には特定の税制改正案が提出され、控除の適用期間が延長される可能性が示唆されています。実際、過去数年間のデータからも、制度改革によって年毎に控除を受ける機会が増えていることがわかります。具体的には、新たに設けられた税制優遇措置が、住宅購入を促進する意図があることを背景にしています。
各種要因の影響
住宅ローン控除の再開時期は、いくつかの要因によって影響を受けます。以下の要因がその一部です:
- 経済状況: 国の経済が成長すれば、控除の制度も見直される可能性が高まります。
- 市場動向: 不動産市場の変動、特に価格上昇や金利の変化が控除の再開に影響します。
- 政策決定: 政治的な決定も重要で、新たな政策が導入されることで、控除の条件が変わることがあります。
住宅ローン 控除の申請方法
住宅ローン控除を利用するには、正確な申請手続きが必要です。このセクションでは、申請に必要な書類とその手続きの流れについて詳しく説明します。
申請に必要な書類
住宅ローン控除の申請に際して、以下の書類が必要です。
- 住宅借入金等特別控除申告書: 控除申請の基本となる書類です。
- 給与所得者の源泉徴収票: 収入を証明するための重要な書類です。
- 住宅の登記簿謄本: 所有する住宅が対象であることを示す証拠です。
- ローン契約書のコピー: 住宅ローン契約の詳細を確認するために必要です。
- 年末残高証明書: 年末のローン残高を示す証明書が必要です。
これらの書類を準備し、漏れがないよう確認することが大切です。
申請手続きの流れ
住宅ローン控除の申請手続きは、以下のステップで行います。
- 書類の準備: 必要書類を整理し、漏れがないことを確認します。
- 申告書の作成: 住宅借入金等特別控除申告書を記入します。
- 申請窓口への提出: 所属する税務署へ書類を提出します。
- 審査の待機: 提出した書類に基づいて税務署での審査を待ちます。
- 控除適用の通知: 審査結果に基づき、控除額の通知を受け取ります。
住宅ローン 控除のメリットとデメリット
住宅ローン控除には多くのメリットとデメリットが存在します。私たちが考える主なメリットは、税金の軽減です。控除を受けることで、通常、所得税からの控除を通じて、かなりの金額を節約できます。具体的には、控除額はローン残高の1%程度です。これにより、長期間にわたり支払いが楽になります。
また、住宅購入を促進する制度であり、私たちのように家を持つことを目指す人にとって、大きなメリットと言えます。住宅を取得する際の財政的負担を軽減し、将来的な資産形成に寄与します。
一方で、デメリットも無視できません。住宅ローン控除を受けるためには、特定の条件を満たす必要があります。これには年収制限や住宅の種類、あるいは居住要件などがあります。また、手続きには複雑な書類の準備が必要で、これが負担に感じることもあります。
さらに、住宅ローン控除は期間が限られています。控除は通常10年から13年しか続かないため、長期間の権利保障がありません。こうした条件を事前に理解しておくことが重要です。
結論
住宅ローン控除は私たちの税負担を軽減する大きな助けとなります。控除のタイミングや申請方法をしっかり理解することで、よりスムーズにこの制度を活用できます。また、政府の政策や経済状況によって控除の再開や適用期間が変わる可能性があるため、常に最新の情報をチェックすることが重要です。私たちの住宅購入の夢を実現するために、住宅ローン控除を賢く利用していきましょう。