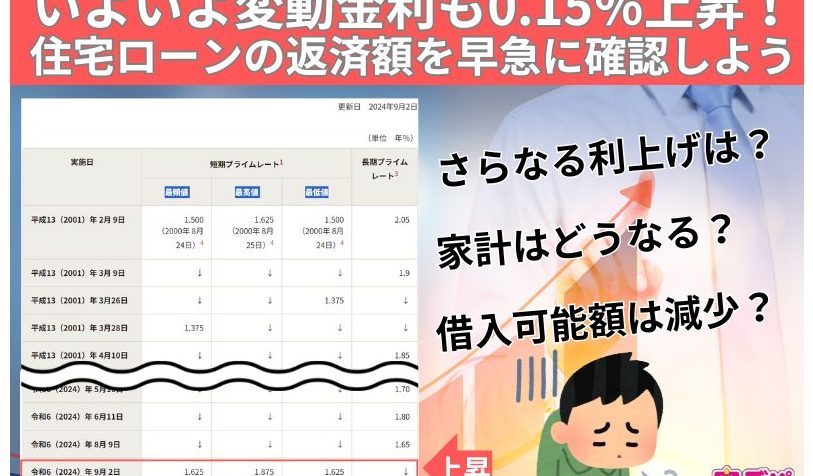
住宅ローンの金利が上昇する中、私たちは「住宅ローン どれくらい上がる?」という疑問を抱いています。家を購入する際、この問題は非常に重要です。金利の変動によって、毎月の返済額や総支払額が大きく変わる可能性があります。
住宅ローンの基本
住宅ローンは、家を購入する際に利用する重要な金融商品です。私たちが理解すべき基本的な要素があります。
住宅ローンとは
住宅ローンは、借り手が不動産を購入するために金融機関から借り入れる資金です。主に長期間(通常10年から35年)で返済します。この融資には利子が付き、毎月の返済額は金利や借入額によって異なることがあります。私たちは各条件を把握し、自分たちの予算に合った選択を行う必要があります。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、それぞれ特徴があります。
- 固定金利型:契約時に決定した金利が返済期間中変わらないタイプ。
- 変動金利型:市場金利に連動して変化するため、将来的な負担が不確実。
- フラット35:全期間固定金利で、最長35年まで設定可能。
- 短期固定型:数年間固定された後、変動へ移行するタイプ。
住宅ローン金利の現状
住宅ローン金利は現在、上昇傾向にあります。この動きは借り手にとって重要なポイントです。
現在の金利動向
現在、固定金利型と変動金利型の両方で金利が上昇しています。例えば、2023年10月時点での平均的な固定金利は約3.0%から3.5%となっています。一方、変動金利も同様に上昇し、2.0%から2.5%まで達しています。これらの数字は、市場全体の影響を受けており、借入れコストにも直結します。
金利の上昇要因
いくつかの要因が現在の金利上昇を引き起こしています。
- 経済成長: 経済が成長すると需要が増え、それに伴いインフレ圧力も高まります。
- 中央銀行政策: 日本銀行が金融緩和から脱却する方向性を示したため、市場では先行き不透明感があります。
- 国際情勢: 海外市場や地政学的リスクも影響を与えています。
住宅ローンの影響
住宅ローンの金利上昇は、借り手に多くの影響を与えます。特に月々の返済額や購入可能な物件について明確な変化が見られます。
月々の返済額の変化
金利が上昇すると、月々の返済額も増加します。例えば、固定金利が3.0%から3.5%に上昇した場合、以下のような影響があります。
- 借入れ金額3000万円の場合:
- 金利3.0%で25年返済時: 約13万5千円
- 金利3.5%で25年返済時: 約14万1千円
このように、わずかな金利上昇でも毎月数千円以上支払いが増えることがあります。この点を考慮することで、自分たちの予算計画を見直す必要があります。
購入可能な物件への影響
また、住宅ローン金利が高くなると、購入できる物件にも制限がかかります。具体的には次のようなポイントがあります。
- 予算縮小: 毎月支払うべきローン額が増えるため、高価な物件へのアクセスが難しくなる。
- 選択肢減少: 購入希望者全体で競争が激化し、中古や新築を問わず価格帯も上昇する傾向。
未来の予測
住宅ローンの金利は今後どのように変動するのか、重要な関心事です。私たちが注目すべきいくつかの要素があります。
金利の将来予測
金利は経済環境や政策によって影響を受けます。最近のデータによると、2024年までに固定金利がさらに0.5%から1%上昇する可能性があります。この動向は以下に基づいています。
- 中央銀行政策: 中央銀行がインフレ対策として金利を引き上げる。
- 経済成長: 経済が安定し、需要が増加すると金利も上昇する傾向。
- 国際情勢: 世界的な不安定さや貿易摩擦も影響を与える。
これら要因を考慮すると、借り手には早めの決断が求められます。
住宅市場への影響
金利上昇は住宅市場にも明確な影響を及ぼします。例えば、金利が上昇すると次のようなことが起こります。
- 購入力低下: 金利が高くなることで月々返済額も増え、結果的に購入できる物件価格帯が狭まります。
- 需要減少: 高い借入コストにより、新規購入者や投資家は慎重になり、市場全体で取引量が減少します。
- 価格調整: 不動産価格は需要と供給によって決まるため、高い金利環境では売却価格にも見直し圧力があります。
結論
住宅ローンの金利上昇は私たちにとって重要な課題です。今後の金利動向によっては、返済額や購入可能な物件が大きく変わる可能性があります。特に2024年までにはさらに金利が上昇する見込みであり、この影響を受けて私たちの予算計画も見直す必要があります。
これから家を購入しようとしている皆さんは、慎重に情報を集め、自分たちのニーズに合った適切な選択を行うことが求められます。早めの決断が将来の負担軽減につながるかもしれません。私たちはこの変化に対応し、賢い借り手になりましょう。