住宅購入を考えている私たちにとって、**「住宅ローン 4000万 月々いくら」**という疑問は非常に重要です。多くの人が夢見るマイホームですが、実際にどれくらいの月々の返済が必要なのかを理解することは、計画を立てる上で欠かせません。私たちが選ぶ住宅ローンの条件や金利によって、返済額は大きく変わります。
住宅ローンの基礎知識
住宅ローンの理解は、マイホーム購入において非常に重要です。具体的な条件や金利が、支払い計画に大きく影響します。ここでは、住宅ローンの基本的な知識について解説します。
住宅ローンとは
住宅ローンとは、住宅購入資金を借り入れるための金融商品です。一般的に、金融機関が提供し、返済は月々の分割払いで行います。金利が適用され、返済総額は借入金額の他に利息が加わります。具体的には、住宅ローンの借入金額や金利によって支払い期間や月々の返済額が変わってくるため、事前にシュミレーションが必要です。
住宅ローンの種類
住宅ローンには、いくつかの種類があります。それぞれ特徴が異なるため、自身のライフスタイルに合ったものを選ぶことが大切です。
- 変動金利型: 金利が市場の動向に応じて変動します。一般的に初期の金利が低く、メリットがありますが、返済期間が長くなるとリスクも伴います。
- 固定金利型: 返済期間中の金利が固定されます。安定した返済額が期待できる一方、最初の金利は高めになる場合があります。
- 固定期間選択型: 一定期間は固定金利が適用され、その後変動金利に移行します。予算の計画がしやすくなりますが、変更後の金利には注意が必要です。
4000万の住宅ローンのシミュレーション
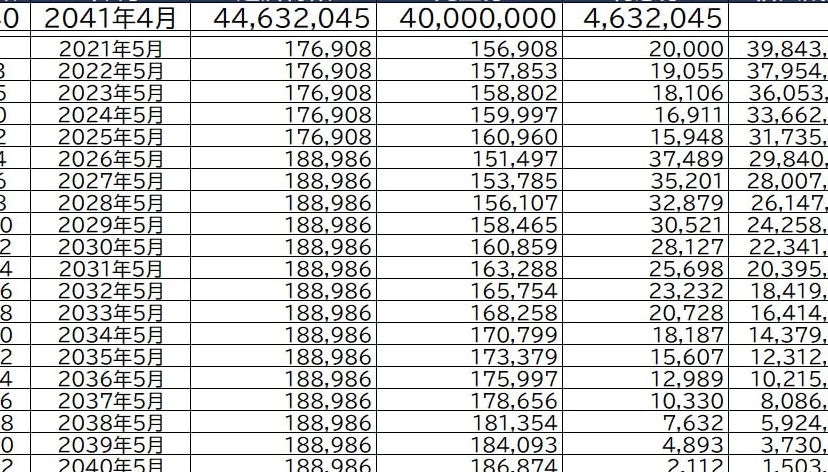
4000万の住宅ローンを利用する際、月々の返済額を正確に把握することが重要です。ここでは、金利や返済期間がどのように影響するのかを詳しく見ていきます。
金利の影響
金利は住宅ローンの返済額に直接影響します。例えば、以下のような金利の場合、月々の返済額が異なります。
| 金利 (%) | 月々の返済額 (約) |
|---|---|
| 1.0 | 106,000円 |
| 1.5 | 112,000円 |
| 2.0 | 118,000円 |
| 2.5 | 124,000円 |
高い金利の借入れは、月々の支払いを大きくします。逆に、低い金利ではその負担が軽減されます。金利が0.5%変動するだけでも、長期的には数百万円の差が生じることもあります。ですから、住宅ローンを選択する際には、慎重に金利を比較する必要があります。
返済期間の選択
返済期間も住宅ローンの月々の支払いに大きな影響を与えます。一般的には、以下の返済期間でのシミュレーション結果があります。
| 返済期間 (年) | 月々の返済額 (約) |
|---|---|
| 20 | 217,000円 |
| 25 | 176,000円 |
| 30 | 155,000円 |
月々の返済額の計算方法
住宅ローンの返済額は、利息や返済期間によって変動します。それにより、月々の返済額を正確に計算する方法を理解することが重要です。ここでは、2つの主な返済方法について詳しく見ていきます。
元利均等返済
元利均等返済では、毎月の支払い額が一定で、返済開始時には利息が大きく占めます。これにより、最初のうちは元金の減りが緩やかです。具体的には、月々の支払いは次のように計算されます。
- 借入額: 4000万
- 金利: 1.0%
- 返済期間: 35年
この条件下で月々の返済額は約131,000円となります。元利均等返済の利点は、予測しやすい返済計画が立てやすい点です。しかし、総支払額が増えるため、これがデメリットとして考慮されます。
元金均等返済
元金均等返済では、毎月の元金部分が一定で、利息部分は減少します。そのため、最初のうちは支払いが高く、次第に支払い額が少なくなります。この計算方法では、月々の元金の支払いは以下のようになります。
- 借入額: 4000万
- 金利: 1.0%
- 返済期間: 35年
この場合、初月の支払いはおおよそ143,000円ですが、次第に減少し、最終的には約94,000円にまで落ち着きます。元金均等返済のメリットは、利息の総支払額が少なくなる点です。しかし、初期の負担が大きいことを考慮する必要があります。
住宅ローンを利用する際の注意点
住宅ローンを利用する際、いくつかの重要なポイントに注意が必要です。特に、収入と返済比率や住宅ローン控除の活用について理解を深めることが大切です。
収入と返済比率
収入と返済比率は、住宅ローンの選択において重要な要素です。一般的に、返済比率が25%を超えないようにすることが望ましいです。以下に注意点を挙げます。
これに加え、収入が増えた場合でも、返済比率を守ることを意識しましょう。返済が日常生活に圧迫感を与えないようにすることが求められます。
住宅ローン控除の活用
住宅ローン控除の活用は、税金の負担を軽減する良い方法です。この制度を利用することで、毎年一定額の税金を減らせます。以下の点について確認しましょう。
結論
住宅ローン4000万の月々の返済額を理解することは、マイホーム購入に向けた重要なステップです。金利や返済期間によって月々の負担が大きく変わるため、しっかりとシミュレーションを行うことが必要です。
私たちは、自身のライフスタイルや収入に合った住宅ローンを選ぶことで、無理のない返済計画を立てることができます。また、住宅ローン控除を活用することで、税金の負担を軽減できる点も見逃せません。しっかりと準備を整え、理想のマイホームを手に入れましょう。