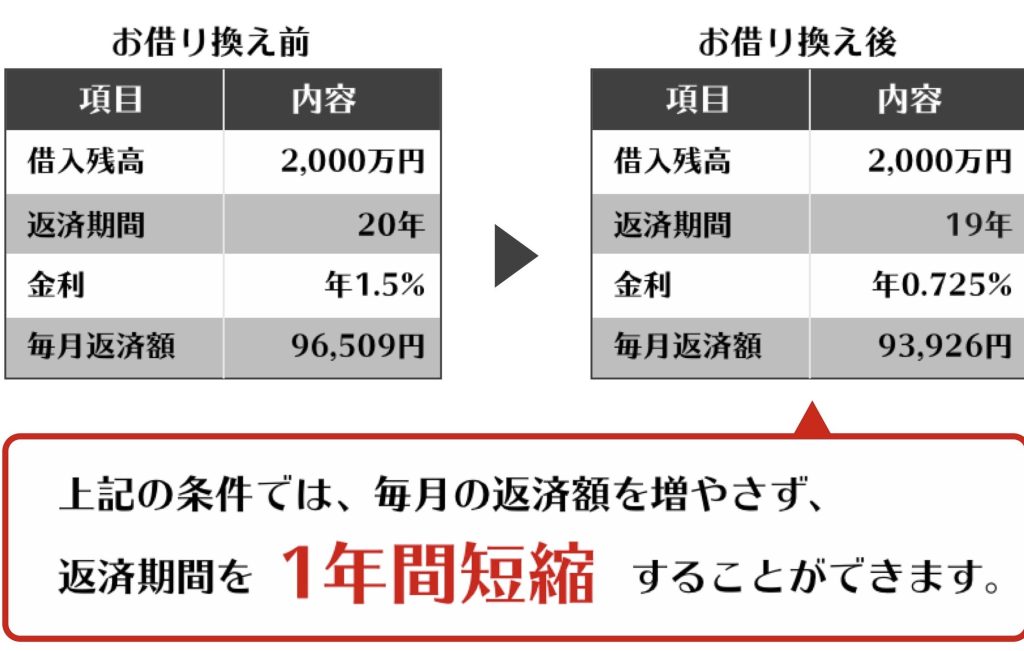
住宅ローンの借り換えを考えている皆さん、いつから始めるべきか迷っていませんか?私たちは、金利の変動やライフスタイルの変化に応じて、借り換えのタイミングが非常に重要であることを理解しています。特に、金利が低い時期や、収入が増えたときなど、借り換えのチャンスは逃さないようにしたいものです。
住宅ローン借り換えの基本
住宅ローンは、多くの人が利用する長期的な金融商品です。私たちの生活の大きな部分を占めるこのローンは、正しいタイミングや条件で借り換えることで、経済的なメリットを得られます。
住宅ローンとは
住宅ローンは、住宅を購入するために金融機関から借りる資金です。このローンは一般的に長期間にわたって返済されます。以下のような特徴があります。
- 長期的な返済期間: 通常、10年から35年の期間。
- 固定金利または変動金利: 金利タイプにより、返済額が変動。
- 担保: 購入した住宅が担保となるため、金融機関がリスクを軽減。
私たちが住宅ローンを利用する理由は、手元資金だけでは住宅購入が難しいからです。
借り換えの目的
借り換えの主な目的は、より有利な条件で新たなローンを適用させることです。具体的には以下のような目的が挙げられます。
- 金利の低下: 低い金利に借り換えることで、月々の返済額を軽減。
- 返済期間の短縮: 期間を短くすることで、総返済額を減少。
- 生活環境の変化: 収入増加や家族の状況に応じたプランに変更。
借り換えを検討するタイミング
借り換えを検討する際、タイミングが重要です。金利の変動や生活スタイルの変化が影響を及ぼすため、そのタイミングを見極める必要があります。
金利の変動
金利が低下しているときに借り換えが特に有効です。例えば、現在の金利が2%である場合、もし新しいローンが1.5%であれば、毎月の返済額が大きく削減されます。また、金利の変動は市場要因に依存するため、経済ニュースに注目しましょう。以下のポイントが考慮されます:
自身のライフスタイルの変化
ライフスタイルの変化に応じて借り換えを考えるのも良いタイミングです。例えば、収入が増えた場合やライフステージが変わった場合には、現在のローンが不適切になることがあります。以下の状況が借り換え検討のきっかけになります:
借り換えのメリットとデメリット
メリット
- 金利の削減: 借り換えによって、現行の住宅ローンよりも低金利のプランに移行することで、月々の返済額が減少する可能性が高いです。
- 返済期間の短縮: 新たなローンに改訂することで、返済期間を短縮できることがあります。これにより、総支払額も減少します。
- 返済プランの見直し: 生活環境の変化によって、返済計画を柔軟に見直す機会となります。たとえば、子供の成長や収入の変動に応じて、新しいプランを選べます。
- 信用スコアの改善: 借り換えにあたり、信用評価が向上している場合、条件がより良い金融機関からの申し込みが可能となります。
デメリット
- 手数料の発生: 借り換えには、借り換え手数料や登記費用が伴います。これらのコストは、金利削減によるメリットを上回る場合もあります。
- 融資審査のストレス: 新たな借り入れのために再審査が必要になります。この過程はストレスを感じることがあり、失敗のリスクも存在します。
- 今後の金利の不透明性: 借り換え後の確定金利や変動金利の状況によって、将来的な経済状況や金利が影響を及ぼすことがあります。
- 期間の見直しによる負担増: 返済期間を短縮すると、月々の返済額が一時的に増加する場合があります。これが生活費に影響を与えることも考えられます。
借り換え手続きの流れ
住宅ローンの借り換え手続きには、いくつかのステップが必要です。これらのステップを理解しておくことで、スムーズに進めることができます。
必要書類
借り換えには、以下の書類が必要です。
- 本人確認書類:運転免許証やパスポートなどの証明書
- 収入証明書:源泉徴収票や確定申告書
- 現在の借り入れ契約書:現在の住宅ローンの契約内容を示す書類
- 物件評価書:担保となる不動産の評価を示す資料
- 健康保険証または住民票:追加の本人確認として必要
これらの書類を用意することで、手続きが円滑に進みます。
申請方法
申請方法は以下の通りです。
- 情報収集:まず、複数の金融機関から条件を比較します。金利や手数料を確認することが重要です。
- 仮審査の申し込み:希望する金融機関に仮審査を申し込むことができます。この際、必要書類を提出します。
- 審査結果の受領:仮審査に通過すると、正式な申請を行うことができます。
- 本申込と契約:正式な契約を結び、借り換え手続きが完了します。実際の契約内容をよく確認することが大切です。
まとめ
住宅ローンの借り換えを考える際の最適なタイミングを理解することが重要です。この過程で、以下の点を考慮するべきです。
- 金利が低い時期:金利の動向をチェックすると、借り換えに最適なタイミングが見えてきます。低い金利の時に移行することで、月々の返済額を大幅に減少可能です。
- ライフスタイルの変化:収入の増加や家族構成の変化など、生活全般に影響を与える要因も借り換えを検討する指標となります。こうした変化が生じた場合、ぜひその機会を活かすことが求められます。
- 信用評価の影響:私たちの信用スコアが借り換え手続きに与える影響についても理解しておく必要があります。信用評価が高いと、より良い条件での借り換えが期待できます。
- 手数料の比較:各金融機関の借り換え手数料を比較して、計算を行うことが欠かせません。手数料が過度に高い場合、新しいローンが必ずしも得のある選択肢とはなりません。
Conclusion
住宅ローンの借り換えは私たちの経済的な未来に大きな影響を与える重要な選択です。タイミングを見極めることで、金利の低下やライフスタイルの変化を最大限に活用できます。手続きの流れを理解し必要な書類を整えることで、スムーズに借り換えを進められます。
私たちがこれらのポイントをしっかり把握し、適切なタイミングで行動することで、より良い条件での借り換えが実現できるでしょう。経済的なメリットを享受するためにも、常に情報をアップデートし、賢い選択をしていきたいものです。