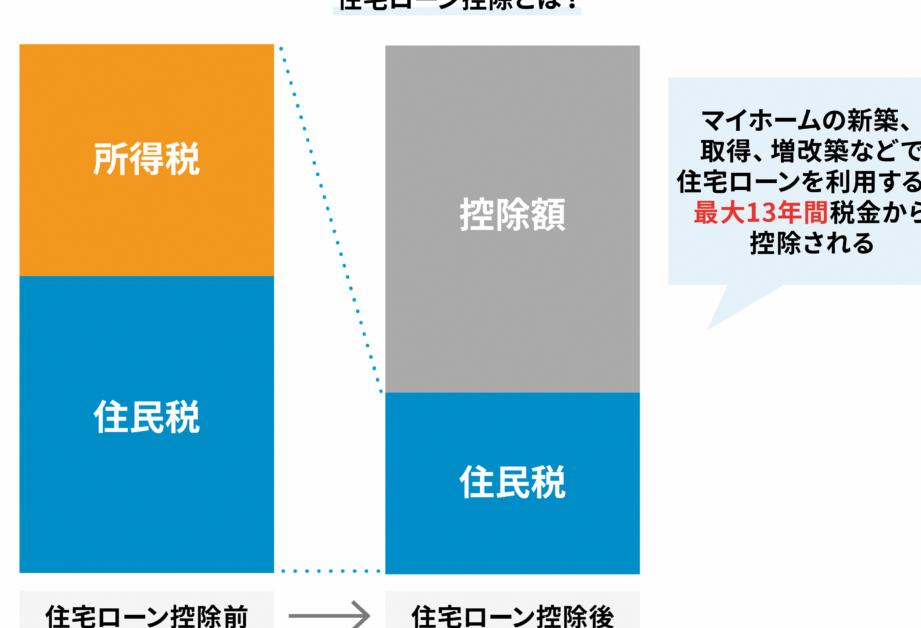
住宅を購入する際、私たちが気になるのは「住宅ローン控除 いつはいる」というポイントです。住宅ローン控除は、私たちの経済的負担を軽減する大きな助けになりますが、その適用時期を見逃すと大きな損失につながることもあります。では、具体的にいつからこの控除が適用されるのでしょうか?
住宅ローン控除 の概要
住宅ローン控除は、住宅を購入した際の経済的負担を軽減するための税制上の優遇措置です。私たちがこの控除を利用することで、所得税から一定の金額を控除できます。具体的には、住宅ローンの借入残高に基づく控除額が適用され、これにより税負担が軽くなります。
住宅ローン控除の適用期間は、通常10年間です。この期間中、毎年控除を受けることが可能です。しかし、適用開始時期についてしっかり理解しておく必要があります。控除は、住宅が完成し、引き渡しを受けた年の翌年から適用されるのが基本です。
以下に、住宅ローン控除に関する重要なポイントを示します。
- 控除額の計算方法: 住宅ローンの借入残高に応じて決まる。
- 適用要件: 自ら居住し、住宅として利用する必要がある。
- 必要書類: 確定申告において、住宅ローン控除を適用するために必要な書類を提出する。
いつから 住宅ローン控除 を受けられるのか
住宅ローン控除は、住宅を購入した際に重要な税制上の優遇措置です。この控除を受けるタイミングを正確に把握することが、経済的負担を軽減します。
控除対象期間
住宅ローン控除の対象期間は、基本的に10年間です。控除額は住宅ローンの借入残高に基づき、毎年申告できます。また、控除は住宅が完成し、引き渡しを受けた年の翌年から適用されます。このため、例えば2023年に住宅が完成した場合、2024年の確定申告から控除が受けられます。
住宅ローン控除 のメリット
住宅ローン控除には、さまざまなメリットがあります。主な利点を以下に示します。
税金の軽減
税金の負担を軽減することができます。住宅ローン控除によって、所得税から一定額が控除されるため、実質的な税負担が下がります。例えば、年間で受けられる控除額が最大で400万円の場合、控除を受けることで所得税が大幅に減少します。控除額はローンの残高に基づくため、適切に利用すれば数年間にわたって安定的な税金の軽減が可能です。
住宅ローン控除 の注意点
住宅ローン控除を利用する際には、いくつかの注意点があります。これらを理解することで、控除を最大限に活用できます。
申請手続きの確認
申請手続きは簡単ではありません。まず、必要書類の準備が重要です。例えば、以下の書類が必要です:
- 住宅借入金等特別控除額の計算明細書
- 借入金の残高証明書
- 住民票の写し
これらの書類を整えることで、スムーズに申請が進みます。また、申請期限も確認が必要です。申告は翌年の2月16日から3月15日の間に行いましょう。遅れると控除を受けられなくなるので注意が必要です。
条件の変化
条件が変わることもあります。特に、ローンを借りた年や居住開始年によって、控除額や適用期間に影響が出る場合があります。具体的には、以下の点に注意が必要です:
- 借入額の変更:借入額が3000万円を超えると、控除上限が減少します。
- 居住要件:住宅に居住せず、賃貸に出す場合、控除が受けられません。
まとめ
住宅ローン控除は私たちの経済的負担を軽減する重要な制度です。適用時期を正確に把握し必要書類を準備することで、控除を最大限に活用できます。特に住宅が完成した年の翌年からの申請が求められるため、計画的な行動が必要です。税負担の軽減を実現するために、控除の条件や申請手続きについてしっかり理解しておくことが大切です。私たちがこの制度を上手に利用することで、より快適な住まいを手に入れる助けとなるでしょう。