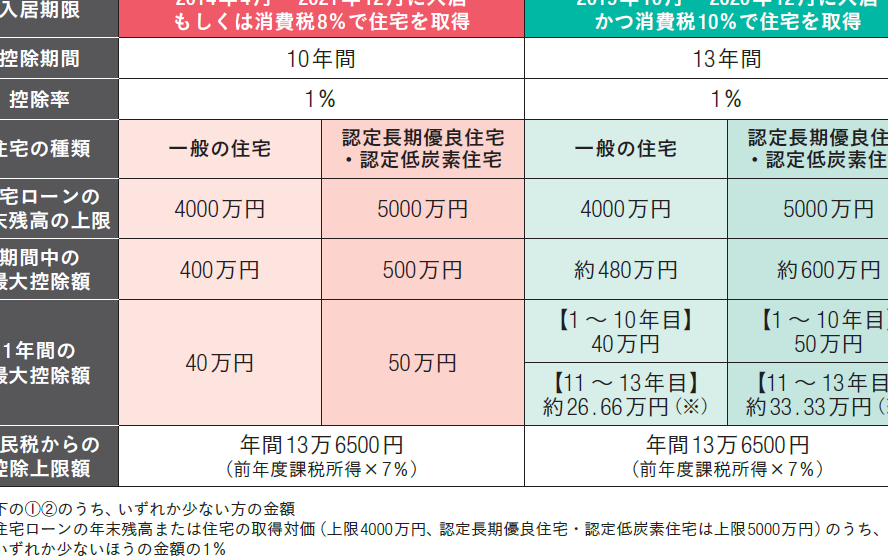
住宅ローンを利用している私たちにとって、年末調整の際に気になるのが住宅ローン控除でどれくらい戻るのかということです。毎年の税金の負担を軽減できるこの制度は、しっかりと理解しておきたいポイントです。控除額は年々変わることもあり、正しい情報を把握することが大切です。
住宅ローン控除の基本
住宅ローン控除は、住宅ローンを利用している私たちにとって重要な税金軽減策です。これにより、所得税から控除が受けられ、経済的な負担を軽減できます。具体的には、控除額や条件が年々変更されるため、正確な理解が不可欠です。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンの借入金額に基づいて税金が軽減される制度です。具体的には、年末時点での残高に応じて、一定の控除率が適用されます。この制度を利用することで、税金の負担が少なくなり、私たちの家計に優しい影響を与えます。
控除の対象となる条件
控除を受けるためには、いくつかの条件があります。主な条件は以下の通りです。
- 借入先の金融機関: 住宅ローンは金融機関からの借入である必要があります。
- 利用目的: 住宅の購入、建築、リフォームが対象となります。
- 居住要件: 控除を受ける住宅に実際に居住する必要があります。
- 年齢制限: 借主の年齢により控除の内容が異なります。
年末調整の役割
年末調整は、住宅ローン控除を受ける上で非常に重要なプロセスです。この手続きにより、納税者の控除額が確定し、税金の還付を受けることができます。
年末調整の仕組み
年末調整は、毎年12月に行われる給与所得者向けの手続きです。会社が源泉徴収した税金と実際に支払うべき税金の差額を調整します。具体的には、
- 年間の所得金額を算出する。
- 所得控除額を計上する。
- 税率に基づいて最終的な税金額を算出する。
このプロセスにより、住宅ローン控除が適用され、還付金が発生することが期待されます。
申請に必要な書類
住宅ローン控除を受けるためには、いくつかの書類が必要です。以下はその重要な書類です。
- 源泉徴収票: 年間所得を示す証明書。
- 借入金の残高証明書: 借入先の金融機関から取得する。
- 住宅借入金等特別控除申告書: 控除を申請するための公式な書類。
戻る金額の目安
税金の還付額は、個々の住宅ローンの条件や控除の適用により異なる。特に、控除額は借入金の残高や控除率、納税者の所得によって影響を受けるため、具体的な金額を把握することが重要です。
控除額の計算方法
控除額を計算するには、以下のステップに従う。
- 借入金額の確認: 住宅ローンの契約時の金額を基にする。
- 残高の把握: 年末時点での借入金の残高を確認する。
- 控除率の適用: 基本的には、残高の1%が控除される。さらに、新築や一定の条件を満たす場合、控除率が引き上げられることがある。
- 所得税額との比較: 最終的に控除額が所得税額と比較され、還付が発生。この時、控除額が所得税額を超えないように注意が必要だ。
具体的な例
具体的な還付額を示す例をいくつか挙げる。
- 借入金残高が2,000万円の場合:
- 控除額 = 2,000万円 × 1% = 20万円
- 所得税額が15万円の場合、還付は15万円。
- 借入金残高が3,000万円で新築のケース:
- 控除額 = 3,000万円 × 1.2%(特例適用) = 36万円
- 所得税額が30万円の場合、還付は30万円。
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがある。これにより、税金の負担が軽減され、家計にプラスの影響を与える。また、これから具体的なメリットについて見ていこう。
節税効果
住宅ローン控除の最大のメリットは節税効果です。借入金の残高に基づいて一定の割合が控除されるため、実質的な納税額が減少する。高度な収入を持つ私たちにとって、この控除は特に重要だ。控除率は一般に1%から2%で、これは借入額により異なる。例えば、借入金残高が3,000万円の場合、控除額は30万円から60万円程度になる。これにより、年末調整での確定申告が簡易になるだけでなく、税金の還付も期待できる。
住宅ローン控除の注意点
住宅ローン控除を受ける際には、いくつかの重要な点に注意が必要です。この控除制度は、適切に利用することで大きな税金の節約につながりますが、その条件や適用方法を理解することが不可欠です。
申請期限
住宅ローン控除の申請には、明確な期限があります。毎年の年末調整において、必要書類を準備した上で、申請期限は通常12月末に設定されています。 具体的には、年内に支払いを完了した利息などが控除対象となりますので、早めに書類を整えることが重要です。また、遅れた場合、控除を受けられない可能性があります。
変更点や例外
住宅ローン控除は、法令の改正や経済情勢の変化により、内容が変わることがあります。特に、控除率や適用条件が見直される場合があるため、最新の情報を常に確認することが重要です。 例えば、特定の条件を満たさないと控除を受けられない場合があります。具体的には、居住要件や借入限度額の見直しがありますので、これらの変更点を把握することでスムーズに申請を行えます。また、例えば、新型コロナウイルスの影響で特例措置が設けられることもあります。伴う状況の変化に応じて、柔軟に対応することが求められます。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える制度です。年末調整を通じて適切な控除を受けることで税金の負担を軽減し、還付を受けるチャンスを得られます。控除額は個々の状況により異なるため、正確な情報をもとに計算することが重要です。
また、申請に必要な書類や期限をしっかり把握し、法令の改正にも注意を払うことで、スムーズに手続きを進められます。私たちがしっかり準備をすることで、住宅ローン控除を最大限に活用できるでしょう。