年収480万の私たちにとって、住宅ローンは大きな決断です。どのくらいの金額を借りられるのか、毎月の返済額はどれくらいになるのか、気になりますよね。 住宅購入は人生の中で最も重要な投資の一つですが、収入に見合った適切なローンを選ぶことが成功の鍵です。
年収480万 住宅ローンの基礎知識
年収480万円の家庭が住宅ローンを組む際の基本情報を押さえておくことは重要です。適切な知識があれば、住宅購入の意思決定がスムーズに行えます。
住宅ローンとは
住宅ローンは、不動産を購入するための借入金です。一般的に、金融機関が提供し、返済は月々の利息と元本を含みます。日本では、以下のような種類があります:
これらの選択肢により、返済計画を柔軟に立てることが可能です。返済負担を考え、適切なプランを選ぶことが財政の健全性を保ちます。
年収の重要性
年収は、借入可能額を決める重要な要素です。通常、年収の25%程度を毎月の返済額として設定することが推奨されます。例えば、年収480万円の場合、月々の返済額は以下のようになります:
- 年収480万円 ÷ 12ヶ月 = 月収40万円
- 月収40万円 × 0.25 = 月々の返済上限10万円
年収480万のローンシミュレーション
年収480万円の家庭が住宅ローンを検討する際に必要な情報を提供します。より明確なイメージを持つために、借入可能額や月々の返済額について詳しく見ていきましょう。
借入可能額の計算
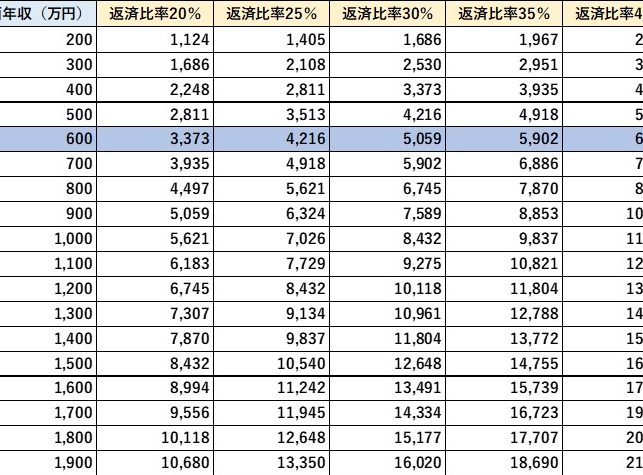
借入可能額は、年収と返済負担率を基に算出されます。一般的に、年収の25%を毎月の返済額として設定します。年収480万円の場合、年間返済額は120万円です。そのため、以下のように計算されます。
- 年間返済額: 120万円
- 月々の返済額: 10万円
金融機関によって異なりますが、住宅ローンの借入可能額は、月々の返済額と金利により影響を受けます。たとえば、金利が1.0%の場合、借入可能額は約3,000万円と推定されます。一方で、金利が2.0%の場合は約2,500万円程度です。このように、金利の変動が借入可能額に与える影響は重大です。
月々の返済額
月々の返済額は、借入額や返済期間によっても異なります。例えば、借入額が3,000万円、返済期間が35年、金利が1.0%の場合、月々の返済額は約8.6万円になります。この場合、住宅ローンの支払いで負担を感じにくく、生活資金に余裕を持たせやすいといえます。
以下は、さまざまなケースにおける月々の返済額の例です。
| 借入額 | 返済期間 | 金利 | 月々の返済額 |
|---|---|---|---|
| 3,000万円 | 35年 | 1.0% | 約8.6万円 |
| 3,000万円 | 30年 | 1.5% | 約9.8万円 |
| 2,500万円 | 35年 | 2.0% | 約7.4万円 |
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際には、いくつかの重要な要素を考慮する必要があります。金利の種類や借入期間は、返済計画に大きく影響します。これらを理解することで、私たちの経済状況に適した選択が可能になります。
金利の種類
金利の種類は主に以下の3つに分かれます。
- 固定金利型: 一定期間金利が固定され、月々の返済額が変動しない。長期の安定を求める人に適している。
- 変動金利型: 市場金利に連動し、一定期間ごとに金利が見直される。金利が低いときに有利だが、将来的な負担増加のリスクもある。
- 期間固定型: 一定期間だけ固定金利で、その後は変動金利に移行する。初期の安定とその後の金利変動によるメリットを兼ね備えている。
金利の選択は、私たちのライフスタイルや将来の計画にも大きく関わる。例えば、定年後の収入が減少することを考えれば、固定金利型が安心かもしれません。
借入期間の選択
借入期間の選択も重要なポイントです。一般的に、住宅ローンの返済期間は以下のように分かれます。
- 15年: 返済総額が少なく、金利の影響も軽減される。ただし、月々の返済額が高くなる。
- 20年: バランスが良く、無理のない返済が可能。ライフプランに柔軟に合わせやすい。
- 30年: 月々の返済が楽になり、生活費に余裕が生まれる。ただし、トータルの返済額は増加する。
住宅ローンの審査
住宅ローンの審査は、融資の承認を受けるための重要なステップです。私たちの年収480万の場合、審査が通るかどうかは多くの要因に依存します。具体的な基準と流れを以下に示します。
審査基準
住宅ローンの審査基準には、主に以下の要素があります:
- 年収: 年収が高いほど、借入金額も増え、審査が有利になる。
- 信用情報: 過去の返済履歴や借入状況が信用評価に影響する。
- 返済負担率: 月々の返済額が年収に対してどれだけの割合を占めているか。一般的には25%以内が望ましい。
- 借入額: 希望する借入額が年収に対して適切であること。
これらの基準が満たされていると、審査に通る可能性が高まります。
審査の流れ
住宅ローンの審査は、次のような流れで進行します:
- 事前審査: 融資希望額や条件を提示し、仮の承認を受ける。
- 書類提出: 所得証明書や身分証明書など、必要な書類を提出する。
- 本審査: 提出した書類を基に、金融機関が詳細な審査を行う。
- 結果通知: 審査結果が通知され、承認された場合は契約に進む。
まとめ
年収480万円の家庭が住宅ローンを検討する際には多くの要素が関わってきます。私たちは、適切な知識を持つことでより良い選択ができると信じています。借入可能額や金利の種類、返済期間を理解することで、安心して住宅購入のプロセスを進められます。
また、月々の返済額を年収に見合った範囲に設定することが重要です。これにより、無理のない返済計画を立てることができ、生活にも余裕が生まれます。住宅ローンは人生の大きな投資ですから、慎重に検討を重ねていきましょう。