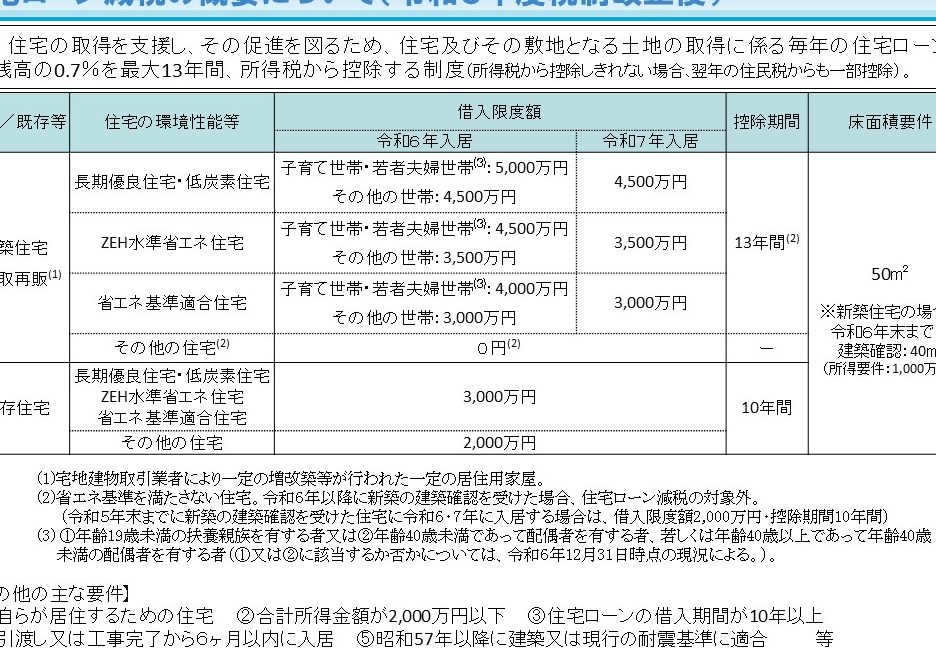
住宅購入を考えている私たちにとって、**住宅ローン減税 40平米 いつから**という情報は非常に重要です。この制度を利用することで、家計に大きな助けになる可能性があります。しかし、具体的にどのような条件があるのか、いつから適用されるのかは、多くの人が疑問に思っているポイントです。
住宅ローン減税の概要
住宅ローン減税は、住宅購入者に対する税制優遇措置です。この制度を利用することで、税金の軽減が可能になり、特に住宅費用の負担が軽くなります。具体的な内容は次の通りです。
住宅ローン減税とは
住宅ローン減税は、住宅を購入した際に支払った住宅ローンの利息に対して税金が減免される制度です。この制度では、借入金の一部に対する所得税や住民税が軽減され、購入者の経済的負担を軽くします。例えば、最大で借入金の1%が税金から控除されるケースがあります。
40平米に関する具体的な規定
40平米の住宅には、特定の条件が適用されます。以下のポイントが重要です:
- 住宅の面積要件: 40平米以上の住宅でなければ、減税が適用されません。
- 適用期間: 住宅ローンの減税は、最初の10年間にわたって適用されます。
- 対象住宅: 新築または中古でも、居住用の住宅が対象となります。
住宅ローン減税の適用期間
住宅ローン減税の適用期間について理解することは、住宅購入時の大きな利点となります。以下に詳しく述べます。
適用開始時期
住宅ローン減税の適用開始時期は、住宅の引渡しを受けた年の翌年から始まります。これは、引渡しが行われた日から適用される税制優遇措置が翌年から12年間にわたり続くことを意味します。例えば、2023年に住宅を購入した場合、2024年から減税が適用される形になります。
住宅ローン減税のメリット
住宅ローン減税には、多くのメリットがあります。私たちが注目すべきポイントは、税金の軽減と家計の支援です。
税金の軽減
住宅ローン減税により、所得税や住民税が軽減されるため、家計負担が軽くなる。具体的には、借入金の1%が税金から控除されることがあります。この制度の利用によって、例えば350万円の借入れがあった場合、減税額は最大で約35,000円になります。この減税は、初年度から適用されるので、早くて大きな影響を実感できるでしょう。
注意点とデメリット
住宅ローン減税には、いくつかの注意点やデメリットが存在します。これらを把握し、適切に対処することで、より良い住宅購入が可能になります。
制限事項
住宅ローン減税には、特定の制限事項が設けられています。たとえば、借入限度額や減税対象の住宅面積に関する要件があります。具体的に言うと、
- 初年度から適用されるのは、住宅の引渡しがあった翌年からです。
- 面積制限として、40平米以上の住宅が対象とされています。
- 年収条件や優遇率にも制限があり、上限が設定されている場合があります。
これらの制限を理解しておかないと、思ったほどの減税効果が得られないことがあります。
申請手続きの複雑さ
住宅ローン減税の申請手続きは、しばしば複雑になります。必要な書類や手続きが多いため、迷うこともあるでしょう。主なポイントには次のような項目があります。
- 必要書類として、購入契約書、住民票、納税証明書が求められます。
- 申請期限があり、適切に手続きを踏まないと減税が受けられません。
- 税務署とのやり取りが必要になり、場合によっては専門家の助けが求められます。
結論
住宅ローン減税は私たちにとって大きな金銭的メリットをもたらす可能性があります。特に40平米の住宅を購入する際には、適用条件や開始時期をしっかりと理解しておくことが重要です。減税の恩恵を受けるためには、申請手続きや必要書類の準備も欠かせません。
この制度をうまく活用することで、家計の負担を軽減し、より快適な住環境を手に入れることができるでしょう。私たちの未来のために、賢く選択していきたいものです。