住宅を購入する際に、多くの人が利用するのが住宅ローン。ですが、住宅ローンの還付については、いつ行われるのか分からない方も多いのではないでしょうか。私たちもその疑問を抱えていたことがあります。還付を受けるタイミングを知ることで、より計画的に資金を管理できます。
住宅ローン還付の基本
住宅ローン還付とは、住宅ローンを利用して住宅を購入した際に受け取れる金銭的な還付を指します。私たちが計画を立てる上で、これに関する正しい理解が重要です。具体的には、以下のような内容があります。
住宅ローン還付とは
住宅ローン還付は、住宅借入金等特別控除を利用して、税金の一部が還付される制度です。所得税の還付が受けられるため、家計の負担軽減につながります。この制度を利用するためには、住宅ローンを借りて、所有する住宅が居住用である必要があります。たとえば、2000万円の住宅ローンを利用した場合、年間控除額は最大40万円です。この控除は10年間続きます。
還付の仕組み
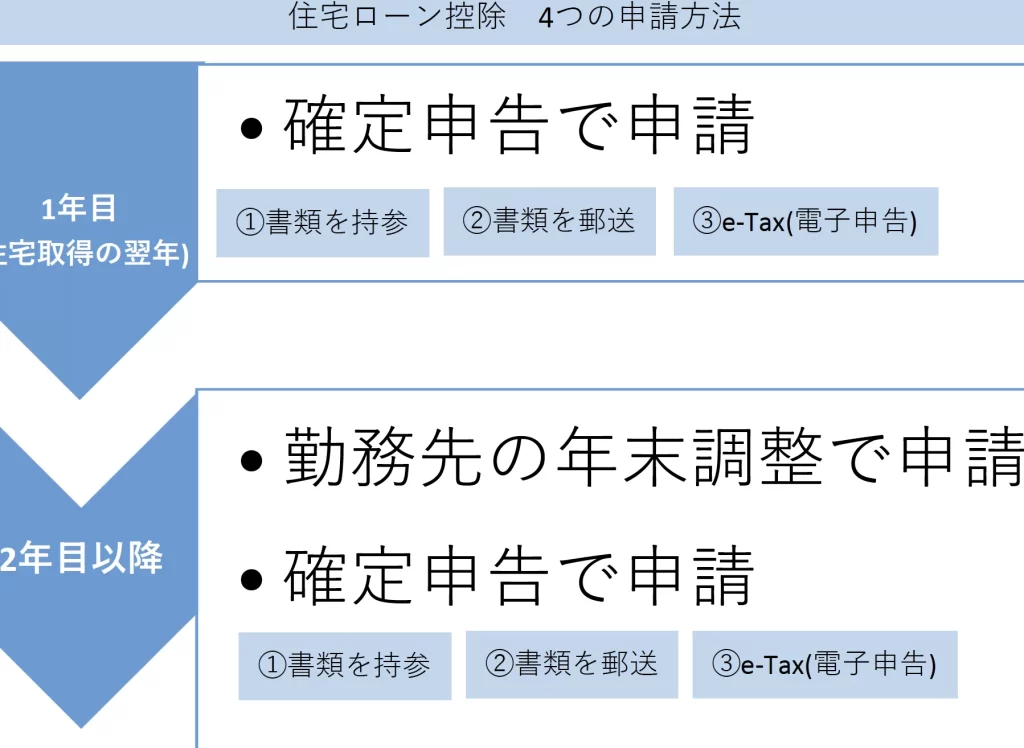
還付の仕組みは、税務署に確定申告を行うことで機能します。私たちが控除を受けるには、必要書類として以下のものが必要です。
- 住宅ローンの契約書
- 住宅の登記事項証明書
- 支払証明書
住宅ローン還付のタイミング
住宅ローン還付のタイミングは、資金管理において非常に重要です。還付金を受け取ることで、家計の負担を軽減できるからです。以下に、主な還付時期について詳しく説明します。
初回還付の時期
初回の住宅ローン還付は、住宅購入年の翌年に行われることが一般的です。確定申告を行うことで、初めて還付を受け取る仕組みです。例えば、2023年に住宅を取得した場合、2024年の確定申告で還付を受ける準備を整えます。迅速に手続きを進めることで、初回の還付金を早期に受け取れる可能性が高まります。
年度ごとの還付タイミング
年度ごとの還付金は、毎年確定申告を通じて受け取ります。一般的には、所得税の還付として翌年度に反映されることが多いです。具体的には、年度ごとの控除額は以下のようになります:
| 年度 | 還付金額 |
|---|---|
| 1年目 | 最大40万円 |
| 2年目 | 最大40万円 |
| 3年目 | 最大40万円 |
| 4年目 | 最大40万円 |
| 5年目 | 最大40万円 |
| 6年目 | 最大40万円 |
| 7年目 | 最大40万円 |
| 8年目 | 最大40万円 |
| 9年目 | 最大40万円 |
| 10年目 | 最大40万円 |
還付を受けるための条件
住宅ローン還付を受けるには、いくつかの明確な条件があります。これらの条件を満たすことで、スムーズに還付を受けることが可能です。
申請に必要な書類
還付申請のために必要な書類は以下の通りです。
- 住宅ローンの契約書
- 住宅の登記事項証明書
- 支払証明書
これらの書類は、税務署への確定申告の際に必須です。特に、支払証明書は年ごとの支払い状況を示すため、正確に取り揃えましょう。
利用できる住宅ローンの種類
住宅ローン還付の対象となる住宅ローンには、いくつかの種類があります。具体的には、以下のようなものがあります。
- フラット35
- 変動金利型
- 固定金利型
これらのローンは、いずれも住宅購入を行う上で利用可能です。特に、フラット35は長期固定金利で安定した返済計画を立てやすく、多くの人に支持されている選択肢です。
住宅ローン還付を受けるメリット
住宅ローン還付には多くのメリットがある。特に、税金の軽減や家計への影響は重要な要素だ。これらの利点を理解することで、より計画的に資金管理ができる。
税金の軽減
住宅ローン還付により、年間最大40万円の所得税の控除が受けられる。この制度は、住宅借入金等特別控除を利用した税金の還付を可能にする。例えば、2000万円の住宅ローンを利用した場合、10年間にわたって控除が受けられる。税金の軽減は直接的な家計への影響を持ち、お金の余裕を生む。特に初回の還付は住宅購入年の翌年に行われ、確定申告を通じて素早く還付金を受け取れる。
住宅ローン還付の注意点
住宅ローンの還付にはいくつかの注意点があります。これらを理解することで、還付をスムーズに受け取ることが可能です。
還付金の計算方法
還付金の計算は、所得税の控除を基に行われます。具体的な計算方法は以下の通りです。
- 控除額は、住宅ローン残高の1%を上限に算出される。
- 最大控除額は、年間40万円。
- 控除期間は、住宅を購入した年から10年間。
例えば、2000万円の住宅ローンの場合、年間の控除額は2000万円の1%である20万円となる。しかし、これが上限の40万円に達するのは、条件によります。
実際の申請プロセス
住宅ローン還付を受けるための申請プロセスは、きちんとした準備が必要です。主な流れは以下の通りです。
- 必要書類の用意
- 住宅ローンの契約書
- 住宅の登記事項証明書
- 支払証明書
- 確定申告の実施
- 確定申告は、還付を受ける年の2月から3月の期間に行う。
- 申告書は税務署に提出。
- 還付金の受け取り
- 申告後、通常1か月程度で還付金が振り込まれる。
Conclusion
住宅ローン還付についての理解が深まったことで、私たちの家計管理がより効率的になるでしょう。還付金を受け取るための手続きや必要書類をしっかり把握することが大切です。特に初回の還付は住宅購入年の翌年に行われるため、計画的に準備を進めることがポイントです。
また、年間最大40万円の控除を受けられることで、長期的な家計への影響も大きいです。住宅ローンを利用する際には、還付制度を賢く活用し、経済的な負担を軽減していきましょう。私たちの生活にとって大きな助けとなる制度です。