住宅を購入する際に欠かせないのが、**住宅ローンの審査**です。しかし、私たちは「どのくらいの数の金融機関に審査を申し込むべきなのか?」と悩むことが多いですよね。実際、複数の会社に申し込むことで、より良い条件を引き出せる可能性があります。
住宅ローン 審査 とは
住宅ローンの審査は、金融機関が借入希望者の返済能力や信用状況を評価するプロセスです。この審査は、貸付金を安全に回収できるかどうかを見極めるために行われます。通常、個人の年収、職業、勤務年数、借入状況などが重要な評価基準となります。
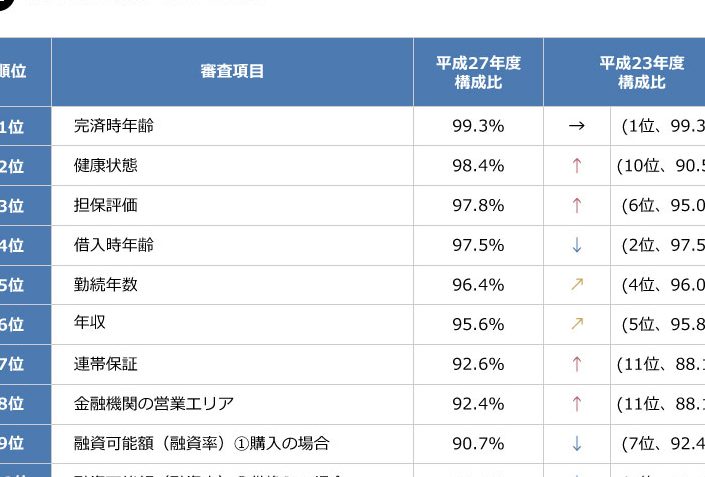
金融機関の審査基準には違いがあり、私たちが複数の会社に申し込むことで、より良い条件を得られる可能性が高まります。具体的には、以下のポイントが審査時に重点的にチェックされます。
- 年収: 年収が高いほど、返済能力があると見なされやすい。
- 職業と雇用形態: 正社員の方が審査に有利になる場合が多い。
- 信用情報: 過去の借入履歴や返済履歴が評価される。
- 自己資金: 頭金がしっかりしていると、審査が通りやすくなる。
住宅ローン 審査の流れ
住宅ローンの審査プロセスは、予備的なステップから始まります。この流れを理解することで、スムーズに申請できるようになります。
申し込みの手順
申し込みの手順は、以下の通りです。
- 事前相談: 住宅ローンを扱う金融機関に相談し、必要条件を確認する。
- 仮審査の申請: 必要な情報をもとに仮審査を申し込む。このステップでは、年収や借入額などの情報が重視される。
- 本審査の実施: 仮審査が通れば、本審査が行われる。本審査では、信用情報の確認や詳細な財務状況の調査が行われる。
- 正式契約: 審査を通過した後、契約書にサインし、必要な手続きを終える。
この流れをしっかり把握することで、安心して住宅ローンを進められるようになります。
必要書類の準備
必要書類の準備は、スムーズな審査の鍵となります。主な書類は以下の通りです。
- 本人確認書類: 運転免許証やパスポートなど、本人を証明する書類。
- 収入証明書: 所得証明書や源泉徴収票を用意することで、収入状況を示せる。
- 借入状況の明細: 現在の借入金額をわかりやすく示した書類。
- 資産証明書: 銀行預金や不動産の評価証明書など、資産状況を示す資料。
何社に申し込むべきか
住宅ローンの審査を受ける際、申し込む金融機関の数は重要な要素です。複数社に申し込むことによって、より良い条件を引き出す可能性が高まります。これから具体的に見ていきます。
複数社のメリット
複数の金融機関に審査を申し込むことには、以下のようなメリットがあります。
- 多様な金利や条件を比較できる: 異なる金融機関が提供する金利や手数料を一度に比較することで、最も有利な条件を見つけやすくなります。
- 審査基準の違いを活用できる: 各金融機関は異なる審査基準を持っているため、1社で審査が通らなくても他社では通過する可能性があるからです。
- 交渉力が高まる: 複数のオファーが手元にあれば、その中から最も良い条件を選ぶことができ、他の金融機関と条件を交渉する材料にもなります。
これらの点から、私たちのローン申し込み戦略の一環として、複数の金融機関との審査申し込みを考慮する価値があります。
おすすめの金融機関
検討すべき金融機関を選ぶ際のポイントとして、次のリストに挙げる金融機関がおすすめです。
- メガバンク: 三菱UFJ銀行、みずほ銀行、三井住友銀行などは、安定したサービスと信頼性があります。
- 地方銀行: 地元密着型のサービスが魅力で、時には優遇金利を提供することもあります。
- ネット銀行: 低コストを実現するため、金利が安いケースが多く、手続きもオンラインで完結するのが特徴です。
審査基準の違い
住宅ローンの審査が異なる金融機関によって行われるため、各社の基準を理解することが重要です。これにより、私たちの状況に最も適したローンを選ぶことができるからです。
金利とその影響
各金融機関によって設定される金利は、借入額や返済額に直接的な影響を与えます。たとえば、1%の金利差がある場合、借入額2,000万円の30年返済では、総返済額が数百万円異なることがあります。このため、私たちは審査を受ける前に複数の金利を比較することが欠かせません。
- 金利の種類: 固定金利、変動金利
- 金利の影響: 総返済額、月々の支払額
個人の信用情報
個人の信用情報は、審査基準において重要な要素です。信用情報が高評価であれば、より良い条件が提示されやすくなります。そして、過去の借入状況や返済履歴が審査結果に影響することが多いです。具体的には、滞納履歴や借入額が評価されます。
- 信用情報の要素: 過去の借入状況、返済履歴
- 信用スコアが審査に与える影響: 審査通過率、条件の良さ
結論
住宅ローンの審査を受ける際には複数の金融機関に申し込むことが重要です。これにより、私たちはより良い条件や金利を引き出すチャンスを得られます。各社の審査基準や金利の違いを理解することで、賢い選択が可能になります。
また必要書類をしっかり準備し、信用情報を整えることでスムーズな審査が期待できます。私たちがしっかりと情報を把握し、計画的に行動することで、安心して住宅購入を進めることができるでしょう。