住宅ローンを選ぶ際、私たちが直面する大きな疑問は「変動金利と固定金利のどちらを選ぶべきか?」です。2020年は金利が低迷し、多くの人が住宅購入を検討する中、どちらの選択肢が自分たちにとって最適なのかを見極めることが重要です。
住宅ローンの基礎知識
住宅ローンは、私たちの夢の家を手に入れるための重要な金融手段です。金利タイプの選択が将来的な支出に大きく影響します。特に、私たちは以下の二種類を把握しておく必要があります。
住宅ローンの種類
住宅ローンには、主に以下の種類があります。
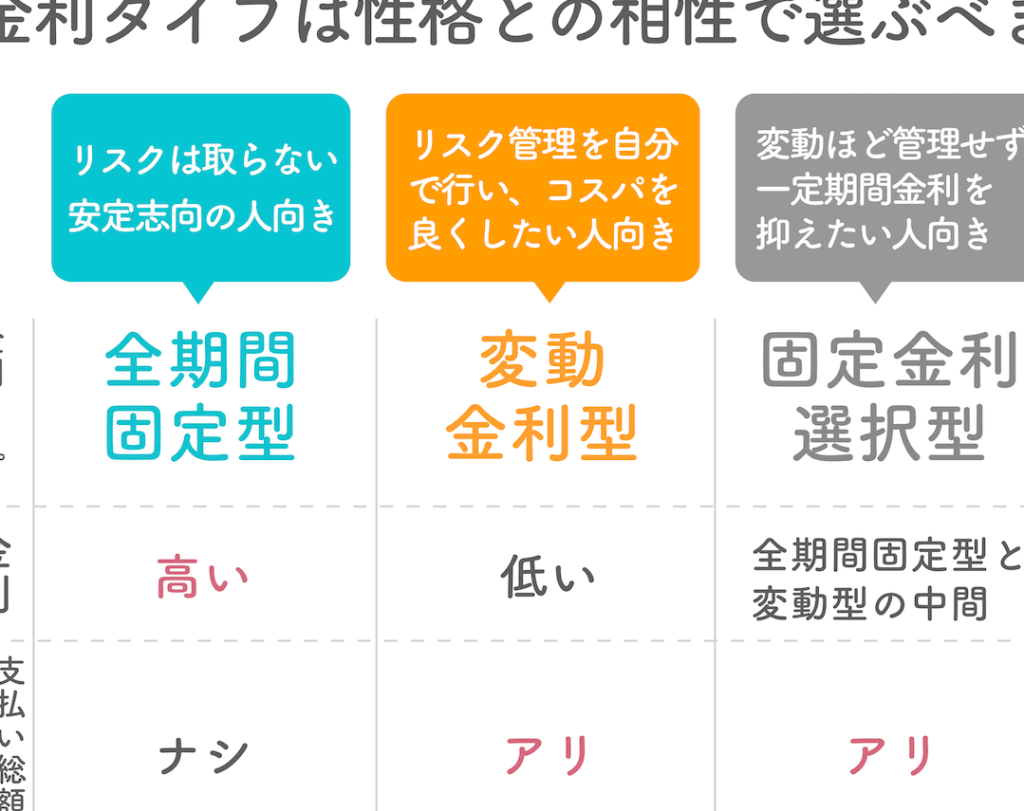
- 変動金利型: 金利が市場の動向に応じて変わります。一般的に、初期段階での金利が低く設定され、数年ごとに金利が見直されます。
- 固定金利型: 契約時に設定された金利が返済期間中ずっと変わりません。将来の金利上昇リスクを回避できます。
- フラット35: 35年間固定金利で、長期にわたり安定した返済が可能です。一定の条件を満たす必要があります。
変動金利と固定金利の違い
私たちは、変動金利と固定金利の違いを理解することで、賢い選択ができます。
- リスクの違い: 変動金利は市場金利に連動するため、金利上昇リスクがあります。一方、固定金利は金利が一定のため、将来の返済額が明確です。
- コストの違い: 初期の金利が低い変動金利は、短期的に見ればお得ですが、金利上昇時にはコストが増加します。固定金利は長期的に見て安定した支出が期待できます。
- 選択の理由: 短期間での返済を考えるならば、変動金利が向いていることがあります。安定を重視するなら、固定金利が適している場合が多いです。
変動金利のメリット
変動金利にはいくつかの重要なメリットがある。特に低金利環境において、私たちが注目したいポイントがいくつかある。
金利の柔軟性
変動金利型の住宅ローンでは、金利が市場の動向に応じて定期的に見直される。これにより、金利が下がると、返済額も減少する。具体的には、短期間で返済計画を立てている私たちにとって、低金利が持続すれば、全体の支払額が大きく軽減される。例えば、金利が年1%から0.5%に下がった場合、借入金額が3000万円だと、年間で15万円の利息を節約できる。
固定金利のメリット
固定金利ローンは、将来的な金利変動を気にせずに安定した返済計画を立てられる大きな利点があります。契約時に設定した金利が返済期間中ずっと変わらないため、返済額が予測可能で、家計の管理が容易です。
安定した返済計画
固定金利ローンでは、毎月の返済額が一定です。これにより、長期にわたる住宅ローンの負担が軽減されます。また、返済計画を立てやすく、家計の見通しを安心して行える点が大きな魅力です。借入金額や金利を元にした計算で、初めからの支払い額が明確なので、急な金利上昇による影響を受けにくくなります。
2020年の市場状況
2020年は、日本の住宅ローン市場にとって特異な年であり、多くの人が選択肢を検討する時期でした。特に金利においては、過去最低水準を記録し、変動金利と固定金利のメリットを再評価する重要な年となりました。
金利動向の分析
2020年の金利動向は、全体的に低下傾向にありました。日本銀行の金融政策により、長期金利が抑制され、住宅ローン金利も影響を受けました。具体的には、変動金利が0.5%以下、固定金利は1%前後にまで下がりました。この状況では、以下の点が特に注目されました。
- 変動金利は市場の動きによって影響を受けることから、返済額が変動するリスクがあります。
- 固定金利は安定した選択肢であり、契約時の金利が変わらないため予測が容易です。
また、国民生活金融公庫の統計によれば、2020年は変動金利型の住宅ローンを選択する人が増加したとのことです。このことは、低金利の恩恵を享受できる機会を評価した結果と考えられます。
経済状況の影響
2020年の経済状況は、新型コロナウイルス感染症による影響を大きく受けました。景気の不透明感が広がり、住宅購入を考える人たちの心理にも影響を及ぼしました。特に以下の点が重要です。
- 失業率の上昇が消費者の不安を増幅し、住宅購入をためらわせる要因となりました。
- 一方で、政府の経済対策として低金利政策が進められ、住宅ローンを利用することの魅力が増加しました。
どちらを選ぶべきか
住宅ローンを選ぶ際、私たちは自分たちのライフスタイルや将来の計画を考慮する必要があります。変動金利と固定金利、それぞれの特徴を理解し、自分たちに最適な選択肢を見極めることが大切です。
個人のライフスタイルに基づく選択
選択肢を決定する際には、個人のライフスタイルが大きな要素となります。例えば、以下の点を考慮できます。
若い家族の場合、長期間のローンを組むことで安定した返済ができる固定金利が向いているかもしれません。一方で、短期間での住み替えを考えている場合、変動金利により低金利の恩恵を享受できる可能性があります。このように、ライフスタイルに合った選択をすることが重要です。
リスクマネジメントの考慮
住宅ローンを選ぶ際、リスクマネジメントも重要な要素です。変動金利は市場の変動によって影響を受けやすく、金利上昇のリスクが伴います。私たちは、以下のリスクを考慮する必要があります。
Conclusion
私たちが住宅ローンを選ぶ際には変動金利と固定金利のそれぞれのメリットとデメリットをしっかり理解することが不可欠です。2020年の低金利環境では、特にこの選択が重要になりました。
将来的な安定を重視するなら固定金利が適していますが、短期間での返済を考える場合は変動金利のメリットを享受できる可能性があります。私たちのライフスタイルや将来の計画に合った選択をすることで、安心して住宅購入を進められるでしょう。リスクをしっかり管理しながら、自分たちに最適な住宅ローンを見つけていきたいですね。