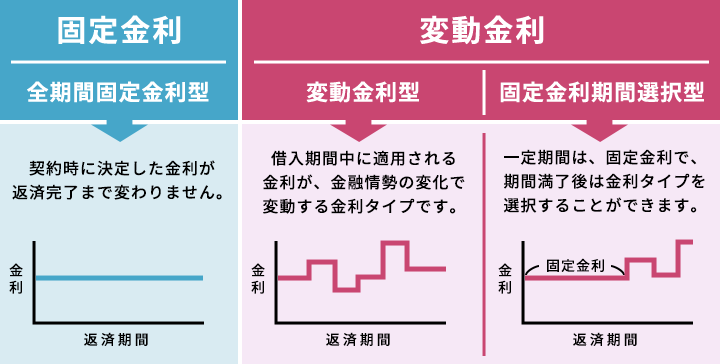
住宅ローンを選ぶとき、私たちは「固定金利」と「変動金利」のどちらが得か悩むことが多いですよね。特に、将来の金利動向や自分たちのライフプランを考えると、どちらを選ぶべきか迷ってしまいます。この選択は、私たちの家計に大きな影響を与えるため、慎重に考える必要があります。
住宅ローンの基本
住宅ローンは、住宅を購入するために一般的に利用される資金調達方法です。私たちが返済する金額や期間、金利の種類など、選択肢が多いため、賢い選択が重要です。
固定金利とは
固定金利とは、契約時に設定された金利が返済期間中変わらないことです。これにより、毎月の返済額が一定となり、将来の金利上昇による影響を受けません。固定金利は通常、以下のような特徴があります。
- 契約時に金利が確定
- 返済期間中の金利変動がない
- 計画的な家計管理がしやすい
固定金利は特に、長期的なライフプランを考慮する際に有利です。しかし、市場金利の低下時には相対的に高く感じる場合もあるため、その点を理解することが大切です。
変動金利とは
変動金利とは、市場金利に連動して金利が変わる住宅ローンです。通常、一定の期間ごとに金利が見直され、変動する可能性があります。変動金利の主な特徴は以下の通りです。
- 市場金利の変動に応じて変化
- 初期金利が固定金利よりも低いことが多い
- 借り入れ初期の負担が軽減される
固定金利のメリット
固定金利の住宅ローンには多くのメリットがあります。特に、返済計画の立てやすさが際立っています。
安定した返済額
毎月の返済額が一定なので、予算を立てやすいです。これにより、突発的な支出にも柔軟に対応できます。例えば、金利が将来的に上昇する可能性がある場合でも、固定金利なら影響を受けずに済みます。安定した返済が期待できるため、精神的な安心感も得られます。
変動金利のメリット
変動金利は、住宅ローンの選択肢の中で特に注目される特徴があります。その主な利点には、初期金利の低さや市場金利の恩恵が含まれます。
初期金利の低さ
変動金利は、契約開始時に設定される金利が一般的に低いです。この低金利は、返済初期の負担を軽減し、家計に優しい選択肢となります。例えば、固定金利が1.5%である場合、変動金利は1.0%で設定されることが多いです。この差は、長期間の返済において大きな影響を及ぼします。
固定と変動の比較
住宅ローンの選択肢として固定金利と変動金利はそれぞれ特徴があります。私たちはコストやリスクの観点から両者を詳しく比較します。
コストの比較
固定金利は、契約時に金利が決まり、返済期間中は変更されません。これにより、毎月の返済額が一定になります。例えば、固定金利が2%だと、支払いの総額はその金利に基づき算出されます。一方、変動金利は初期金利が低く設定されることが多く、一般的に1%から始まるケースがあるため、初期の負担が軽減されます。しかし、市場金利が上昇すると、返済額も増える可能性があるのです。
このように、コストを比較すると、固定金利は長期的に計画を立てやすい一方で、変動金利は初期のコストを抑えやすいメリットがあります。私たちは、住宅ローンの総額をシュミレーションし、自分たちのライフプランに合った選択を考えるべきです。
リスクの比較
リスク面では、固定金利は安定性があります。金利が上昇しても影響を受けず、将来の金利変動を気にする必要がありません。しかし、変動金利は市場金利に連動するため、金利が急上昇した場合、返済額も急激に増えるリスクがあります。
例えば、変動金利で契約した場合、初めは低い利率で借りられたとしても、数年後に市場金利が上昇すると、返済額が想定以上になる可能性があります。このため、リスクを理解した上で選択を行うことが大切です。
結論
住宅ローンの選択は私たちの未来に大きな影響を与えます。固定金利は安定した返済を提供し、長期的な計画が立てやすい一方で、変動金利は初期の負担を軽減する魅力があります。
私たちのライフプランやリスク許容度に応じて、どちらが最適かを慎重に考えることが大切です。金利動向を見極めながら、自分たちに合った選択をすることで、安心して住宅ローンを活用できるでしょう。最終的には、どちらの選択肢にもメリットとデメリットがあるため、じっくりと検討することが成功の鍵となります。