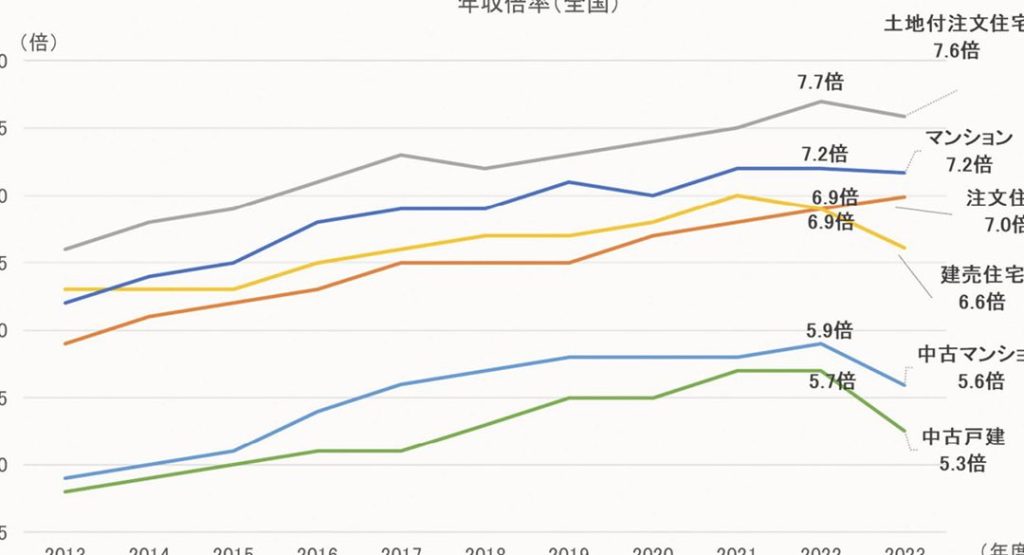
住宅購入を考えるとき、**住宅ローンの年収の何倍が適切なのか**は重要なポイントです。2019年のデータを基に、私たちはこの疑問に迫ります。多くの人が直面するこの問題は、返済計画や将来のライフプランに大きな影響を与えます。
住宅ローンの基本知識
住宅ローンは、住宅を購入するための資金を借り入れる金融商品です。このセクションでは、住宅ローンの基本的な概要と、年収に対する住宅ローンの割合について詳述します。
住宅ローンとは
住宅ローンは、住宅を取得するために金融機関から借入れる長期のローンです。このローンの返済期間は通常、10年から35年ほどです。借入総額や金利、返済方法などで異なる条件が設定されます。主な特徴には以下があります:
- 金利: 固定金利型と変動金利型があります。固定金利型は返済期間中、金利が一定です。
- 返済方式: 元利均等返済と元金均等返済が一般的です。元利均等返済は毎月の返済額が一定で、元金均等返済は元金を均等に返済します。
- 借入限度額: 借入額は年収や返済能力に基づいて決定され、一般的に年収の5倍から7倍となることが多いです。
年収に対する住宅ローンの割合
年収に対する住宅ローンの割合は、適切な借入額を決める上で重要な指標です。一般的な目安として、以下の割合が参考にされています:
- 年収の3倍: 初めて住宅を購入する人向けにおすすめの借入額です。
- 年収の5倍: 中程度の収入を持つ家庭には妥当な額とされます。
- 年収の7倍以上: 高価な物件を購入する場合の借入額ですが、返済に対するリスクが増加します。
2019年の住宅ローン市場
2019年の住宅ローン市場は、様々な要因に影響されました。我々は、この年の市場動向や金利の変化に注目し、住宅購入を検討する上で重要な情報を提供します。
市場動向
2019年の住宅ローン市場は、需要の高まりと供給の変動が特徴でした。政府の支援策により、住宅購入が促進され、多くの人々が住宅ローンを利用しました。また、特定の地域では物件価格が上昇し、住宅ローンの借入額も増加しています。我々の調査によると、以下の傾向が見られました。
- 住宅購入者の平均年収が上昇し、ローン額も増加
- 中古住宅の需要が高まり、新築住宅の販売が影響を受ける
- 新しい住宅ローン商品が市場に登場し、選択肢が広がる
金利の変化
金利も重要な要素であり、2019年の住宅ローン金利は低下傾向にありました。この影響で、多くの人々が住宅ローンを利用することができました。特に、以下のような金利の変化が見られました。
- 固定金利型ローンが人気を集め、借入者に安定した返済計画を提供
- 変動金利型ローンの選択肢も増加し、多様なニーズに対応
- 日本銀行の金融政策が金利に影響を与え、全体的な市場環境が改善
年収別の住宅ローンの目安
年収に応じた住宅ローンの目安は、購入可能な物件や返済計画を考える上で重要な指標です。ここでは、年収の違いに基づいて住宅ローンの借入れの目安を詳しく見ていきます。
一般的な目安
一般的に、初めて住宅を購入する人向けの年収に対する住宅ローンの借入額は年収の3倍が基本です。生活費やその他の支出を考慮し、無理のない返済計画を立てることが重要です。中程度の収入を持つ家庭においては、主に年収の5倍が適当とされ、高価な物件の場合、年収の7倍以上を借りることもあります。これらの目安は、住宅購入者がその後のライフスタイルに与える影響を考慮して設定されており、慎重な判断が求められます。
年収に応じた借入金額
具体的な借入金額は、年収の額に応じて異なります。以下に年収別に推奨される借入金額を示します。
- 年収300万円の場合:借入金額約900万円
- 年収400万円の場合:借入金額約1,200万円
- 年収500万円の場合:借入金額約1,500万円
- 年収600万円の場合:借入金額約1,800万円
- 年収700万円の場合:借入金額約2,100万円
あなたに最適な住宅ローンの選び方
住宅ローン選びは、適切な借入額や金融機関の選定が重要です。私たちが考慮すべきポイントを以下に示します。
借入先の選択
借入先の選び方は、住宅ローンの条件やサービスに大きく影響します。私たちが考慮すべき主な要素には以下があります。
- 金利の比較:固定金利と変動金利のどちらが適しているか比較する。
- 手数料の確認:融資手数料や事務手数料、保証料を明示する金融機関を選ぶ。
- 返済方法の選択肢:元利均等返済や元金均等返済など、返済方法の幅を確認する。
- 融資限度額の明示:年収に対して適切な融資限度額を提示する機関を評価する。
- サポート体制:アフターサービスや相談窓口の有無を確認する。
返済計画の立て方
返済計画の立て方も、住宅購入には欠かせません。計画を立てる際には次のポイントに注意します。
- 予算の明確化:月々の返済額をどの程度まで容認できるか明確にする。
- 生活費の確保:家計の負担を考え、生活費を差し引いた余裕資金を確保する。
- 教育資金や老後の資金計画:将来的な資金需要に対して、返済計画を調整する。
- ライフスタイルの変化:結婚や子供の有無など、ライフイベントによる収入変動を考慮する。
- シミュレーションの活用:ネット上のシミュレーションツールで、返済額の概算を算出する。
結論
住宅ローンの年収に対する適切な借入額を理解することは非常に重要です。2019年の市場動向や年収別の目安を参考にしながら、自分たちのライフスタイルや将来の計画に合った返済計画を立てることが求められます。選択肢が増えた今だからこそ、慎重に情報を集めて最適な住宅ローンを選びたいものです。適切な判断を行うことで、安心して住宅購入を進められるでしょう。私たちの未来を見据えた計画が、より良い生活を実現する第一歩となります。