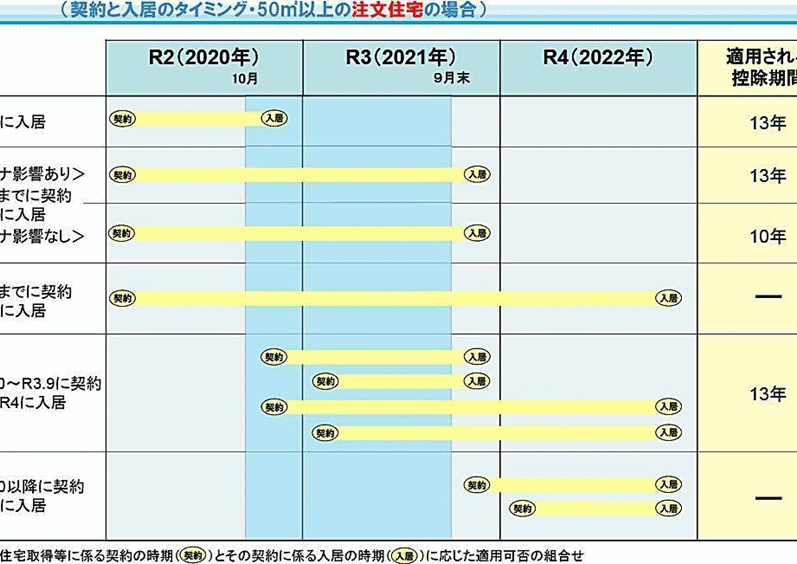
住宅を購入することは人生の大きなステップですが、住宅ローン控除や住民税についての理解は重要です。私たちが考えるのは、住宅ローン控除が住民税にどのように影響するのか、そしてその適用期間は何年間なのかということです。この情報は、家計の計画や税金の負担を軽減するために欠かせません。
住宅ローン控除の概要
住宅ローン控除は、住宅購入にかかるローンの返済負担を軽減する仕組みです。特に税金控除として、我々の家計に大きな影響を与えます。
住宅ローン控除とは
住宅ローン控除とは、住宅を担保にしたローンの利息分を所得税から控除できる制度です。この制度により、住宅購入者は一定期間、税金の負担が軽減されます。具体的には、控除率は借入金額の1%で、最大控除額は400万円です。控除期間は10年です。この制度を使えば、実質的な返済額が減少し、住宅の取得を促進する狙いがあります。
控除の対象となる条件
控除を受けるためにはいくつかの条件があります。主な条件は次の通りです。
- 住宅の取得: 新築や中古住宅が対象です。居住用としての利用が必須です。
- 借入金の上限: 借入金額は1,000万円以上でなければなりません。
- 年収制限: 合計所得金額が3,000万円以下であること。
- 居住要件: 住宅に住み始めることが条件です。築年数等の要件もあります。
住民税と住宅ローン控除
住宅ローン控除は、住民税に影響を与える重要な制度です。これにより、私たちの税負担軽減が期待できます。
住民税の基本知識
住民税は、地方自治体によって課される税金で、主に前年の所得に基づいて計算されます。住民税は、均等割と所得割から成り立ちます。基準となる所得に応じた税率は、地域によって異なる場合があります。具体的には、
- 均等割:居住地に関わらず、全ての人が同額の税金を負担。
- 所得割:所得に応じた税率で課税される。
また、住民税の申告や納付期限は毎年決まっており、通常、6月頃に決定通知書が送付されます。この通知を基に、私たちは税金を適切に支払います。
住民税における控除の適用
住宅ローン控除は、住民税にも適用されます。これにより、住宅購入者は税負担を軽減できるのです。具体的な適用内容は次の通りです。
- 控除期間:原則として10年間。
- 控除額:最大で400万円。控除率は借入金の1%。
- 適用条件:新築または中古住宅の取得、借入金の上限、年収制限、居住要件などが必要。
住宅ローン控除の期間
住宅ローン控除の適用期間に関する知識は、家計計画において非常に重要です。この制度により、住宅購入者は最大10年間の控除を受けられます。この控除は、新築や中古住宅の購入に利用できます。
何年間の控除が可能か
住宅ローン控除は、最長で10年間適用されます。毎年、借入金の1%を所得税から控除でき、控除額は最高400万円です。この制度は、住宅を担保にしたローンが対象です。具体的には以下の条件を満たす必要があります。
- 新築または中古住宅を取得
- 借入金の上限設定
- 所得制限の確認
- 居住要件の遵守
これらの条件を満たすことで、控除が受けられます。
住宅ローン控除の申請方法
住宅ローン控除を受けるためには、正しい申請方法を理解する必要があります。必要書類を準備し、申請手続きを適切に行うことで、スムーズに控除を受けられます。
必要書類について
申請には以下の書類が必要です。
- 確定申告書:所得や控除を記載するための書類です。
- 住宅取得証明書:住宅の取得を証明するための書類です。
- 住宅ローンの借入残高証明書:金融機関から発行される、借入額や残高を証明する書類です。
- 居住証明書:居住要件を証明するための書類です。
これらの書類は、正確に用意することが重要です。書類不備があると、申請が遅れる可能性があります。
申請手続きの流れ
申請手続きは以下のステップで進めます。
- 書類の準備:必要書類をすべて揃えます。
- 確定申告の作成:確定申告書に必要事項を記入します。
- 税務署への提出:作成した確定申告書を税務署に提出します。
- 控除確認:税務署から控除に関する通知が届きます。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える制度です。これを活用することで住民税の負担を軽減し、住宅購入の際の経済的な助けとなります。控除期間が最長10年であることを考えると、計画的な資金管理が可能になります。
申請手続きは少し手間がかかりますが、必要書類をしっかり準備することでスムーズに進められます。私たちの住宅購入の夢を実現するために、住宅ローン控除を最大限に活用していきましょう。