住宅購入を考えるとき、最も気になるのが「住宅ローン 年収の何倍まで借りられるか」という点です。私たちもこの疑問に直面し、どのくらいの金額が適正なのかを理解することが重要だと感じています。一般的に、年収の何倍まで借り入れ可能かは、金融機関や個々の状況によって異なりますが、しっかりとした基準があります。
住宅ローンの基本知識
住宅ローンは、住宅を購入するための資金を借りる金融商品です。このローンは、長期にわたって借りることができ、返済期間や金利は金融機関によって異なります。私たちは、その基本的な内容を詳しく見ていきます。
住宅ローンとは
住宅ローンとは、特定の物件を担保に資金を借りることです。一般的には、自宅を購入する際に利用されます。契約の際には、借入額や金利、返済期間を明確にします。ローンの返済は、毎月の元利均等返済や元金均等返済の形で行われます。特に必要な情報は以下の通りです。
- 借入額:購入する住宅の価格に応じて決まる。
- 金利:固定金利や変動金利が選べる。
- 返済期間:通常は15年から35年の範囲。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、私たちのニーズに応じて選ぶことができます。主要な種類は以下の通りです。
- 固定金利型:金利が契約時に決まり、期間中変わらない。安心感がある。
- 変動金利型:市場の金利に連動し、定期的に金利が見直される。金利が下がる可能性がある一方、上昇リスクも存在する。
- 短期固定金利型:数年ごとに金利が見直されるが、固定金利のメリットを享受できる。
年収と住宅ローンの関係
年収は住宅ローンの借入可能額に大きく影響します。金融機関は、年収に基づいて借入限度額を設定し、返済能力を評価します。
年収の計算方法
年収の計算には、基本給、手当、賞与などが考慮されます。通常、以下のように計算します。
- 基本給:月額の給与
- 手当:各種手当(通勤手当、職務手当など)の合計
- 賞与:年間の賞与額(年二回など)
例えば、月収30万円で年2回の賞与が各50万円の場合、年収は次のように計算されます。
- 年収 = 30万円 × 12ヶ月 + 50万円 × 2回 = 410万円
年収に基づく借入可能額
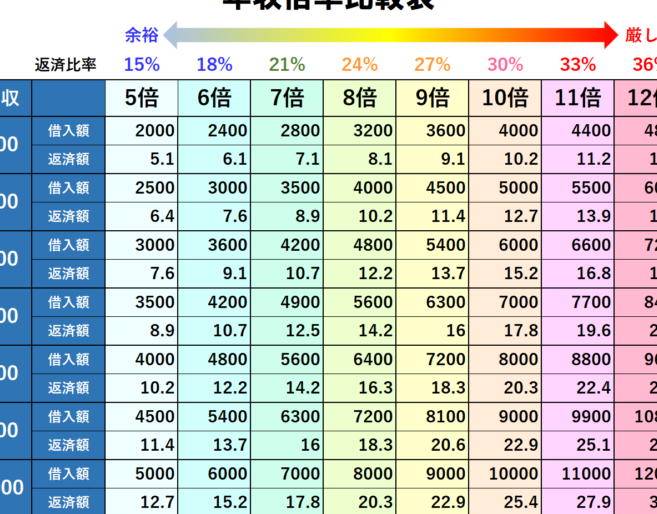
年収に基づく借入可能額は、一般的に年収の5倍から7倍程度です。例えば、年収が500万円の場合、借入可能額は以下のように計算できます。
| 年収 | 借入可能額(5倍) | 借入可能額(7倍) |
|---|---|---|
| 400万円 | 2000万円 | 2800万円 |
| 500万円 | 2500万円 | 3500万円 |
| 600万円 | 3000万円 | 4200万円 |
なお、借入可能額は金利や返済期間などの条件にも影響されます。金利が低ければ、同じ年収でも多く借りることができます。
借入可能額の計算方法
借入可能額の計算は、いくつかの要因に基づいています。主に基準金利と返済期間、毎月の返済額と年収の割合が影響を及ぼします。
基準金利と返済期間
基準金利は、住宅ローンの金利のベースとなります。そのため、金利が低いほど、借入可能額が増加することが一般的です。返済期間も重要な要素です。返済期間が長ければ、毎月の負担額が少なくなるため、より多くの金額を借りられる場合があります。以下のポイントを考慮すると、計算がスムーズです。
- 基準金利が1.0%の住宅ローン:返済期間が30年で、借入可能額が年収の6倍程度となる場合。
- 基準金利が1.5%の住宅ローン:同じく返済期間が30年なら、借入可能額が年収の5.5倍程度に制限されることも。
毎月の返済額と年収の割合
毎月の返済額は、年収と密接に関連しています。一般的には、毎月の返済額が年収の25%以内に収まるように計画することが、無理のない返済を支える条件です。たとえば、年収が600万円の場合、毎月の返済額は約12万円が目安となります。この金額を元に、以下の計算を行います。
- 年収600万円:月収は約50万円
- 返済額が月収の25%の場合:月々の返済限度は12.5万円
住宅ローン利用時の注意点
住宅ローンを利用する際にはいくつかの重要な点があります。このセクションでは、自己資金や返済計画の重要性について詳しく説明します。
自己資金の重要性
自己資金の存在は住宅ローンの借入額に直接的な影響を与えます。自己資金を多く用意することで、以下の利点があります。
- 借入額の減少: 自己資金が多いほど、借入額が減少し、返済負担が軽くなります。
- 金利の優遇: 多くの金融機関では、自己資金が一定以上の場合、金利を優遇することがあります。
- 返済期間の柔軟性: 自己資金が多いと、借入期間を短く設定することが可能になり、総返済額を減らすことができます。
自己資金は、購入する物件の価格に対して、一般的に20%から30%を目安にすると良いでしょう。特に、自己資金が多いほど、借り入れた際のリスクも低く抑えられます。
返済計画の立て方
返済計画は住宅ローンの利用において非常に重要な要素です。しっかりとした返済計画を立てることで、長期的な経済的安定を図れます。以下のポイントを考慮すると良いでしょう。
- 毎月の返済額: 毎月の返済額は年収の25%以内に収めることが望ましいです。この額を超えると、生活費が圧迫される可能性があります。
- 返済期間: 返済期間はできるだけ自分に合った期間を選び、無理なく返済できるようにしましょう。長い返済期間は月々の負担が軽くなる一方、総利息が増加します。
- 固定金利と変動金利の選定: どちらの金利タイプが自分の将来の見通しに合っているかを考え選ぶことが重要です。
まとめ
住宅購入を検討する際、住宅ローンの借入可能額は重要な要素です。銀行は年収に基づいて借入上限を設定します。一般的な基準として、年収の5倍から7倍が借入可能額とされています。
借入可能額の計算には、基準金利や返済期間、毎月の返済額と年収の割合が絡みます。たとえば、基準金利が1.0%で返済期間が30年の場合、借入可能額は年収の6倍に達することがあります。また、年収600万円の場合、毎月の返済額は約12万円が望ましいとされています。
自己資金の存在も重要です。自己資金が多いと、借入額が減少し、優遇された金利を享受できます。理想的には、物件価格の20%から30%を自己資金とする方が良いです。
Conclusion
住宅ローンの借入可能額は私たちの住宅購入において非常に重要な要素です。年収の5倍から7倍という基準を理解することで、より現実的な資金計画を立てることができます。自己資金を多く用意することで借入額が減り、金利の優遇を受けられる可能性も高まります。
また、毎月の返済額を年収の25%以内に収めることを心がけることで、無理のない返済計画を実現できます。私たちが安心して住宅購入を進めるためには、これらのポイントをしっかり押さえておくことが大切です。