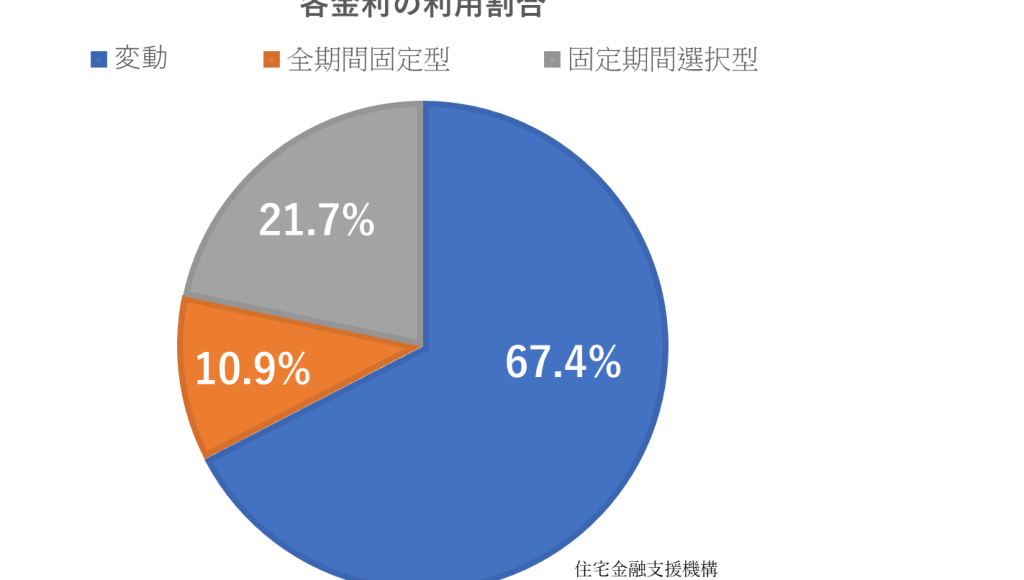
住宅ローンを選ぶ際、私たちは「固定金利」と「変動金利」のどちらが自分たちに合っているのか悩むことが多いですよね。特に金利の動向や将来の返済計画を考えると、その選択は非常に重要です。固定金利と変動金利、どちらが多く利用されているのか知っていますか?
住宅ローンの概要
住宅ローンは、住宅を購入するための資金を借りるための金融商品です。固定金利と変動金利の選択は、将来の返済計画に大きく影響します。固定金利は、借入期間中ずっと金利が変わらないため、安定した返済額が魅力です。一方、変動金利は、金利が市場の動向に応じて変更されるため、低金利になる可能性があることが利点とされています。
以下は、住宅ローンの主要な特徴です。
- 返済期間:一般的に、返済期間は15年から35年が一般的です。
- 金利タイプ:固定金利と変動金利の選択肢があり、それぞれの特徴を理解することが重要です。
- 金融機関:銀行や信用金庫、オンラインローンの提供者など、選択肢が多様です。
固定金利の特徴
メリット
- 安定した返済計画が可能: 固定金利の場合、返済額が変わらないため、長期の予算計画が立てやすいです。
- 市場の影響を受けない: 市場金利が上昇しても、固定金利のままで済みます。これにより、金利上昇リスクを回避できます。
- 長期的な安心感: 安定した返済が続くことで、将来の生活設計を立てる際に心の平安を得やすくなります。
デメリット
- 高めの初期金利: 固定金利は、一般的に変動金利よりも初期の金利が高い傾向があります。
- 金利の見直しができない: 市場金利が下がった場合でも、固定金利のローンでは自動的に低金利が適用されません。
- 借換えコスト: 固定金利のローンから別のローンに借り換える場合、手数料や契約解消に伴うコストが発生します。
変動金利の特徴
変動金利は住宅ローンの一種で、市場金利の動きに応じて金利が変わります。この特徴により、初期の金利が低設定される傾向がありますが、将来的な金利変動にも影響を受けます。
メリット
- 初期金利が低い
初期の金利は一般に固定金利よりも低く設定されるため、月々の返済額が抑えられます。
- 金利が下がる可能性
市場金利が下がった場合、返済額も減少するため、コストを節約できるチャンスがあります。
- 柔軟性の高い選択肢
期間中に金利を見直すことが可能で、 favorableな条件で借り換えを選択できます。
デメリット
- 返済額が不安定
金利が上昇した場合、返済額も増えるため、将来の負担が増すリスクがあります。
- 長期の予測が困難
市場金利の予測が難しく、返済計画に不確実性が生じます。
- 市場影響を受けやすい
固定金利と変動金利の比較
私たちは、住宅ローンを選ぶ際、固定金利と変動金利のそれぞれの特性を理解することが重要です。まず、私たちが考慮するべきは、固定金利の安定性です。固定金利の場合、契約期間中に金利が変わらないため、返済額が一定で計画が容易です。具体的には、返済期間が15年から35年で、もたらされる予測可能性は重要なメリットです。
一方で、初期金利が高めに設定されることがデメリットです。もし市場金利が下がった場合、固定金利を選んだ私たちは恩恵を受けられなくなります。また、借換えコストも発生するため、注意が必要です。
次に、変動金利の魅力について見てみましょう。変動金利は、初期金利が低めに設定されることが多く、返済額を抑えられるメリットがあります。また、金利が市場に応じて変動するため、金利が下がれば私たちの返済額も減少する可能性があります。しかしながら、市場金利が上昇するとリスクが高まります。返済額が増加するため、返済計画には不確実性が伴います。
どちらを選ぶべきか
住宅ローンを選ぶ際、私たちは固定金利と変動金利のどちらを選択すべきか真剣に考えます。それぞれには特徴があり、状況に応じて最適な選択があります。
固定金利は長期的な安定を提供します。返済額が常に一定のため、計画的な返済が容易です。特に長期のローンであれば、将来の市場金利の上昇を避けることができるメリットがあります。
一方で、変動金利は当初は低金利が魅力です。市場の状況に応じて金利が変化するため、初期の返済額は抑えられます。しかし、金利が上昇するリスクも伴います。実際、数年後には予想以上に返済額が増える場合もあります。
私たちは、以下の点を考慮して選択を行うことが重要です。
- 収入や支出の安定性
- 金利の動向
- 返済期間の長さ
まず、収入や支出が安定している場合、固定金利の選択肢が安心かもしれません。変動金利は将来の金利動向に影響されるため、経済状況を見極める必要があります。
また、金利の動向を確認することも重要です。今後、金利が上昇すると予想される場合、固定金利によりリスクを回避できます。逆に、金利が低下している市場では、変動金利の利点が際立つことがあります。
最後に、返済期間が長い場合、固定金利の利用が安全です。変動金利を選択する際は、短期的な計画が求められます。
結論
住宅ローンの選択において固定金利と変動金利のどちらが適しているかは、私たちのライフスタイルや経済状況によって異なります。固定金利は安定した返済計画を提供し、長期的な安心感をもたらします。一方で変動金利は初期の低金利が魅力であり、柔軟性がありますがリスクも伴います。
私たちが選ぶ際には、収入や支出の状況をしっかりと考慮し、将来の金利動向を見極めることが重要です。どちらの選択肢もメリットとデメリットがあるため、慎重な判断が求められます。最終的には、自分たちのニーズに最も合った選択をすることが大切です。