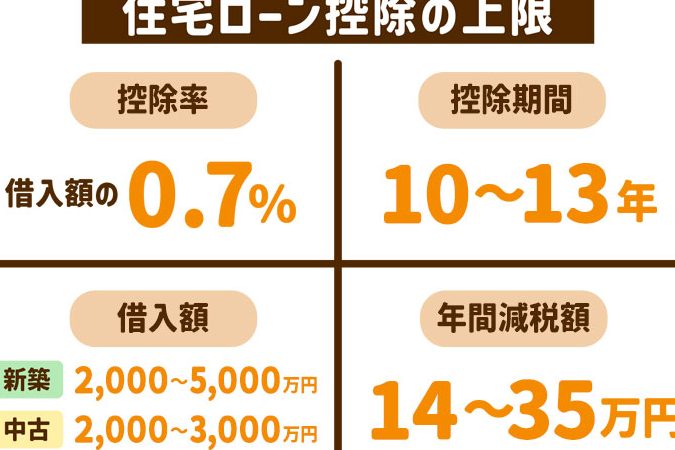
住宅ローンを利用する際、多くの人が気になるのが「住宅ローン控除」についてです。特に、年収500万円の私たちにとって、いくら戻るのかは重要なポイントです。**住宅ローン控除は税金の負担を軽減する大きな助けとなります**が、その具体的な金額や条件を理解している人は少ないかもしれません。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に受けられる重要な税制優遇です。この控除は、ローンの利息部分を所得税から差し引ける仕組みで、一定の条件を満たす必要があります。
住宅ローン控除とは
住宅ローン控除は、住宅購入にかかる財政的負担を軽減する制度です。具体的には、毎年支払った住宅ローンの利息が一定金額まで所得税から控除され、税負担が減ります。控除を受けることで、私たちの生活水準が向上する可能性があります。
控除の対象となる条件
控除を受けるための主な条件は以下の通りです:
- 住宅の所有者: 住宅を自己名義で所有していること。
- 居住要件: 購入した住宅に居住していること。
- 借入額制限: 借入額が上限内であること。一般的に、住宅ローンの残高が4,000万円以下が対象です。
- 年収制限: 所得税の控除を受けるためには、年収が3,000万円以下であること。
年収500万における控除額
年収500万円の場合、住宅ローン控除額は重要な要素です。この金額に応じた控除額の計算方法と具体的な例について詳しく説明します。
控除額の計算方法
控除額は主に借入金額の1%が基本的な計算式です。具体的な計算方法は次の通りです。
- 借入額:一般的に4,000万円以下の住宅ローンが対象。
- 適用期間:控除は最大10年間適用される。
- 控除率:借入金の残高に対し、年率1%が控除額。
このため、例えば借入額が3,000万円であれば、毎年の控除額は30万円となります。控除が適用される年数分(最大10年)で計算すれば、最大300万円が還付されることになります。
実際の控除額例
具体的な例を挙げて、控除額の感覚を掴んでもらいます。年収500万円の人が住宅ローンを利用し、借入額が2,500万円の場合、年間の控除額は以下のようになります。
| 年数 | 借入額 | 年間控除額 | 総控除額 |
|---|---|---|---|
| 1年目 | 2,500万円 | 25万円 | 25万円 |
| 5年目 | 2,500万円 | 25万円 | 125万円 |
| 10年目 | 2,500万円 | 25万円 | 250万円 |
住宅ローン控除を受けるための手続き
住宅ローン控除を受けるためには、正確な手続きが必要です。適切な書類を用意し、手順に従うことでスムーズに控除を受けられます。
必要な書類
控除を受けるためには、以下の書類が必要です。
- 確定申告書:年収や経費を記載するため必要です。
- 住宅借入金等特別控除額の計算明細書:控除額を証明するための計算書です。
- 借入金の契約書:住宅ローンの契約内容を示します。
- 住民票の写し:購入した住宅の居住を確認するために必要です。
- 源泉徴収票:給与所得等の収入を証明するための書類です。
これらの書類を揃えることで、控除の申請が可能になります。
手続きの流れ
住宅ローン控除を受けるための手続きは、明確なステップに分かれています。
- 必要書類の準備:上記の書類を全て用意します。
- 確定申告の開始:申告期間内に、必要な情報を基に確定申告を行います。
- 控除希望の選択:申告書内で住宅ローン控除を希望する旨を明記します。
- 税務署への提出:準備した書類を税務署に提出します。
- お知らせの受取:受理後、税務署から控除額の通知が届きます。
テクニックと注意点
住宅ローン控除を利用する際、知識と準備が重要です。控除を最大化するための具体的な方法や、よくある注意事項について詳しく見ていきます。
控除を最大限に活用する方法
控除を最大限に活用するには、以下のポイントを押さえます。
- 借入額を適切に管理する: 借入額が4,000万円以下であることが前提です。この範囲内で計画的に借入を行うことで、控除の恩恵を受けやすくなります。
- 必要書類を整える: 確定申告を行うために、必要な書類を準備します。これには、住宅借入金等特別控除額の計算明細書や借入金の契約書が含まれます。
- 期限を確認する: 確定申告の期限を把握します。期限内に申告を行うことで、控除を受けるチャンスを逃しません。
- 借入金の条件に注意する: 住宅ローンの金利や返済条件が控除に影響します。可能な限り有利な条件を選択することが重要です。
よくある注意事項
住宅ローン控除を利用する際、以下の注意事項に気を付けます。
- 所得制限に注意: 年収が3,000万円を超える場合、控除が適用されないことがあります。このため、年収と控除の関係を理解する必要があります。
- 居住要件を確認する: 購入した住宅に実際に居住していることが求められます。空き家の場合、控除を受けられません。
- 控除の適用期間: 控除は最大10年間適用されますが、年々減少する場合もあるため、計画的に利用することが望ましいです。
結論
住宅ローン控除は年収500万円の私たちにとって大きな経済的助けとなります。控除額を正確に理解し活用することで、住宅購入の負担を軽減し、より良い生活を実現する手助けになります。必要な手続きをしっかりと行い、控除を受けるための条件を満たすことが重要です。
また、控除を最大限に活用するためには、借入額の管理や必要書類の準備を怠らないようにしましょう。これにより、私たちの住宅購入計画がよりスムーズに進むことが期待できます。住宅ローン控除を賢く利用し、安心できる住まいを手に入れましょう。