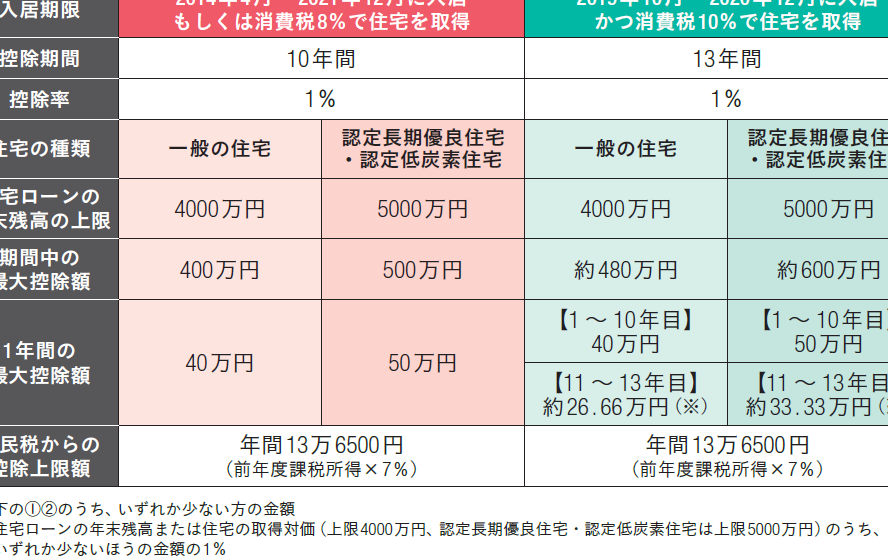
住宅を購入する際、私たちが注目すべき重要なポイントの一つが「住宅ローン控除」です。特に、一年目にどれだけの金額が戻ってくるのかは、多くの人にとって気になるところではないでしょうか。住宅ローン控除は、私たちの家計に大きな影響を与える制度です。この控除を上手に活用することで、初年度の負担を軽減できる可能性があります。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入または建築する際に適用される税制優遇措置で、所定の要件を満たすことにより税金が還付される。これにより、家計の負担を軽減できる仕組みとなっている。
住宅ローン控除とは
住宅ローン控除は、住宅ローンの年末残高に基づいて所得税が還付される制度です。この控除により、最大で年間40万円(特定の条件を満たす場合は40万円、通常は30万円)の税額控除が受けられます。私たちの住宅ローンにかかる負担を軽減する重要な手段です。住宅購入時、適用条件を確認し、申請手続きを行うことが求められます。
対象となる条件
住宅ローン控除の対象は、以下の条件を満たす必要があります。
- 住宅の取得: 新築、中古住宅ともに対象となりますが、適用基準が異なることがあります。
- 住宅ローンの借入: 所定の金利、期間の住宅ローンが必要です。
- 居住要件: 住宅に居住することが求められ、空室の状態では控除が受けられません。
- 所得要件: 年収が3,000万円以下であることが必要です。
一年目の控除額の計算方法
住宅ローン控除の初年度に戻ってくる金額を理解するには、算出基準や具体的な計算例を確認することが重要です。この控除は、住宅ローンの年末残高を基にして計算されます。
控除額の算出基準
控除額の基準は以下の通りです。
- 年末残高: 住宅ローンの年末残高が控除額の基準となる。
- 控除率: 一般的には1%の控除率が適用される。
- 上限額: 最高で40万円または30万円の控除が可能。
- 適用条件: 新築・中古の住宅購入、居住要件、年収要件などが含まれる。
これらの要素を考慮し、具体的な控除額を算出する際に何を基準にするかが重要です。
具体的な計算例
具体的な計算方法は、次のように設定されます。
- 年末残高確認: 住宅ローンの年末残高が4000万円の場合。
- 控除の計算: 4000万円 × 1% = 40万円。
- 適用上限の確認: 40万円は上限額の40万円に達するため、控除可能額として適用。
住宅ローン控除の申請手続き
住宅ローン控除を受けるには、いくつかの手続きを行う必要があります。手続きが正しく行われることで、税金の還付をスムーズに受けられます。以下に主なステップを説明します。
必要書類
住宅ローン控除の申請に必要な書類を整理しておくことが重要です。主な書類には以下が含まれます。
- 借入金の年末残高証明書:金融機関から発行される書類です。
- 所得税の確定申告書:税務署に提出する必要があります。
- 住民票の写し:居住地を証明するための必要書類です。
- 住宅取得に関する証明書:購入または新築の際に必要な書類です。
これらの書類が揃うことで、申請が円滑に進みます。
申請の流れ
申請の流れは、以下の手順に基づいて進めます。
- 書類の準備:必須書類をすべて揃えます。
- 確定申告書の作成:必要事項を記入します。オンラインでの提出も可能です。
- 税務署へ提出:確定申告書と必要書類を税務署に提出します。書類の控えも取っておきましょう。
- 還付金の受領:税務署による審査後、還付金が指定口座に振り込まれます。
住宅ローン控除のメリットとデメリット
住宅ローン控除にはいくつかのメリットとデメリットが存在します。それぞれを理解することで、より良い意思決定ができるでしょう。
メリット
住宅ローン控除によって、税金の還付を受けることができる。これは、年間で最大40万円の控除が可能なため、金銭的な負担が軽減されます。また、控除は住宅ローンの年末残高に基づくため、高額な融資を受けた場合、さらに還付額が増えていきます。さらに、住宅購入を促進する政策でもあるため、家計の安定が図れるといった影響もあります。
控除の申請手続きが比較的簡単である。必要書類を整理し、確定申告を行うだけで還付金を受け取れます。これにより、多くの人々がスムーズに税金を取り戻せる環境が整っています。加えて、利息も控除対象になるため、長期的に見ると金融負担が軽減される可能性があります。
デメリット
制度の適用条件が厳しい。年収が3,000万円以下、居住要件の遵守、一定の金利の住宅ローンを利用することなど、複数の要件を満たさなければなりません。これにより、多くの人が恩恵を受けられない可能性が高まります。
控除額が減少するリスクもある。政策の変更や税制改革により、控除額が減少する可能性があります。これは長期的な計画に影響を与える要素となります。また、控除申請において必要な書類の不備や誤りがあった場合、還付を受けられないことにも注意が必要です。
まとめ
住宅ローン控除は私たちの家計に大きな影響を与える制度です。初年度に戻ってくる金額は、住宅ローンの年末残高に基づいて計算され、最大で40万円の控除が受けられます。この制度を上手に活用することで、初期の負担を軽減し、安心して住宅購入を進めることができるでしょう。
申請手続きもシンプルで、必要書類を整えて確定申告を行うことでスムーズに還付金を受け取れます。私たちがこの制度を理解し、適切に利用することで、より良い未来を築く手助けとなります。