住宅を購入する際、多くの人が利用するのが住宅ローン減税です。この制度を活用することで、税金の負担を軽減できるため、私たちにとって非常に重要なポイントです。しかし、申請の期限や手続きについては、意外と知られていないことが多いですよね。私たちもこの制度を最大限に活用するために、正確な情報を知っておく必要があります。
住宅ローン減税の概要
住宅ローン減税は、住宅を購入した際に住宅ローンの金利負担を軽減するための重要な制度です。この制度により、所得税や住民税が軽減され、家計の負担を減らすことができます。以下に、この制度の特徴をまとめます。
- 対象者: 住宅を新たに購入する人や、リフォームを行う人が対象になります。
- 減税対象額: 年間の住宅ローン残高の一定割合を税金から控除できます。一般的に、最大で4000万円までが適用されます。
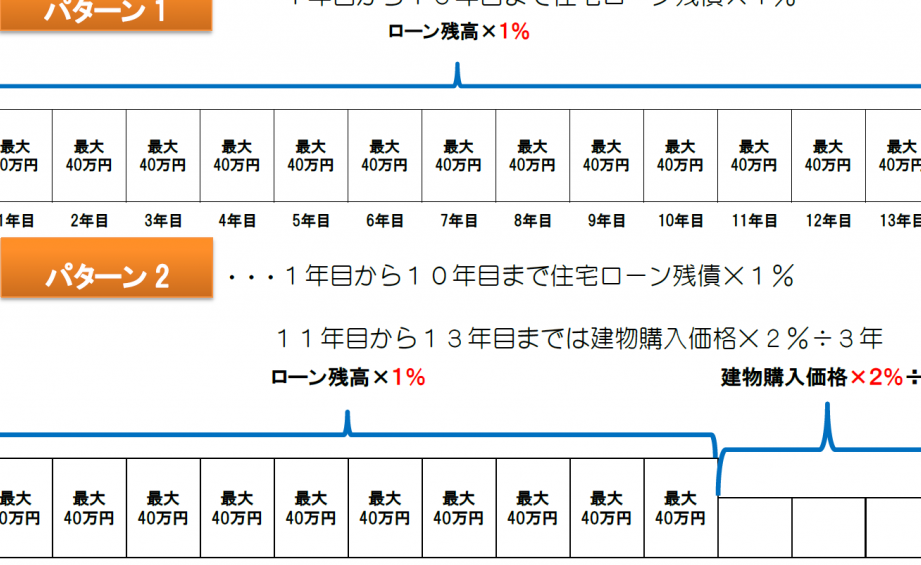
- 控除期間: 最大で10年間減税の恩恵を受けられるため、計画的な資金管理が可能です。
- 申請手続き: 初年度に確定申告を行う必要があります。その後は、年末調整での申請が可能です。
また、減税を受けるためには、いくつかの条件が設定されています。住宅の床面積が50平方メートル以上、居住用であることなどがその一部です。これをクリアすることが重要です。
申請期間の重要性
住宅ローン減税を利用する際、申請期間の把握が重要です。この期間を逃すと、減税の恩恵を受けられなくなります。具体的な期限を理解することが、私たちにとって大きなカギとなります。
所得税減税の仕組み
所得税減税の仕組みは、住宅ローンを利用している人に特典を提供します。毎年の住宅ローン残高の一定割合を所得税から控除されるため、私たちの経済的負担が軽減されます。具体的な控除額は、以下の要素によって決まります。
- 住宅の床面積: 50平方メートル以上
- 年間の住宅ローン残高: 最大4000万円まで
- 控除期間: 最大10年間
これにより、私たちの財政に直接的な影響があります。初年度には確定申告が必須で、その後は年末調整で申請が可能です。申請方法を理解することで、減税のメリットを最大化できます。
申請のタイミング
申請のタイミングも成功に影響します。初年度は確定申告の際に申請するため、正確な書類を準備する必要があります。年末調整を利用する際の申請期限も注意が必要です。私たちは、以下のポイントを考慮すべきです。
- 確定申告: 申請は毎年2月から3月15日の間
- 年末調整: 年度末に行われるため、10月頃には準備を始めると良い
申請手続きの流れ
申請手続きは、住宅ローン減税を受けるための重要なステップです。迅速かつ正確に行うことで、必要な控除を最大限に活用できます。
必要書類の準備
申請時には、いくつかの書類が必要です。以下の書類を用意しましょう:
これらの書類は、申請内容を証明するために必須となります。また、書類が揃っていないと、申請が遅れる場合があります。書類の整備は、早めに行うことが肝心です。
申請方法の選択
申請方法には、確定申告と年末調整があります。初年度は確定申告が必要ですが、以降は年末調整で対応できます。具体的な手順は以下のとおりです。
注意点とおすすめ
住宅ローン減税を申請する際の注意点として、忘れやすい書類の準備が挙げられます。申請時には、以下の書類を必ず準備しましょう。
- 住宅ローンの契約書:契約内容を証明します。
- 年度末の残高証明書:残高の確認用です。
- 収入証明書:所得を証明するために必要です。
- 居住証明書(住民票など):居住地を確認します。
これらの書類が揃わないと、申請がスムーズに進まないことがあります。また、初年度の確定申告の期限をしっかり把握することが重要です。毎年2月から3月15日の間に申告を行ってください。
次に、年末調整の事前準備が非常に大事です。10月頃から必要書類を整え始めることで、年末調整が円滑に進みます。期限を逃すと、減税の恩恵が受けられなくなるため、計画的に準備しましょう。
結論
住宅ローン減税は私たちの税負担を軽減するための強力なツールです。この制度を利用することで、経済的なメリットを享受できます。しかし申請期限を逃すと、その恩恵を受けることができなくなります。初年度の確定申告や年末調整の準備は早めに行うことが肝心です。
必要書類を整えることで申請がスムーズに進みます。私たちが正確な情報を把握し、計画的に行動することで、住宅ローン減税のメリットを最大限に引き出せるでしょう。これからもこの制度を活用して、賢く資産形成を進めていきたいものです。