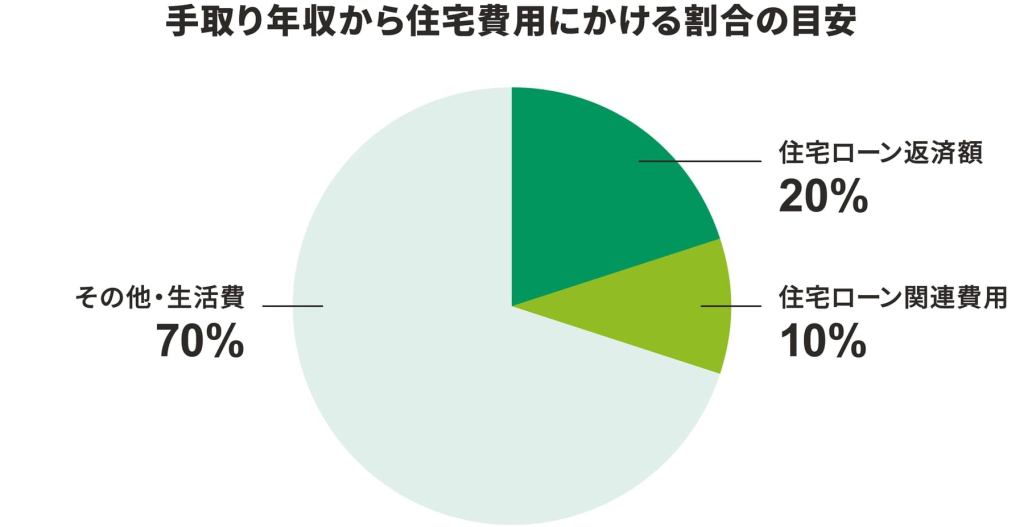
住宅購入を考えるとき、私たちが最初に気にするのは「年収の何割を住宅ローンに充てるべきか」ということです。この割合は、私たちの生活スタイルや将来の計画に大きな影響を与えます。 住宅ローンは長期的な負担になるため、適切な計画が不可欠です。
年収の何割 住宅ローンとは
年収の何割を住宅ローンに充てるかは、住宅購入において重要な要素です。一般的には、年収の25%から30%を目安にすることが推奨されています。この割合を超えると、返済負担が家計に影響を与える可能性が高まります。
また、住宅ローンの返済額だけでなく、その他の生活費や将来の貯蓄も考慮すべきです。大まかな基準として次のポイントが挙げられます:
- 住宅ローン返済額は年収の25%から30%に抑えること
- 他の負担(教育費、医療費など)も含めて考えること
ただし、地域や家庭の状況により、この割合は変動します。たとえば、大都市圏では賃貸費用が高いため、無理な返済計画を立てることが多いです。逆に、地方では比較的低い割合での返済ができることが一般的です。私たちが推奨するのは、自身の生活スタイルに合わせた適切な計画を立てることです。高い年収でも、住宅ローンが家計の圧迫要因になることがあります。
住宅ローンの計算方法
住宅ローンの計算は多くの要素を考慮し、明確な数値を基に行われます。適切な計算により、家計のバランスを保ちながら、無理のない返済計画を立てることが可能です。
年収に対する住宅ローンの割合
住宅ローンの負担を年収と関連付けて考えるのは重要です。一般的に、年収の25%から30%を住宅ローン返済に充てることが推奨されています。この割合を超えると、生活費に影響を与える可能性があります。また、たとえば年収が400万円の場合、月々の返済額は8万円から10万円程度が目安です。強調すべき点は、地域や家庭の状況によってこの割合が変動するため、個別の事情を考慮する必要があります。
年収の何割で借りるべきか
住宅ローンを考える際、年収の何割を充てるかは重要な決定事項です。一般的には、年収の25%から30%を住宅ローンに充てることが推奨されています。この割合を超えると返済の負担が大きくなり、家計が厳しくなる恐れがあります。
一般的な基準
多くの専門家は、年収の中で住宅ローンに使う割合を明確な基準として設けています。たとえば、年収が500万円の場合、住宅ローンの返済額は月々8万〜12万円が理想です。この基準はあくまで目安であり、家庭の状況や地域によって調整が必要です。さらに、金利や返済期間もこのバランスに影響を与えます。
住宅ローンを借りる際の注意点
住宅ローンを借りる際にはいくつかの重要な注意点があります。金利や返済期間を正しく理解することで、賢い選択が可能です。
金利の影響
金利が住宅ローンの返済額に与える影響は大きいです。例えば、金利が1%上昇すると、返済額が数万円増加することもあります。以下の点に注意を払いましょう。
- 固定金利: 借入時点での金利が返済期間中一定。
- 変動金利: 市場の動向に応じて金利が変動する。
- 金利の比較: 複数の金融機関でしっかり比較し、最も有利な条件を選ぶことが大切。
金利によっては、長期間にわたるローンで数百万円の差が生じることもあるので、慎重に選びたいです。
返済期間の選択
返済期間の選び方も、ローンを借りる上での重要な要素です。短期間で返済するほど月々の返済額は高くなりますが、総支払額は小さくなります。以下のようなポイントを考慮してください。
- 短期返済: 月々の返済額は高額だが、利息負担が少ない。
- 長期返済: 月々の負担は軽いが、総額で支払う利息が増える。
- 自身のライフプラン: 子育てや教育費の負担を考慮し、適切な返済期間を設定することが重要。
まとめ
住宅購入を考える際に、年収の何割を住宅ローンに充てるかは非常に重要なポイントです。一般的には、年収の25%から30%を目安とすることが推奨されています。しかし、この割合は生活スタイルや将来計画によって変わります。
ローン返済だけでなく、生活費全般も考慮する必要があります。教育費や医療費など、他の支出が家計に与える影響を忘れないようにしましょう。都市部では高額な物件が多く、返済負担がかかりやすいです。一方、地方では比較的低い割合での返済が可能です。したがって、地域の実情を反映した計画が重要です。
住宅ローンの計算方法にも注意が必要です。例えば、年収400万円の場合の月々の返済額は8万円から10万円程度です。このラインを超えることなく、無理のない返済計画を設定することが重要です。また、金利や返済期間によっても返済額は大きく変動します。金利が1%上がるだけで、返済額が数万円増加することもあります。
Conclusion
年収の何割を住宅ローンに充てるかを考えることは、私たちの将来に大きな影響を与えます。一般的に25%から30%が推奨されていますが、生活スタイルや地域によって最適な割合は異なります。無理のない返済計画を立てるためには、金利や返済期間の理解が欠かせません。
また、教育費や医療費といった他の生活費も踏まえた上で、全体的な家計のバランスを考えることが重要です。自分たちのライフプランに合わせた計画を立てることで、安心して住宅購入に臨むことができるでしょう。