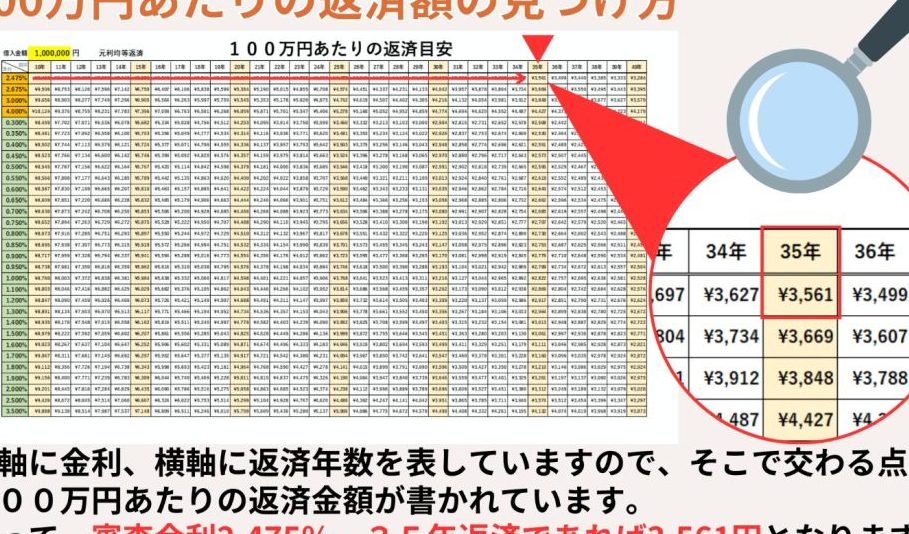
住宅を購入する際、最も気になるのが住宅ローン どのくらい借りられるかという点です。私たちもその疑問を抱えながら、夢のマイホームを手に入れるための一歩を踏み出しました。どれだけ借りられるかは、家計に大きな影響を与えるため、しっかりとした理解が必要です。
住宅ローンの基本知識
住宅ローンに関する基本的な理解は、私たちが適切な資金計画を立てる際に重要です。住宅ローンとは、住宅を購入するために金融機関から借り入れる資金のことです。借り入れた金額は、通常、利息とともに返済し、長期的に家計に影響を与えます。
住宅ローンとは
住宅ローンは、住宅購入のための借入です。この借入は、抵当権を担保にすることが一般的です。したがって、支払いが行われない場合、金融機関は不動産を差し押さえることができます。住宅ローンには、返済期間や金利、条件に応じたさまざまなプランがあります。私たちが住宅ローンを選ぶ際には、返済能力や将来のライフプランを考慮する必要があります。
住宅ローンの種類
住宅ローンには、いくつかの種類があります。主なものを以下に示します。
借入可能額の計算方法
住宅ローンの借入可能額を計算する際には、いくつかの基準がある。特に、年収が重要なファクターとなる。年収に基づいて計算された借入限度額を正確に理解することが、適切な住宅ローンの選択に繋がる。
年収と借入限度額の関係
年収が高いほど、借入限度額も増える。一般的に、年収の約5倍から8倍が借入可能額の目安とされている。以下のポイントが、年収と借入限度額の関連性を示す:
- 年収600万円の場合、借入可能額は3000万円〜4800万円程度。
- 年収800万円の場合、借入可能額は4000万円〜6400万円程度。
- 年収1000万円の場合、借入可能額は5000万円〜8000万円程度。
借入限度額は、年収以外にも生活費や他の借入れの影響を受けるため、個別の状況に応じた正確な計算が重要。
他の要素による影響
年収以外にも、借入額に影響を与える要素がいくつかある。以下の要素が重要になる:
- 借入れの返済期間:返済期間が長いほど、月々の返済額が減少し、借入可能額が増える。
- 金利:金利が低いほど、低い金利の影響で借入可能額が上昇する。
- 信用情報:信用情報に問題がなければ、より大きな借入が可能となる。
住宅ローンの審査基準
住宅ローンの審査基準は、借入可能額に大きな影響を与える重要な要素です。私たちは、審査基準を理解することで、より適切な住宅ローンの選択を目指します。
信用情報とは
信用情報は、金融機関が審査を行う際に参考にするデータです。この情報には、借入履歴や返済状況が含まれています。金融機関は、個人の信頼性を評価するために、以下の点をチェックします。
- 借入履歴: 過去の借入状況や返済実績を確認します。
- 遅延の有無: 延滞や滞納の履歴があると評価が下がります。
- 信用スコア: 定期的に更新される数値で、信用状況を示します。
信用情報は、住宅ローンの承認を受けるために不可欠です。私たちの信用情報が良好であるほど、借入限度額も高くなる可能性があります。
返済負担率の重要性
返済負担率は、収入に対する返済額の割合を示します。一般的に、返済負担率が25%を超える場合、金融機関はリスクを感じやすくなります。返済負担率の算出において考慮すべき要素は以下の通りです。
- 月収: 収入に直結するため、重要な基準です。
- 返済額: 毎月の住宅ローン返済額を計算する必要があります。
- その他の支出: 貯蓄や生活費も影響するため、総合的な判断が求められます。
賢い借入方法
計画的に住宅ローンを借り入れることは、無理のない返済を可能にします。適切な計画は、経済的安定につながります。以下のポイントを参考にして、賢い借入方法を考えましょう。
計画的な返済のポイント
返済計画を立てる際の重要なポイントは以下の通りです。
計画的に返済を行うことで、将来の負担を軽減できます。収入や支出を正確に見積もることで、自分たちの返済能力を把握しましょう。また、変動金利や固定金利の特徴を理解し、自分たちに合った方法を選ぶことも大切です。
住宅ローンの見直し
住宅ローンは定期的に見直すことが必要です。市場金利の変動や自身のライフスタイルの変化に対応するための見直しが重要です。見直しの際に考慮すべき点は次の通りです。
結論
住宅ローンを理解することは夢のマイホームを手に入れるための重要なステップです。私たちは年収や信用情報などの要素を考慮しながら、適切な借入額を見極める必要があります。これにより、無理のない返済計画を立てることができ、将来の経済的安定を確保できるでしょう。
また、定期的な見直しを行うことで、金利や条件の変化に柔軟に対応できるようになります。私たちのライフスタイルやニーズに合った住宅ローンを選ぶことで、より安心して生活を楽しむことができるでしょう。