住宅購入を考えている私たちにとって、住宅ローンは避けて通れない重要なテーマです。特に、どの銀行で借りるべきかは、多くの人が悩むポイントです。私たちは、さまざまな選択肢を比較し、最適な銀行を見つける手助けをしたいと思います。
第四回 誰でもわかる住宅ローン講座どの銀行で借りたら良いか
住宅ローンを借りる際、私たちが選ぶ銀行は重要な要素です。銀行ごとに異なる金利や条件があるため、各選択肢の特長を理解することが必要です。以下に、銀行選択の際に考慮すべき主なポイントを示します。
- 金利: 銀行によって金利が異なります。固定金利と変動金利のオプションを確認し、総返済額にどのように影響するか考えましょう。
- 手数料: 銀行により手数料も異なります。借入れ手数料や保証料についても見積もりを取得し、追加コストを把握します。
- 融資の条件: 融資の条件に関しても多様です。返済期間や借入限度額、審査基準を注意深く比較しましょう。
- サービスの質: スムーズな手続きを希望する私たちにとって、スタッフの対応やサポート体制も重要です。口コミを参照し、直接訪問してみると良いでしょう。
- 追加商品: 一部の銀行では住宅ローンに関連した保険や投資商品を提供しています。総合的なプランを考える際、これらオプションも評価します。
住宅ローンの基本知識
住宅ローンは、住宅購入を目的とした借入金のことです。私たちは、住宅ローンの重要なポイントを理解することで、効果的に資金計画を進められます。以下に、住宅ローンに関する基本情報を提示します。
住宅ローンとは
住宅ローンとは、住宅を購入する際に金融機関から借り入れる資金のことです。このローンは、購入価格の一部または全額をカバーするために利用され、通常、長期にわたって返済が行われます。金利や返済条件は銀行によって異なるため、自分に適した条件を見つけることが大切です。
住宅ローンの種類
住宅ローンにはいくつかの種類がありますが、主なものは以下の通りです。
- 固定金利型ローン: 借入時の金利が返済期間中固定されるタイプ。金利上昇のリスクを避けられ、予算が立てやすい。
- 変動金利型ローン: 市場金利の変動に応じて金利が変更される。最初は低金利の場合が多いが、金利上昇のリスクがある。
- フラット35: 35年の固定金利で、購入時に全額融資されるタイプ。安定した返済計画が立てられる。
銀行選びのポイント
住宅ローンを確実に選ぶためには、いくつかの重要なポイントを考慮する必要があります。特に、私たちは以下の要素を重視するべきです。
金利の比較
金利の比較は、銀行選びで最も重要な要素です。 固定金利と変動金利の違いを理解することが大切です。例えば、固定金利は返済期間中ずっと同じ金利が適用されますが、変動金利は市場の状況に応じて変化します。金利が低い銀行を選ぶことで、総返済額を減らすことが可能です。また、各銀行の公式サイトで金利を定期的に確認し、他行との比較を行うことをおすすめします。
| 銀行名 | 固定金利(年利) | 変動金利(年利) |
|---|---|---|
| 銀行A | 1.2% | 0.8% |
| 銀行B | 1.5% | 0.9% |
| 銀行C | 1.3% | 0.7% |
借入条件の確認
借入条件も大変重要な要素です。 返済期間、借入限度額、自己資金の割合などを確認する必要があります。たとえば、35年間の返済期間を選ぶ場合、毎月の返済額が軽減される可能性があります。一方、自己資金が少ない場合、審査が厳しくなることもあります。銀行の公式サイトや窓口で条件をしっかりと確認し、自分たちの状況に最適なプランを見つけることが鍵です。
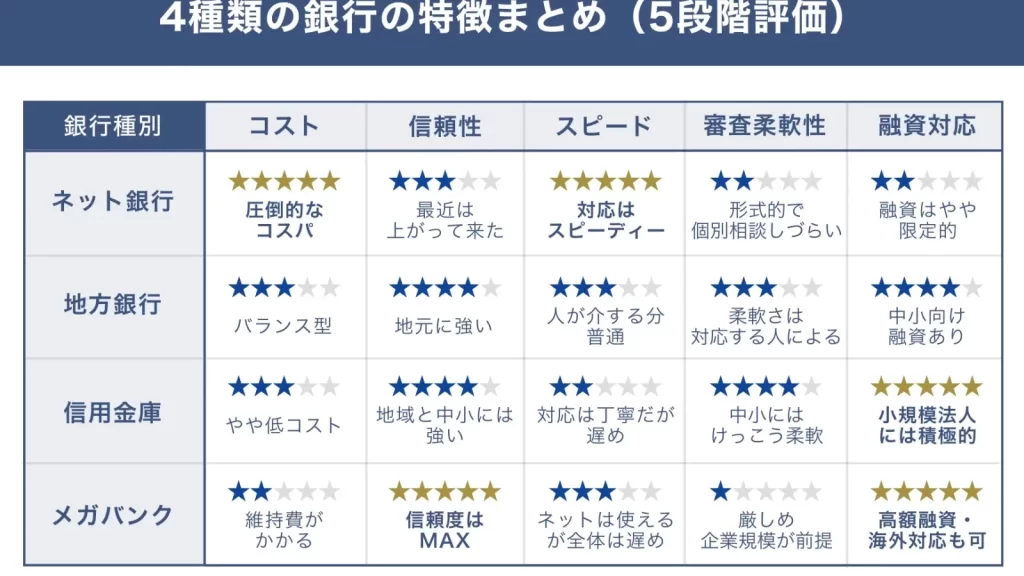
おすすめの銀行一覧
住宅ローンの選択肢は多岐に渡りますが、銀行によって条件やサービスが異なります。以下では、特におすすめの銀行をタイプ別に紹介します。
メガバンク
メガバンクは、全国に支店があり、信頼性が高いです。金利が競争力があることが特徴で、借入限度額も大きく設定されています。例えば、以下の銀行が挙げられます。
- みずほ銀行:固定金利と変動金利のプランがあり、顧客ニーズに応じた選択肢を用意しています。
- 三菱UFJ銀行:フラット35の取り扱いもあり、優遇金利が適用されることがあります。
- 三井住友銀行:返済方式が柔軟で、選べるオプションが豊富です。
地方銀行
地方銀行は地域密着型で、地域のニーズに応じたサービスを提供しています。地域に根ざした審査基準が魅力です。例として以下の銀行があります。
- 静岡銀行:静岡県民向けの特別金利プランがあります。
- 福岡銀行:返済期間の延長が可能で、計画的な返済がしやすいです。
ネット銀行
ネット銀行は、オンラインで手続きが完結し、手数料が低いことが大きな利点です。代表的なネット銀行は以下の通りです。
- 楽天銀行:金利が高く、手続きが簡単です。ポイント還元も魅力の一つです。
- 住信SBIネット銀行:多様なプランと低金利で、競争力があります。
まとめ
住宅ローンの選択について重要なポイントを整理しました。私たちが考慮するべき要素には、以下の項目があります。
- 金利の種類: 固定金利と変動金利の特性を理解すること。この理解により、将来的なライフプランに合った選択が可能です。
- 手数料の違い: 銀行によって異なる手数料を確認し、総返済額に影響を与える要素として考慮することが必要です。
- 融資の条件: 返済期間や借入限度額を確認し、実際の返済計画と自己資金の割合を照らし合わせること。
- サービスの質: スタッフの対応やサポート体制をチェックし、信頼できる銀行を選ぶことが大切です。
- 追加商品: 保険や投資商品に関する提案の有無が、総合的なポイントとなります。
また、銀行選びでは、各銀行の特徴を考慮することが重要です。メガバンクは、全国的なネットワークを持ち、競争力のある金利を提供します。地方銀行は地域密着型であり、特別金利プランを提供しているところも多いです。ネット銀行は、オンラインでの手続きがスムーズで手数料が低く、金利の優遇もあります。
結論
住宅ローンの選択は私たちの未来に大きな影響を与えます。金利や手数料、融資条件をしっかり比較することで、最適な銀行を見つけることが可能です。メガバンクの信頼性や地方銀行の地域密着型サービス、ネット銀行の手数料の低さを考慮しながら、自分たちのライフスタイルに合った選択をすることが重要です。
各銀行の特徴を理解し、自分たちのニーズに合ったプランを見つけることで、安心して住宅購入を進められるでしょう。これからの住宅ローン選びが、私たちの生活を豊かにする一歩となることを願っています。