年末調整の時期が近づくと、多くの人が気になるのが住宅ローン控除の戻り額です。私たちも毎年この時期になると、どれくらいの税金が戻ってくるのか心配になりますよね。住宅ローンを利用している方にとって、年末調整は大きなチャンスです。
年末調整とは
年末調整は、給与所得者にとって重要なプロセスです。このプロセスで、年間の所得税を算出し、過不足分を調整します。特に、年末調整により過剰に支払った税金が還付されることが多いです。
年末調整を行うことで、以下の点が確認できます。
- 正確な所得税の計算: 所得や控除が正しく反映され、正しい税額を確定できます。
- 社会保険料の確認: 社会保険料の支払い状況が反映され、必要な手続きが整います。
- 各種控除の適用: 住宅ローン控除や医療費控除などが適用され、税金が軽減されます。
住宅ローン控除の基本
住宅ローン控除は、年間の所得税から特定の額を控除できる制度です。この制度により、住宅を購入した人は税金の軽減を受けやすくなります。控除額や適用条件について理解することが重要です。
控除の仕組み
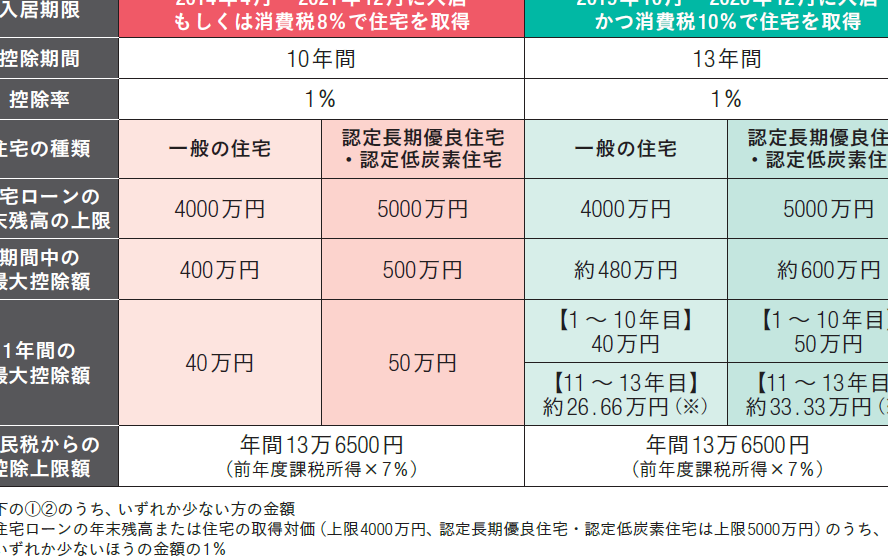
住宅ローン控除は、ローン残高に応じた控除額が所得税から差し引かれる仕組みです。例えば、購入した住宅のローン残高が4,000万円の場合、一定の率に基づく控除が適用されます。2023年の控除率は1%であるため、年間の控除可能額は40万円です。この控除は、適用期間中、毎年所得税から差し引かれ続けます。
控除を受けるには、以下の条件を満たす必要があります。
- 住宅を新築または購入したこと
- 住宅の床面積が50平米以上であること
- 住宅ローンの返済期間が10年以上であること
控除対象期間
控除対象期間は、住宅ローンを借り入れた年から翌年の年末までの10年間です。ただし、最初の年は借入時期によって期間が異なります。例えば、2022年にローンを借り入れた場合、2022年から2031年までの10年間が対象です。
年末調整と住宅ローン控除の関係
年末調整は、住宅ローン控除を受ける重要な手続きです。この調整を通じて、私たちは税金の還付を受けられます。
控除額の計算方法
住宅ローン控除の計算方法は明確です。まず、住宅ローンの残高に対して控除率を適用します。2023年の場合、控除率は1%です。例えば、4,000万円のローン残高がある場合、控除額は年間40万円となります。控除対象期間は、初年度から最大10年間です。
控除を受ける際の条件は以下の通りです:
- 住宅を新築または購入すること
- 床面積が50平米以上であること
- ローンの返済期間が10年以上であること
年末調整による戻り額
年末調整による戻り額は、収入や控除の状況によって異なります。具体的には、控除額を元に税額から差し引かれた結果として戻ります。住宅ローン控除が適用されることで、私たちの年間の所得税は軽減されます。
戻ってくる金額の目安
住宅ローン控除による戻り額は、個々の住宅ローンの金額や控除率によって異なります。具体的に、戻ってくる金額の目安を知ることで、計画的な資金管理が可能です。
ケーススタディ
実際のケーススタディを見てみましょう。例えば、私たちが4,000万円の住宅ローンを組んだ場合、2023年の控除率1%を適用すると、年間で40万円の控除が受けられます。この場合、年末調整での還付金は、税額から40万円が差し引かれる形となります。年収が600万円で、控除適用前の税額が40万円であれば、調整後は実質的に税金がゼロになることもあります。
- 住宅ローン残高: 4,000万円
- 控除率: 1%
- 年間控除額: 40万円
- 年収: 600万円
- 控除適用前の税額: 40万円
このように、住宅ローン控除を活用することで、具体的な金額が実際の税金にどう影響するかを理解できます。
申請時のポイント
住宅ローン控除を申請する際、いくつかのポイントを押さえておくことが大切です。まず、必要書類をしっかり準備しましょう。これには、住宅の登記簿謄本や住宅借入金等特別控除申請書が含まれます。また、控除対象期間中は継続的に申請し、必要な情報を正確に提供することも求められます。
申請するときには以下を確認します。
- 住宅の面積が50平米以上であること
- ローンの返済期間が10年以上であること
- 新築または購入した住宅であること
まとめ
この記事では、住宅ローン控除の重要性と年末調整における戻り額について詳しく説明しました。住宅ローン控除は、特定の条件を満たすことで年間所得税から控除を受ける制度です。控除率は2023年に1%で、例えば4,000万円のローンに対して年間40万円の控除が可能です。
年末調整を行うことで、実際の税金の戻りが得られます。具体的には、年収600万円で税額が40万円の場合、住宅ローン控除を適用すると税金が実質的にゼロになる場合もあります。重要なポイントとして、必要な書類を準備し、継続的な申請を行うことが求められます。
Conclusion
年末調整での住宅ローン控除は私たちにとって大きなメリットです。正しい手続きを踏むことで税金の還付を受けられます。控除額は住宅ローンの残高に基づき計算されるため、私たちの状況に応じた最適な計画が必要です。
必要書類を整え、条件を確認することでスムーズな申請が可能になります。これにより、年間の所得税が軽減され、私たちの家計にも良い影響を与えるでしょう。年末調整を活用して、賢く税金を管理していきましょう。