住宅ローン控除は、私たちにとって非常に重要な税制優遇です。しかし、**何月に住宅ローン控除を受けるのが最も得か**を知っている人は少ないのではないでしょうか。実は、控除を最大限に活用するためには、タイミングが鍵となります。
住宅ローン控除の基本
住宅ローン控除は、住宅ローンを利用して住宅を取得または新築する際に受けられる税制上の優遇措置です。税金の負担を軽減し、住宅購入を支援するために設けられています。
住宅ローン控除とは
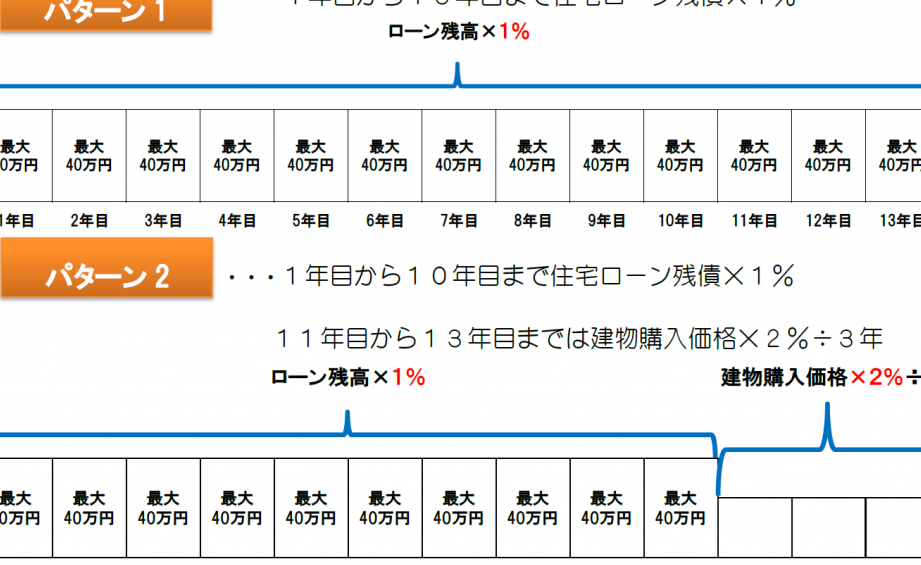
住宅ローン控除とは、年間の住宅ローンの利息の一部を所得税から控除できる制度です。具体的には、住宅の取得価格の合計額から一定の割合で算出された金額が所得税から控除される仕組みです。この控除は、最大で10年間にわたって適用され、多くの家庭に恩恵をもたらしています。
対象となる条件
住宅ローン控除を受けるための条件は次の通りです。
何月が得かの分析
住宅ローン控除を最大限に活用するためには、控除を受ける時期が非常に重要です。特に、何月に控除を受けると有利かを理解することで、節税効果を高めることができます。
年度の支出状況
年度ごとの支出状況は、控除の計算に直接影響します。たとえば、年間の支出や利益に基づいて控除額が変わります。支出状況を把握し、以下のポイントを考慮することが必要です。
- 支出のピーク月を把握することで、 控除の申請時期を調整できる
- 控除対象に繊細に注意し、所得税の状況を確認することが大切
- 特別な支出がある場合、そのタイミングで控除の利用を検討する
利用可能な控除期間
控除期間の理解も重要です。控除は、住宅取得後の一定期間にわたって適用されます。控除を受けられる期間として以下が確認されています。
- 新規取得から10年間は継続して控除が利用可能
- 毎年の申請が必要で、継続的に条件を満たすことが求められる
- 居住開始月からの公共施設利用なども含めて意識するべき
住宅ローン控除の申請方法
住宅ローン控除を受けるためには、正しい申請方法を理解することが重要です。具体的な手続きと必要書類を確認することで、スムーズに控除を受けられます。
申請に必要な書類
住宅ローン控除の申請には、いくつかの書類が必要です。主な書類を以下に示します。
- 確定申告書: 所得税の確定申告を行うために必要。税務署から取得できます。
- 住宅借入金控除証明書: 財務省から郵送される証明書。毎年の控除額が記載されています。
- 住民票の写し: 申請者の居住地を確認するために必要。市区町村役場で取得できます。
- 住宅の登記簿謄本: 物件の所有証明として必要。法務局で入手可能です。
- 借入金契約書: 銀行との契約内容を示す書類。必要に応じて提出します。
これらの書類は、申請時に必ずチェックし、準備しておきましょう。
申請手続きの流れ
住宅ローン控除の申請手続きは、以下の流れで行います。
- 書類の準備: 必要な書類を揃える。事前に確認しておくことで、手続きがスムーズになります。
- 確定申告の作成: 確定申告書に必要事項を記入し、控除額を正確に反映させます。
- 税務署への提出: 完成した確定申告書と必要書類を事務所の税務署に提出する。郵送や電子申告も可能です。
- 控除適用の通知: 税務署にて申請内容の確認が行われ、控除が適用されると通知が届きます。
まとめ
住宅ローン控除は、税制優遇を受けるための非常に重要な制度です。控除を受ける時期により、税負担が変わる点も見逃せません。特に、どの月に控除を受けるかを知ることで、より有利な条件が得られると私たちは信じています。
控除を最大限に活用するには、年度ごとの支出状況を把握することが必要です。ピーク月に合わせて申請できるようにすると良いでしょう。また、特別な支出があれば、そのタイミングで控除を利用することも一つの手です。住宅ローン控除は、新たに住宅を取得し、条件を満たすことで10年間継続して利用可能です。
結論
住宅ローン控除は私たちの家計に大きな影響を与える制度です。控除を受けるタイミングを理解することで、節税効果を最大限に引き出すことができます。特に何月に申請するかが重要であり、年度ごとの支出状況を把握することで、より有利な条件を得られます。
私たちが特別な支出を計画している場合、そのタイミングで控除を利用するのも賢い選択です。住宅ローン控除をうまく活用し、税負担を軽減するために、しっかりと準備を整えましょう。これにより、私たちの住まいと生活がより豊かになることを期待しています。