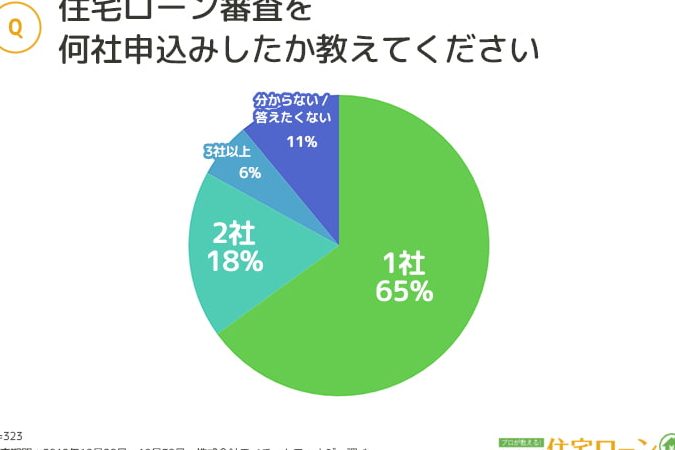
住宅ローンを検討する際、私たちが気になるのは「住宅ローン審査 何社まで」申し込むべきかという点です。複数の金融機関に申し込むことで、より良い条件を引き出せる可能性がありますが、果たしてその数はどれくらいが理想なのでしょうか。
住宅ローン審査の基本
住宅ローン審査は、不動産購入時に金融機関が融資を決定する過程です。私たちが理解することが重要なのは、この審査がどのように行われるか、その基準や流れです。
住宅ローン審査とは?
住宅ローン審査は、金融機関が借入希望者の返済能力を評価するプロセスです。具体的には、以下の項目を確認します。
- 収入状況: 年収や職業の安定性
- 信用情報: 信用履歴や既存の借入状況
- 物件情報: 購入する不動産の価値や立地
これらの情報に基づいて、金融機関が融資の可否や条件を判断します。したがって、私たちの信用力や収入が審査に大きく影響を与えます。
審査の流れ
住宅ローン審査の流れは、一般的には次の通りです。
- 事前審査の申込み: 希望する金融機関に必要書類を提出
- 書類審査: 提出した情報をもとに、金融機関が審査を実施
- 正式な融資申し込み: 事前審査を通過した後、正式な手続きへ進む
- 融資契約の締結: 融資条件に合意し、契約を結ぶ
- 融資実行: 契約後、実際に融資が実行される
複数社の利用メリット
複数の金融機関で住宅ローン審査を受けることには、いくつかのメリットがあります。これにより、借入希望者としての選択肢が広がり、自分に最適な条件を見つける機会が増えます。
審査結果の比較
異なる金融機関からの審査結果を比較することで、最も有利な条件を選定できます。具体的には、融資金額や返済期間、月々の返済額などが異なる場合があります。このため、リサーチの際は、以下の要素も考慮に入れると良いです。
- 金利: 低金利の選択肢が理想的
- 手数料: 各社の手数料も比較対象
- その他の条件: 保障内容や特典などにも注目
複数の結果を比較することで、基準に基づいた明確な判断ができます。借入の総コストやトータルの返済額が変わることもあります。
金利や条件の交渉
競争が激しい市場では、各金融機関が条件を改善するインセンティブがあります。このため、私たちは他社の提示条件を利用して、金利や返済条件の交渉が可能です。具体的な戦略は次の通りです。
- 同時に数社に申し込む: 一斉に複数社に申し込むことで交渉材料を増やす
- 提示金利の持参: 他社の金利を持参して交渉を行う
- 信頼性のアピール: 収入や信用情報の良さを前面に出して条件の引き下げを目指す
住宅ローン審査の注意点
住宅ローン審査で注意が必要な点がいくつかある。特に、申込む金融機関の数が審査に影響を与えることが多いので、理解しておくことが重要だ。
審査回数の影響
金融機関に申し込む回数が増えると、審査における審査結果に影響を及ぼすことがある。例えば、複数の金融機関に同時に申し込むと、各機関の評価が分散し、結果的に審査基準が緩和される可能性がある。しかし、審査回数が多すぎると、逆にリスクと評価されることもあるため、最適な申し込み数を見極めることが必要だ。
最適な社数の見極め
住宅ローンの申し込み社数について明確な答えは存在しませんが、私たちは適切な数を見極めることが重要だと思います。複数の金融機関を活用することには、多くの利点がありますが、同時に注意が必要です。
体験談と実践例
実際に複数社に申し込んだ利用者の体験から学ぶ点が多くあります。例えば、ある利用者は2社に申し込むことで、より低い金利を得られたと報告しています。また、別の利用者は3社以上に申し込むことで、最も適した条件を見つけましたが、同時に審査に影響が出ることも感じたそうです。このように、申し込む社数が多いと、選択肢が広がり、結果として有利な条件を引き出せることが多いです。
関連する要素
住宅ローン審査において考慮すべき要素は多岐にわたります。具体的には、以下の要素が影響します:
- 収入: 安定した収入が高いほど、融資審査に通りやすいです。
- 信用情報: 信用スコアは金融機関によって評価され、重要な判断材料となります。
- 物件情報: 購入予定の物件の価値や状態も審査に影響します。
- 申し込み回数: 短期間に多くの申し込みを行うと、信用情報に悪影響を与える場合があります。
結論
住宅ローン審査において申し込む金融機関の数は慎重に考えるべきです。複数社に申し込むことで選択肢が広がり有利な条件を引き出せる可能性がありますが申込む回数が多すぎるとリスクも伴います。私たちは、2社から3社程度の申し込みが理想的だと感じています。これにより、競争を利用して金利や返済条件の交渉がしやすくなります。
また、信用情報への影響も考慮しつつ、各金融機関の審査基準を理解することが大切です。最適な申し込み数を見極めつつ、賢く住宅ローンを利用して理想の住まいを手に入れましょう。