住宅ローンの変動金利、どこまで上がるのか気になりませんか?私たちも同じ疑問を抱えています。金利の変動は、私たちの家計に大きな影響を与えるため、正しい情報を把握することが重要です。特に、今の経済状況では、変動金利がどのように変化するかを理解することが、安心して住宅ローンを利用するための鍵となります。
住宅ローンの基礎知識
住宅ローンは、私たちが家を購入するための重要な資金調達手段です。住宅ローンに関する基本的な知識を理解することで、より良い借入選択が可能になります。
住宅ローンとは
住宅ローンは、通常の貸付と異なり、特に不動産購入に特化した融資です。これには以下の特徴があります。
- 長期的な返済期間: 住宅ローンの返済期間は通常、15年から35年です。
- 利子の設定: 固定金利または変動金利が選択可能で、選択によって月々の返済額が変わります。
- 担保の設定: 不動産が担保となり、万が一返済できなくなった場合、金融機関がその不動産を差し押さえる権利があります。
このように、住宅ローンは私たちの夢のマイホームを手に入れる手助けをしてくれます。
変動金利の仕組み
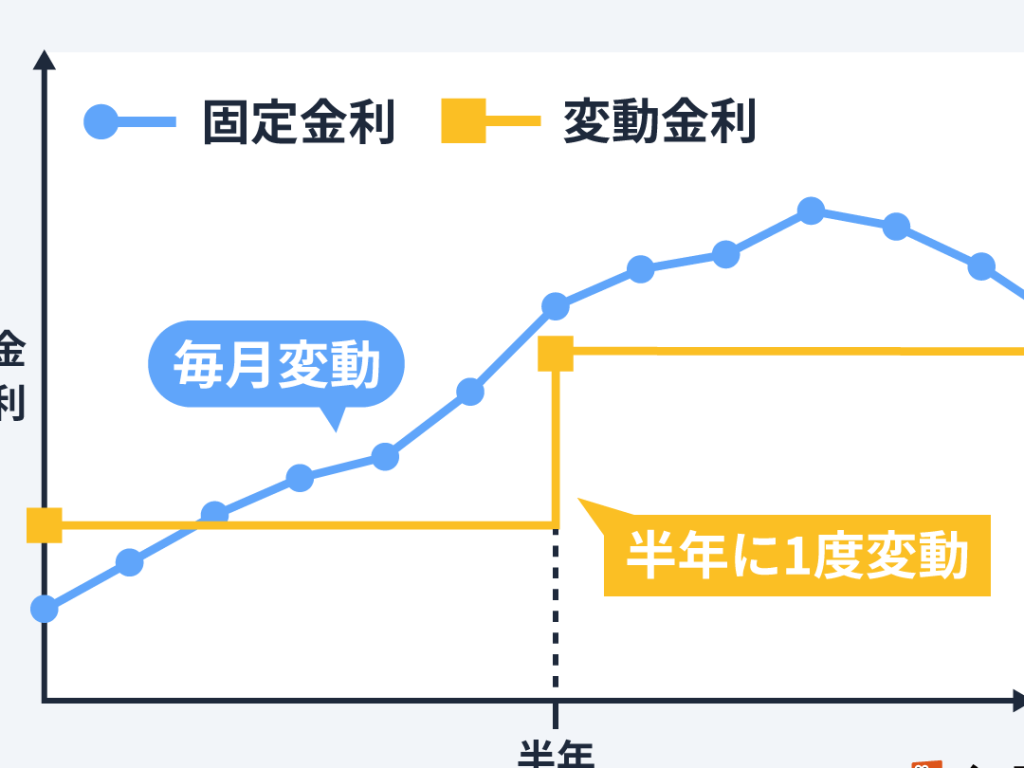
変動金利は、市場の金利に合わせて随時変わる金利です。以下のポイントが重要です。
- 定期的な見直し: 一般的に、半年ごとに金利が見直されます。
- 市場影響: 金利は経済状況や中央銀行の政策に大きく影響されます。
- リスクの認識: 金利上昇が返済額に影響を及ぼす可能性があります。
変動金利のメリットとデメリット
住宅ローンにおける変動金利の特徴を理解することは重要です。変動金利にはメリットとデメリットがあり、どちらも家計に影響を及ぼします。
メリット: 金利が低い可能性
変動金利の大きなメリットは、市場金利が低いときに金利が優遇される可能性がある点です。具体的には、以下のような利点があります。
- 利息が固定金利よりも低い場合が多い
- 早期返済が可能な場合、支払総額が少なくなる
- 経済状況の改善により金利が再度引き下げられることがある
このような条件下では、借り手にとって有利な選択となることが多いです。
デメリット: 上昇リスク
一方で、変動金利には金利上昇によるリスクが伴うため注意が必要です。このリスクは、以下のような形で現れます。
- 金利が上昇した場合、返済額が増加する
- 家計の負担が大きくなることがある
- 長期的な返済計画が不安定になる可能性が高い
変動金利の現在の市場状況
現在の変動金利市場は、過去数ヶ月で大きく変化しています。金利の動向について正確な情報を把握することが重要です。特に、経済状況の影響で金利が変動しており、その影響が借り手にどのように現れるのかを理解する必要があります。
金利の推移
最近の金利の推移を見てみると、以下のような変化が確認できます。
- 2022年末: 0.5%
- 2023年初: 0.75%
- 2023年3月: 1.0%
- 2023年6月: 1.5%
- 2023年9月: 1.75%
これらの値からも分かるように、金利は着実に上昇しています。近年の世界的なインフレや中央銀行の政策決定が、金利上昇の主な要因であると考えられます。
2023年の予測
2023年の予測について、専門家たちは意見を分けています。一般的に、経済の成長やインフレ率の関係から、金利がさらに上昇する可能性が高いとされています。特に、以下のような要因が影響を及ぼすでしょう。
- インフレ率: 高止まりする場合は金利上昇が続く
- 中央銀行の方針: 金利上昇を目的にした政策が続く
- 経済成長: 拡大が見込まれる場合、金利も高くなる可能性
変動金利が上昇する要因
変動金利の上昇にはさまざまな要因が影響しています。このまま金利が上がり続けるのか、どのような経済状況が背景にあるのかを把握することが重要です。以下に主要な要因について詳述します。
経済状況の影響
経済状況は変動金利の変化に大きな影響を与えます。以下のような要因が特に関連しています。
- インフレ率の上昇: インフレ率が高まると、中央銀行は金利を引き上げることでインフレを抑制しようとします。このような場合、変動金利も上昇傾向になります。
- 雇用状況の改善: 雇用が増え、消費が活発になると、経済は上向きの姿勢を見せます。この結果、金利が上昇することが一般的です。
- GDP成長率の向上: 経済成長が加速すると、借入需要が増え、金利が上昇する可能性があります。
こうした経済指標の変動を定期的に確認し、その影響を評価することで、将来の金利上昇についての予測ができます。
中央銀行の政策
中央銀行の政策も変動金利に直接的な影響を与えます。具体的には以下の点が重要です。
- 金利政策の変更: 中央銀行が基準金利を変更すると、それに応じて変動金利も変わります。金利の引き上げは、借入コストを上昇させます。
- 量的緩和の終了: 経済が回復すると、中央銀行は量的緩和を終了することが考えられます。これにより市中金利が上昇する可能性があります。
- 経済見通しの発表: 中央銀行は定期的に経済見通しを発表します。この内容が市場の期待に影響を与え、変動金利を左右します。
住宅ローンの選び方
住宅ローンの選び方は、慎重な判断が求められます。自分に適したローンを把握することで、資金計画を円滑に進められます。
自分に合ったローンの判断基準
自分に合った住宅ローンを選ぶ際には、いくつかの判断基準があります。以下のポイントを参考にして、選択を進めましょう。
- 返済能力の評価: 自身の月々の収入や支出を見直し、返済に無理がないか確認します。
- 金利の種類: 変動金利と固定金利のメリットとデメリットを比較し、自分のライフプランに合ったものを選びます。
- 借入額の設定: 必要な資金額を明確にし、許可される範囲内での借入を行います。
- 返済期間の選定: 長期と短期の返済期間それぞれの影響を考慮し、自分に適した期間を選びます。
- 手数料やその他の費用: 融資に付随する手数料や保険料、税金についても把握し、総合的なコストを考慮します。
変動金利と固定金利の比較
変動金利と固定金利は、住宅ローンの代表的な金利タイプです。それぞれの特徴を理解して、適切な選択を行いましょう。
- 変動金利: 市場金利に連動し、定期的に金利が変動します。金利が低い時期に借入れられると、利息が安くなる可能性があります。ただし、金利上昇のリスクもあります。
- 固定金利: 借入時に設定した金利が返済終了まで固定されます。返済計画が安定し、金利上昇の影響を受けない点がメリットです。しかし、一般的に変動金利よりも利率が高く設定される傾向があります。
結論
変動金利の上昇についての理解は私たちの住宅ローン選びにおいて非常に重要です。経済状況や中央銀行の政策が金利に与える影響を把握することで、将来のリスクを軽減できます。私たちは、変動金利のメリットとデメリットをしっかりと理解し、慎重に選択を行うことが求められます。
また、定期的に市場の動向を確認し、自分に合った住宅ローンを見つけることが大切です。これにより、安心して住宅ローンを利用し、将来の家計に対する不安を軽減できるでしょう。私たちの選択が、より良い生活への第一歩となることを願っています。