住宅を購入することは人生の大きな決断です。その中でも、**住宅ローンの選択は非常に重要なポイント**です。変動金利と固定金利、どちらを選ぶべきか悩む方も多いでしょう。私たちもその選択に直面した経験があります。どちらのメリットとデメリットを理解することが、賢い選択をするための第一歩です。
住宅 ローン の 基本
住宅ローンは、家を購入する際の資金を借りる重要な手段です。人々は、変動金利と固定金利から選択を行う必要があります。
変動 金利 と 固定 金利 の 定義
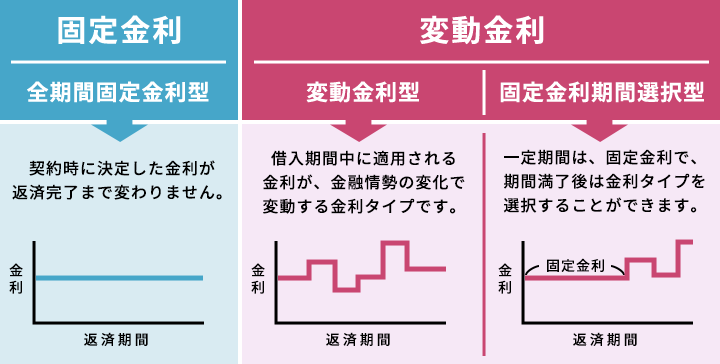
変動金利は、金利が市場の状況に応じて変動するタイプのローンです。金利は定期的に見直され、上昇または下降する可能性があります。一方で、固定金利は、借入時に決まった金利が、返済期間中ずっと変わらないことを意味します。これにより、毎月の返済額が安定します。
それぞれの 利点 と 欠点
変動金利の主な利点は、初期段階での金利が固定金利よりも低いことです。そのため、返済初期においては月々の負担が少なく済むことが特徴です。しかし、金利が上がるリスクも伴います。
変動 金利 の 特徴
変動金利は、市場の状況に応じて金利が変化する住宅ローンの一形態です。具体的には、初期段階での金利が比較的低く設定されることが多いですが、場合によっては金利が上昇するリスクも伴います。
金利 の 変動要因
金利の変動に影響を与える要因はいくつかあります。以下のポイントが重要です。
- 中央銀行の政策: 中央銀行の金利政策が、市場の金利に直接影響する。
- インフレ率: インフレが高まると、金利も上昇する傾向がある。
- 景気状況: 経済成長が早まると、金利が上昇する可能性がある。
- 国際的な金利動向: 海外の金利変動が国内市場に影響を与えることもある。
リスク と リターン
変動金利には、リスクとリターンの両方が存在します。ただし、リスクを理解することが重要です。以下のようなリスクがあります。
- 金利上昇リスク: 金利が予想以上に上昇する可能性がある。これにより、返済額が増加する。
- 不安定な返済額: 毎月の返済額が変動するため、家計に影響を与えることがある。
固定 金利 の 特徴
固定金利は、住宅ローンの選択肢の一つであり、特に安定した返済を望む人にとって重要な特徴がある。固定金利のローンは、借入時に設定された金利が返済期間中ずっと変わらず、毎月の返済額も安定している。この安定性は、予算管理を容易にし、将来の計画を立てやすくする。
安定性 の 意義
固定金利の最大の利点は、返済の安定性にある。金利が返済期間中に変動しないため、毎月の負担が一定で、家計に与える影響を予測しやすい。特に、長期的なローンを利用する場合、将来の金利が上昇するリスクから保護される。例えば、30年の固定金利ローンを選択した場合、短期金利の変動に煩わされることなく、安心して返済を続けることができる。
長期的な コスト
固定金利は長期的にはコストを抑える可能性が高い。最初の固定金利が若干高く設定されることはあるが、金利が上昇した場合、後から変動金利へ乗り換えた場合の総支払額との比較が必要になる。長期的に見れば、安定した利率がより良い投資となることが多い。また、固定金利の商品は、銀行や金融機関が提供するプランによって異なるため、借入時には条件を詳しく確認することが重要だ。
| 固定金利の特徴 | 特徴の詳細 |
|---|---|
| 安定した金利 | 返済期間中は金利が変わらない |
| 毎月の返済額 | 一定で予測しやすい |
| リスク回避 | 将来の金利上昇から保護 |
どっちを 選ぶべきか
住宅ローンを選ぶ際は、個々のライフスタイルや目的が大きな影響を与えます。私たちの家族構成、予算、生活の変化などを考慮することで、正しい選択ができます。
生活スタイルと目的の考慮
私たちの生活スタイルや住宅の目的によって、変動金利と固定金利の選択が異なります。それぞれの特徴を把握することが必要です。
- 家庭の安定性: 家族が安定している場合、固定金利の選択が適することが多いです。ただし、将来的な収入に不安がある場合は変動金利が良い選択肢です。
- 長期的な計画: 将来的に移転する予定がない場合、固定金利が安心感を提供します。一方で、数年内に引っ越す可能性がある場合、変動金利でコストを抑えられることも考慮すべきです。
- リスク許容度: リスクを受け入れられるかどうかも大切です。安定をしたい人には固定金利、リスクを取れる人には変動金利が合うかもしれません。
市場の動向と将来予測
市場の動向も重要な要素です。経済の状況が金利に直結するため、これを理解することが必要です。
- 経済指標: 政府の発表や景気動向、中央銀行の政策など、経済指標は金利に影響を与えます。特に、インフレ率が上昇すると変動金利に影響が出やすいです。
- 金利の変化: 過去のデータを基に将来の金利を予測することが役立ちます。金利が上昇する局面では、固定金利の契約が優位になる場合があります。
- 将来の市場: 今後の市場の動向には注意が必要です。特に国際的な情勢が影響を与えるため、ニュースで情報をチェックすることをお勧めします。
結論
住宅ローンの選択は私たちの将来に大きな影響を与えます。変動金利の魅力は初期の低金利ですがリスクも伴います。一方で固定金利は安定した返済が可能で、長期的には安心感があります。私たちのライフスタイルやリスク許容度に応じて、どちらが最適かをしっかり考えることが重要です。市場の動向や経済指標にも目を向けながら、賢い選択をしていきましょう。